Lập mục tiêu tài chính: Nền tảng cho tương lai vững chắc

Chuyên gia tài chính Noah Damsky, nhà sáng lập Marina Wealth Advisors tại Los Angeles, nhận định: “Bạn phải lên kế hoạch sớm và xác định điều gì quan trọng nhất với mình. Bạn càng sớm xác định rõ những ưu tiên này, bạn càng dễ bắt đầu lên kế hoạch và khả năng thành công càng cao”.
 |
Thông thường, mục tiêu tài chính được chia thành ba nhóm. Các mục tiêu ngắn hạn thường có thể đạt được trong vòng một năm, như xây dựng quỹ khẩn cấp, thanh toán nợ thẻ tín dụng hoặc thiết lập kế hoạch tiết kiệm tự động. Mục tiêu trung hạn kéo dài từ 3-5 năm, bao gồm tiết kiệm tiền mua nhà, mua xe không cần vay nợ hoặc đầu tư vào việc học tập, nâng cao chuyên môn. Mục tiêu dài hạn thường hướng đến các kế hoạch từ 5 năm trở lên, như lập kế hoạch nghỉ hưu, trả hết thế chấp hoặc tích lũy tài sản cho thế hệ sau.
Trước khi đặt mục tiêu, cần đánh giá kỹ tình hình tài chính hiện tại, bao gồm thu nhập, chi tiêu, khoản tiết kiệm và nợ. Từ đó, bạn sẽ biết mình có thể dành ra bao nhiêu tiền cho mỗi mục tiêu. Việc xác định rõ mục tiêu cũng rất quan trọng. Thay vì đặt ra một mong muốn chung chung như “muốn tiết kiệm nhiều hơn”, bạn nên có kế hoạch cụ thể như “tiết kiệm 150 triệu đồng trong 5 năm để trả trước khi mua nhà bằng cách dành ra 2,5 triệu đồng mỗi tháng”.
Không phải mục tiêu nào cũng cần thực hiện cùng lúc. Ví dụ, việc xây dựng quỹ khẩn cấp rất cần thiết để bảo vệ bạn trước những rủi ro như mất việc hoặc bệnh tật. Vì vậy việc này nên được ưu tiên trước khi đầu tư hay tiết kiệm cho các kế hoạch dài hạn. Các chuyên gia khuyên nên tiết kiệm đủ chi phí cơ bản trong 3–6 tháng. Với những người có thu nhập không ổn định, nên hướng đến mức dự phòng 12 tháng chi tiêu thiết yếu. Việc trả nợ những khoản vay có lãi suất cao, như nợ thẻ tín dụng, cũng cần giải quyết sớm để giảm thiểu rủi ro tài chính.
Một phần quan trọng của quá trình lập kế hoạch là xây dựng ngân sách chi tiêu phù hợp. Dù nhiều người nghĩ rằng lập ngân sách là phức tạp và tốn thời gian, thực tế hiện nay có rất nhiều công cụ hỗ trợ trực tuyến giúp theo dõi dòng tiền hàng tháng. Một số chuyên gia khuyến nghị quy tắc 50/30/20 – phân bổ 50% thu nhập cho các chi phí thiết yếu, 30% cho nhu cầu cá nhân và 20% cho tiết kiệm. Tuy nhiên, cách đơn giản hơn là “trả tiền cho bản thân trước” – tức là trích phần tiết kiệm ngay khi nhận thu nhập, trước khi chi tiêu vào các khoản khác.
Khi đã có kế hoạch cụ thể, điều quan trọng là kiên trì thực hiện và thường xuyên theo dõi, điều chỉnh khi cần thiết. Việc thiết lập chuyển khoản tự động vào tài khoản tiết kiệm có thể giúp bạn duy trì kỷ luật và tránh chi tiêu không cần thiết. Đồng thời, bạn nên rà soát lại các mục tiêu tài chính ít nhất mỗi năm một lần, đặc biệt khi có những thay đổi lớn như kết hôn, sinh con hoặc thay đổi công việc.
Lập kế hoạch tài chính là một hành trình lâu dài đòi hỏi sự kỷ luật và linh hoạt. Khi đã xác định rõ các mục tiêu phù hợp với hoàn cảnh của mình, bạn sẽ chủ động hơn trong việc xây dựng một tương lai ổn định cho bản thân và gia đình. Như lời khuyên của Damsky: “Bước quan trọng nhất là bắt đầu. Bạn luôn có thể tinh chỉnh mục tiêu, nhưng điều quan trọng là phải có kế hoạch và thực hiện nó một cách bền bỉ”.
Tin liên quan

Tin khác
Mùa Trung thu viên mãn, HDBank gọi tên “tỷ phú” vàng

Kazuo Inamori: Thành bại nằm ở niềm tin và hành động

Cách cha mẹ nói về tiền có thể ảnh hưởng tương lai tài chính của con

Warren Buffett chỉ ra hai sai lầm tài chính nhiều người trẻ mắc phải
HDBank trao giải “Tiết kiệm Tỷ phú”: Nhân bội niềm vui từ những giá trị tích lũy

SACOMBANK gia tăng giá trị dòng tiền, đồng hành cùng mục tiêu tài chính dài hạn của khách hàng

Warren Buffett: Tiền mặt cần thiết như oxy, nhưng nó không phải là một tài sản tốt
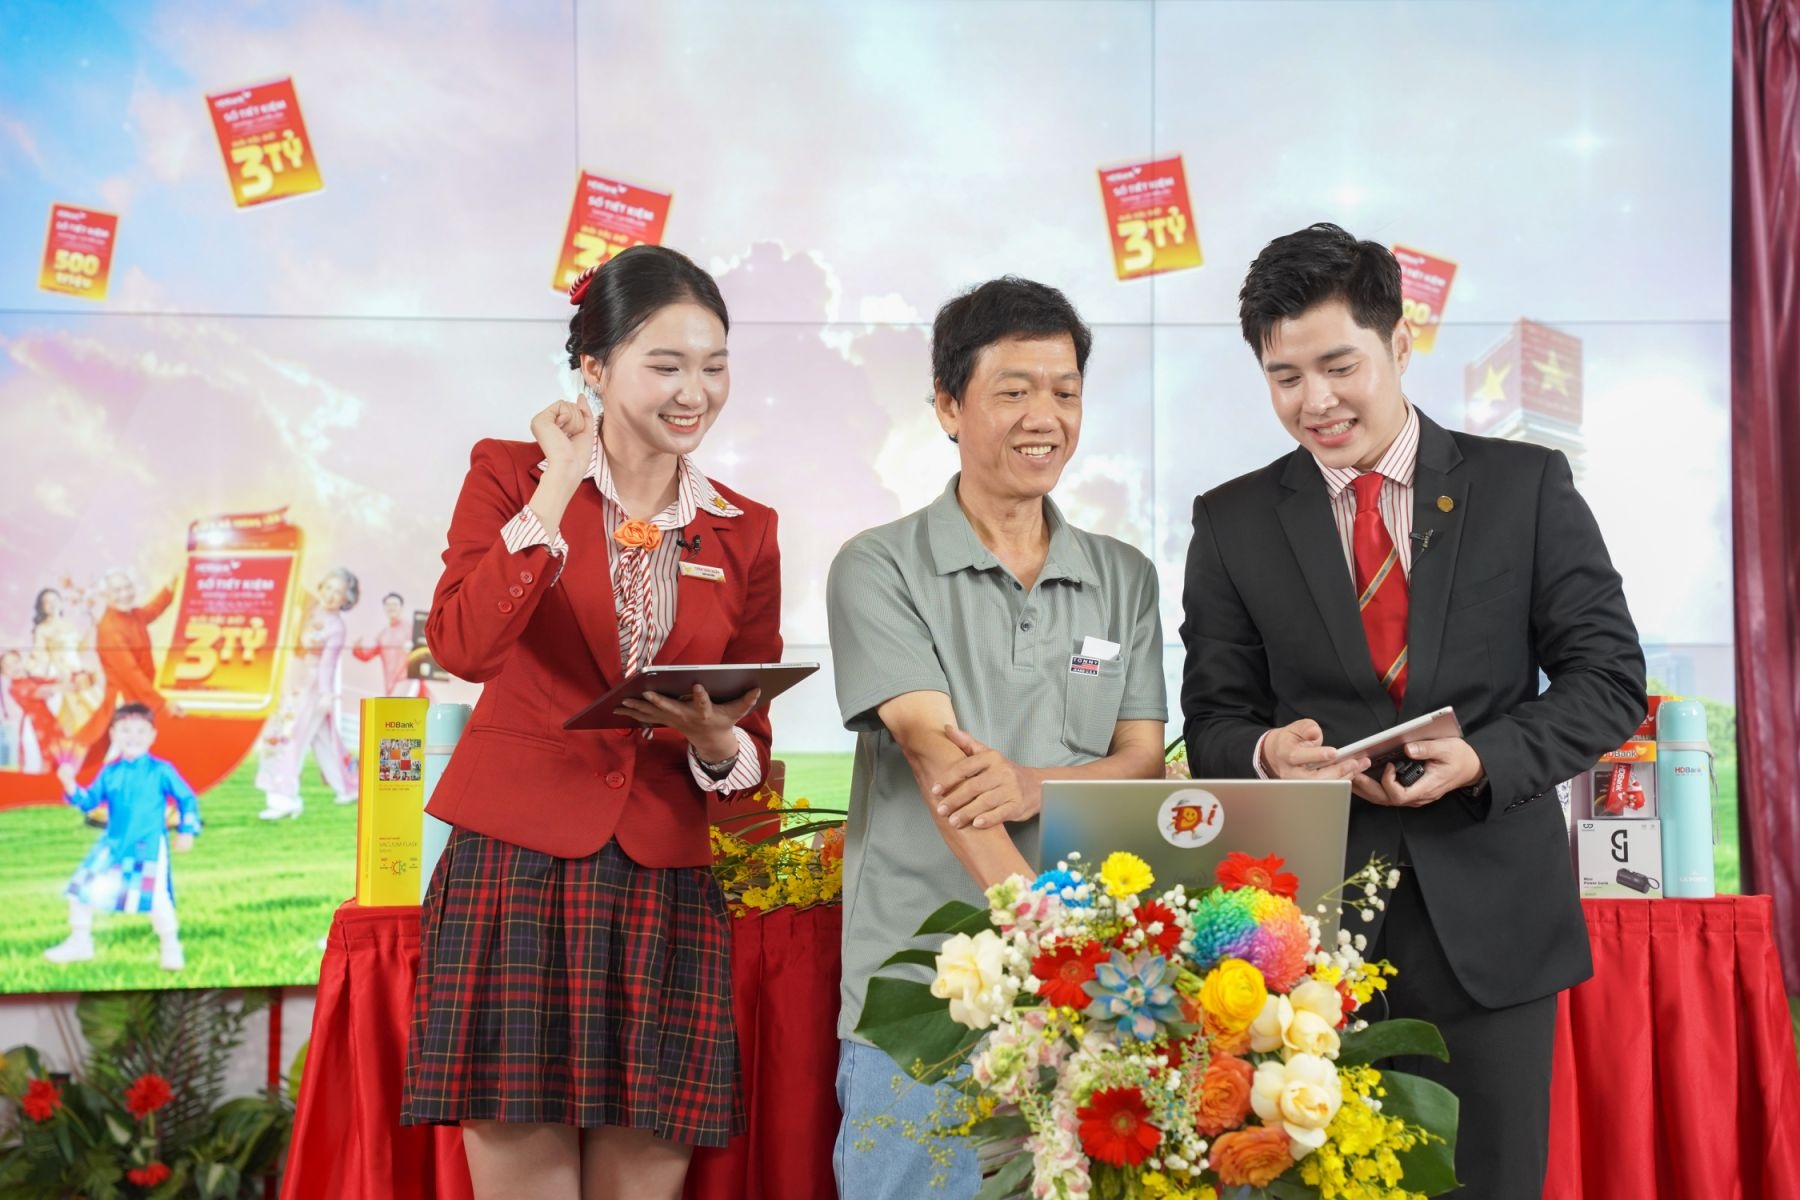
Giải mã tỷ phú - Rước lộc 3 tỷ: Khoảnh khắc vỡ òa tại buổi quay số cuối cùng.

Phó Chủ tịch SHB Đỗ Quang Vinh và chiến lược “5 First” – nền tảng công nghệ gắn với phát triển bền vững hiệu quả

Thị trường rung lắc vì căng thẳng Mỹ - Iran: Sai lầm nhà đầu tư nên tránh