Ngân hàng quản trị vốn theo “dấu chân carbon”

| Tín chỉ carbon lên sàn: Mở lối dòng vốn xanh Khơi thông dòng vốn xanh cho phát triển bền vững Ngân hàng làm cầu nối chuyển hóa vốn xanh |
Đo carbon phía sau các khoản vay
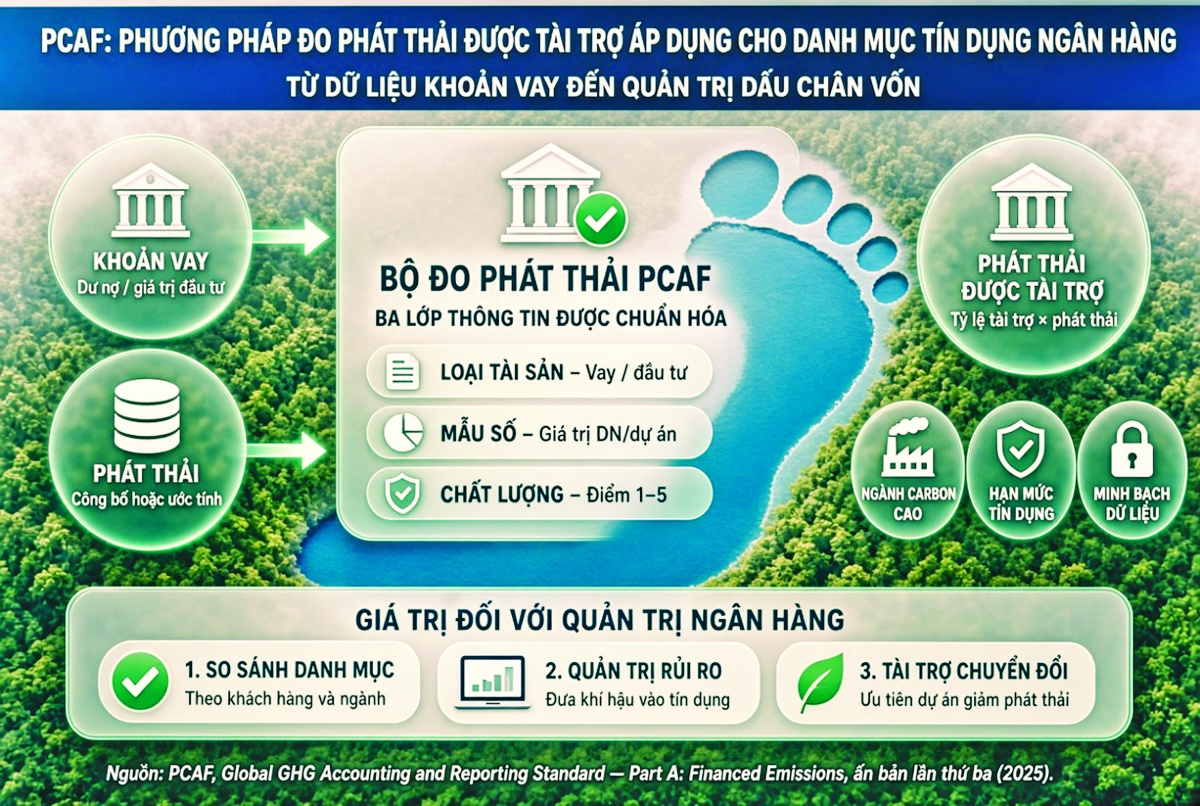
BIDV trở thành ngân hàng đầu tiên tại Việt Nam gia nhập Hiệp hội Đối tác Kế toán Carbon trong lĩnh vực tài chính (PCAF). Theo đó, ngân hàng sẽ áp dụng phương pháp quốc tế để đo lường, công bố lượng khí nhà kính gắn với danh mục cho vay và đầu tư, qua đó xác định mức phát thải từ những hoạt động kinh tế do dòng vốn ngân hàng này tài trợ.
MSB mặc dù chưa gia nhập PCAF, trước đó đã phối hợp với S&P Global Sustainable1 kiểm kê khí nhà kính và tính phát thải được tài trợ theo phương pháp của PCAF. Phạm vi đo lường bao phủ 58,2% tổng dư nợ, tương đương 83,76% danh mục khách hàng doanh nghiệp. Báo cáo Phát triển bền vững năm 2025 của MSB ghi nhận hơn 3,2 triệu tấn CO₂ tương đương phát sinh từ phần danh mục này, chiếm trên 99% tổng dấu chân carbon được ngân hàng xác định.
Theo phương pháp của PCAF, phát thải của doanh nghiệp hoặc dự án được phân bổ cho ngân hàng theo tỷ lệ tài trợ. Chẳng hạn, nếu vốn ngân hàng chiếm 20% giá trị doanh nghiệp hoặc dự án thì một phần tương ứng trong lượng phát thải cũng được ghi nhận vào danh mục của ngân hàng. Cách tính này giúp tổ chức tín dụng xác định lượng carbon gắn với từng khoản vay, mức độ tập trung theo ngành và những lĩnh vực cần ưu tiên quản lý.
Quan sát trên thị trường cho thấy, phương pháp đo lường của PCAF đang được các NHTM tiếp cận ở nhiều cấp độ. Ngoài ra, Techcombank đã thí điểm theo dõi phát thải được tài trợ tại một số ngành có mức phát thải cao. Ngân hàng cũng đã lập báo cáo phân bổ vốn và đánh giá tác động môi trường đối với các dự án được tài trợ bằng trái phiếu xanh. Báo cáo sau phát hành năm 2025 của Techcombank đã được S&P Global Ratings đánh giá độc lập, còn báo cáo phân bổ vốn tại ngày 31/12/2025 được UHY Việt Nam kiểm toán.
Tại HDBank và VPBank, việc quản trị phát thải từ các dự án được tài trợ cũng đã được cụ thể hóa. HDBank đã xây dựng chính sách hạn chế cấp vốn đối với một số lĩnh vực phát thải cao. Trong khi đó, VPBank đang xây dựng phương pháp ước tính phát thải từ danh mục tín dụng trên cơ sở tham chiếu các tiêu chí đo lường của PCAF. Kết quả sẽ được sử dụng để nhận diện những ngành có cường độ carbon và rủi ro khí hậu cao, làm cơ sở quản trị danh mục và phân bổ vốn.
Cùng với đó, ACB đã xây dựng Khung Tài chính bền vững nhằm minh bạch tiêu chí thẩm định các khoản vay xanh và xã hội. SeABank cũng đưa mục tiêu giảm 10% phát thải khí nhà kính đến năm 2030 vào chiến lược phát triển, đồng thời sử dụng hệ thống quản lý rủi ro môi trường – xã hội để tăng tỷ trọng tín dụng xanh và giảm “tính nâu” trong danh mục cho vay.
Rủi ro khí hậu vào hạn mức tín dụng
Theo các NHTM, kết quả đo lường phát thải đang được sử dụng để nhận diện những lĩnh vực có rủi ro khí hậu cao, từ đó điều chỉnh khẩu vị rủi ro, hạn mức ngành và điều kiện cấp tín dụng cho các doanh nghiệp.
Thông tin từ VPBank cho thấy, từ năm 2025, ngân hàng đã sử dụng yếu tố khí hậu khi xác lập hạn mức tín dụng đối với ngành điện than, đồng thời thực hiện kiểm tra sức chịu đựng khí hậu năm thứ năm liên tiếp. Song song đó, VPBank công bố không tài trợ vốn cho nhà máy điện than xây dựng mới hoặc dự án kéo dài tuổi thọ, mở rộng công suất nhà máy hiện hữu. Trong khi đó, các khoản vay phục vụ lắp đặt thiết bị giảm phát thải, cải tiến công nghệ hoặc thực hiện lộ trình chuyển đổi vẫn được xem xét trong hạn mức được phê duyệt.
Ở khía cạnh khác, ông Võ Hoàng Hải, Phó Tổng Giám đốc NamABank cho rằng, các tiêu chí môi trường hiện đã được nhiều ngân hàng đưa vào hoạt động cấp vốn thông qua những yêu cầu đi kèm nguồn vốn quốc tế. Riêng tại NamABank, khi tiếp nhận vốn từ IFC, ADB và các định chế tài chính quốc tế, ngân hàng đồng thời tiếp nhận yêu cầu về quản trị rủi ro, công bố thông tin, đánh giá tác động môi trường – xã hội và phân loại xanh. Các yêu cầu này được chuyển thành tiêu chí trong quá trình thẩm định, cấp tín dụng và giám sát sử dụng vốn. Qua đó, ngân hàng xác định dự án đủ điều kiện, yêu cầu khách hàng bổ sung dữ liệu và theo dõi tác động sau giải ngân.
Tại các ngân hàng khác như Techcombank và HDBank, giới hạn cấp tín dụng cũng đã được cụ thể hóa thông qua chính sách quản lý rủi ro môi trường – xã hội và danh mục loại trừ. Theo Báo cáo về thực hành ESG trong ngành Ngân hàng Việt Nam năm 2025 của Oxfam, Techcombank đã ban hành quy định quản lý rủi ro môi trường – xã hội có hiệu lực từ tháng 6/2023, đồng thời áp dụng danh mục những hoạt động không được cấp tín dụng. Trong khi đó, HDBank đặt ra giới hạn trực tiếp đối với các lĩnh vực phát thải cao. Ngân hàng này công bố không tài trợ cho hoạt động khai thác than, thăm dò và khai thác dầu, hạ tầng chuyên phục vụ ngành than và nhà máy nhiệt điện than.
Ông Paul Xavier, chuyên gia của IFC nhận định, việc đưa tiêu chí môi trường vào quyết định cấp tín dụng sẽ ngày càng phổ biến khi các ngân hàng tăng cường tiếp cận nguồn vốn quốc tế. Theo đó, ngân hàng muốn mở rộng khả năng huy động vốn dài hạn phải chứng minh được dòng tiền được phân bổ đúng mục đích, danh mục dự án đáp ứng tiêu chuẩn môi trường và các rủi ro phát sinh được nhận diện, kiểm soát.
Những yêu cầu này sau đó sẽ được chuyển vào quy trình nội bộ dưới dạng danh mục loại trừ, giới hạn cấp tín dụng theo ngành hoặc điều kiện bổ sung đối với từng khách hàng. Theo ông Paul Xavier, khi các chuẩn mực quản trị được đưa vào chính sách tín dụng, cách làm này sẽ tiếp tục lan rộng, trước hết ở những ngành có mức phát thải và rủi ro chuyển đổi cao. Nhóm các doanh nghiệp xã hội, doanh nghiệp thực hành ESG tốt sẽ ngày càng được các TCTD mở rộng hạn mức tài trợ vốn và tham gia sâu vào cấu trúc tài chính, quản trị dòng tiền kinh doanh và phát triển hệ sinh thái chuỗi giá trị.
Tin liên quan
Tin khác
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Ngân hàng không thiếu nguồn vốn cho tăng trưởng xanh
Giao dịch số dần bão hòa, ngân hàng làm gì để chạm đến cảm xúc khách hàng?

Thanh toán số tạo động lực mới cho tăng trưởng kinh tế
ACB được trao giải về ứng dụng công nghệ trong kinh doanh

Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững

Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Tăng cảnh báo gian lận trong thanh toán số

Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo