NIM ngân hàng ngày càng chịu nhiều sức ép

| NIM vẫn sẽ bị “kìm chân” trong năm 2025 BIDV: Lợi nhuận bị kìm hãm bởi NIM thu hẹp Dư địa cải thiện NIM ngày càng thu hẹp |
Chi phí vốn tăng, NIM khó mở rộng
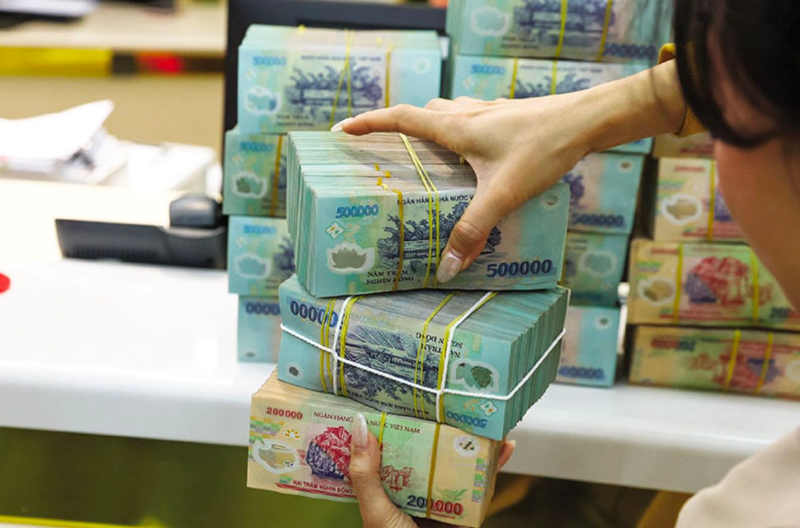
Theo báo cáo vĩ mô mới đây của Công ty Chứng khoán Vietcombank (VCBS), một số ngân hàng vừa và nhỏ đã điều chỉnh giảm lãi suất ở các kỳ hạn dài sau nhịp tăng của tháng trước. Tuy nhiên, thị trường vẫn ghi nhận những trường hợp tăng lãi suất, chủ yếu ở các kỳ hạn trung và dài. VCBS dự báo mặt bằng lãi suất huy động trong thời gian tới nhiều khả năng tiếp tục duy trì quanh vùng cao hiện tại. Nguyên nhân là nhu cầu duy trì nguồn vốn ổn định của các ngân hàng vẫn lớn khi tăng trưởng tín dụng và huy động vốn chưa thực sự cân bằng.
 |
| NIM ngân hàng ngày càng chịu nhiều sức ép |
Mặt khác, áp lực còn đến từ cơ cấu nguồn vốn. Tiền gửi không kỳ hạn (CASA) vốn là một trong những nguồn vốn có chi phí thấp nhất của ngân hàng. Tuy nhiên, dữ liệu thị trường cho thấy CASA của nhiều ngân hàng đã giảm so với cuối năm trước. Khi dòng tiền không kỳ hạn suy giảm, ngân hàng phải phụ thuộc nhiều hơn vào tiền gửi có kỳ hạn, qua đó làm tăng chi phí vốn bình quân. Vì thế, khả năng duy trì CASA đang ngày càng trở thành một trong những yếu tố quan trọng quyết định sức khỏe của NIM.
Ở chiều ngược lại, các ngân hàng cũng khó chuyển phần tăng của chi phí huy động sang lãi suất cho vay. Chính phủ và NHNN tiếp tục định hướng các tổ chức tín dụng tiết giảm chi phí hoạt động, duy trì mặt bằng lãi suất hợp lý và giảm lãi suất cho vay để hỗ trợ doanh nghiệp, người dân cũng như các lĩnh vực ưu tiên của nền kinh tế. Điều này tạo nên sức ép hai chiều khá rõ, giá vốn đầu vào khó giảm mạnh trong khi lãi suất đầu ra cần tiếp tục được tiết giảm.
Dù vậy, NIM trong quý II/2026 chưa diễn biến hoàn toàn tiêu cực. Theo Công ty Chứng khoán Yuanta Việt Nam, NIM của nhóm ngân hàng niêm yết được khảo sát đã cải thiện so với quý trước, lên trên 3%. Nguyên nhân chủ yếu được lý giải bởi sự thay đổi cơ cấu kỳ hạn cho vay và việc các ngân hàng dịch chuyển sang các khoản vay có lợi suất tốt hơn. Tuy nhiên, theo các chuyên gia, trong nửa cuối năm, các ngân hàng vẫn phải đồng thời giải quyết ba bài toán, bảo đảm nguồn vốn cho tăng trưởng tín dụng, tiếp tục giảm lãi suất cho vay và kiểm soát chất lượng tài sản.
Nếu chất lượng tín dụng suy giảm, ngân hàng còn phải tăng chi phí dự phòng, ảnh hưởng trực tiếp đến lợi nhuận. NIM vì vậy nhiều khả năng vẫn là một trong những biến số được theo dõi sát nhất của ngành Ngân hàng trong những tháng cuối năm.
Giảm phụ thuộc vào NIM
Trong bối cảnh biên lãi chịu sức ép, bài toán của các ngân hàng không còn đơn thuần là tìm cách giữ NIM ở mức cao, mà là làm thế nào duy trì hiệu quả kinh doanh khi nguồn thu từ chênh lệch lãi suất không còn nhiều dư địa.
Ông Đỗ Thanh Tùng, Trưởng phòng cao cấp Trung tâm Phân tích Công ty Chứng khoán Rồng Việt (VDSC), cho rằng thông điệp gắn việc giảm lãi suất cho vay với phân bổ chỉ tiêu tăng trưởng tín dụng tạo ra áp lực đáng kể đối với các ngân hàng thương mại.
Để duy trì NIM, theo ông Tùng, các ngân hàng có thể vừa giảm lãi suất đối với một số lĩnh vực ưu tiên, vừa cơ cấu lại kỳ hạn các khoản vay nhằm cân bằng phần giảm lãi suất và bảo vệ khả năng sinh lời. Đây cũng là lý do cơ cấu tài sản ngày càng đóng vai trò quan trọng. Một ngân hàng không chỉ cần tăng trưởng tín dụng, mà còn phải lựa chọn được danh mục cho vay có mức lợi suất phù hợp với rủi ro, kỳ hạn tương thích với nguồn vốn và khả năng thu hồi tốt.
Tuy nhiên, việc kéo dài kỳ hạn cho vay để cải thiện lợi suất cũng không thể thực hiện bằng mọi giá. Nếu nguồn vốn đầu vào chủ yếu ngắn hạn trong khi tài sản ngày càng dài hạn, ngân hàng lại phải đối mặt với bài toán chênh lệch kỳ hạn và thanh khoản.
Do vậy, một hướng đi quan trọng hơn là cải thiện chất lượng nguồn vốn, trong đó CASA tiếp tục được xem là một lợi thế cạnh tranh lớn. CASA cao giúp ngân hàng giảm chi phí vốn, qua đó tạo thêm dư địa để giảm lãi suất cho vay mà không phải hy sinh quá nhiều NIM.
Điều này lý giải vì sao cuộc cạnh tranh giữa các ngân hàng đang dịch chuyển mạnh sang ngân hàng số, tài khoản thanh toán, trả lương qua tài khoản, hệ sinh thái tiêu dùng và các dịch vụ có khả năng giữ dòng tiền của khách hàng.
Cùng với đó, thu ngoài lãi cũng đang trở thành “tấm đệm” ngày càng quan trọng cho lợi nhuận ngân hàng. Công ty cổ phần Chứng khoán MB (MBS) cho rằng, áp lực NIM là một trong những nguyên nhân khiến triển vọng lợi nhuận ngành Ngân hàng năm 2026 được điều chỉnh thận trọng hơn. Ngược lại, nguồn thu từ thanh toán, phí dịch vụ và sự phục hồi của một số mảng như bancassurance được kỳ vọng đóng góp tích cực hơn.
Các khảo sát cho thấy, những ngân hàng chủ động phát triển hệ sinh thái tài chính, đa dạng hóa sản phẩm và tăng nguồn thu dịch vụ sẽ có khả năng chống chịu tốt hơn khi NIM bước vào chu kỳ kém thuận lợi. Do đó, theo các chuyên gia, gia tăng thu ngoài lãi vì vậy không còn chỉ là lựa chọn để cải thiện lợi nhuận trong ngắn hạn, mà ngày càng trở thành yêu cầu mang tính chiến lược.
Nếu giai đoạn 2023-2025 động lực lợi nhuận ngân hàng chủ yếu đến từ sự cải thiện của NIM nhờ mặt bằng lãi suất thấp thì năm 2026, trọng tâm sẽ chuyển sang khả năng kiểm soát chi phí, mở rộng thu nhập ngoài lãi và tận dụng các lợi thế từ chuyển đổi số cũng như chính sách.
Tin liên quan


Tin khác

Tín dụng tăng 11,94%, dư nợ toàn nền kinh tế đạt khoảng 20,8 triệu tỷ đồng

Quản trị tài chính trong kỷ nguyên số: Nâng chất lượng dòng vốn, củng cố năng lực tăng trưởng
Cập nhật 18 nguyên tắc về hệ thống bảo hiểm tiền gửi hiệu quả

Nâng cao năng lực truyền thông chính sách trong ngành Ngân hàng

Sáng 30/10: Tỷ giá trung tâm giảm 7 đồng

[Infographic] Tỷ giá tính chéo để xác định trị giá tính thuế từ 29/10-4/11

Fed giữ nguyên lãi suất: Áp lực nào đối với Việt Nam?
Khu vực ngân hàng của Việt Nam được WB ghi nhận về hiệu quả hoạt động

Sáng 29/10: NHNN niêm yết tỷ giá trung tâm ở mức 25.644 đồng
SACOMBANK củng cố nền tảng, hướng tới mục tiêu hoàn thành đề án tái cơ cấu theo kế hoạch