Thị trường nhà ở Hà Nội 2025: Sức cầu giữ nhịp, giá khó hạ

| Hà Nội: Thị trường căn hộ phục hồi, phân khúc hạng A dẫn dắt thanh khoản Căn hộ bùng nổ, nhà liền thổ chờ cú hích hạ tầng Giá căn hộ phân hóa mạnh giữa trung tâm và vùng vệ tinh |
 |
| Nguồn cung phục hồi, giá nhà Hà Nội vẫn chịu áp lực tăng |
Nguồn cung phục hồi, giá tiếp tục leo thang
Ngày 14/1/2026, CBRE công bố Báo cáo tiêu điểm thị trường bất động sản Hà Nội, qua đó phác họa bức tranh toàn cảnh về diễn biến thị trường nhà ở trong năm 2025 – một năm được đánh giá là mang tính bản lề với nhiều thay đổi quan trọng, không chỉ tại Hà Nội mà còn ở TP.Hồ Chí Minh.
Theo ông Huỳnh Tuấn Kiệt, Giám đốc Bộ phận Tiếp thị nhà ở của CBRE Việt Nam, khi nhìn lại thị trường năm 2025, có thể nhận diện rõ ba điểm nhấn lớn phản ánh “sức khỏe” của thị trường bất động sản gồm: nguồn cung, mặt bằng giá và mức độ hấp thụ.
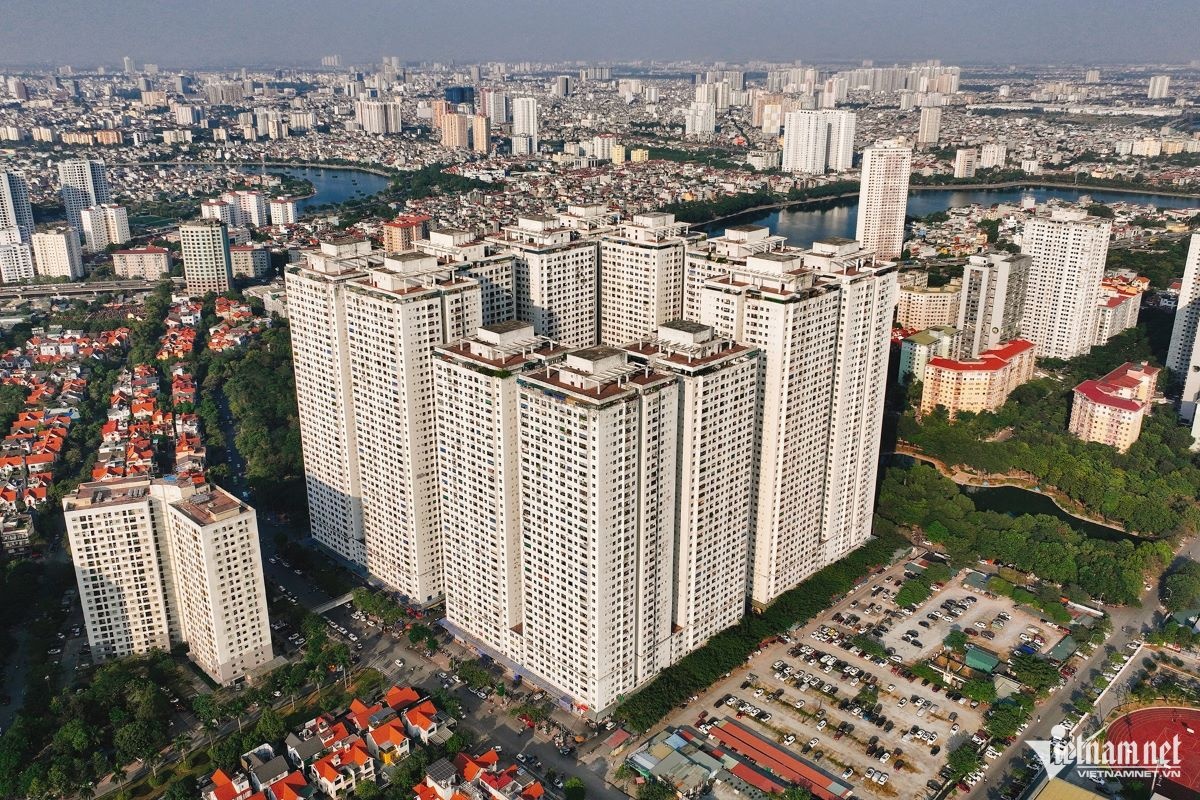
Về nguồn cung, năm 2025 được xem là một năm tích cực đối với thị trường căn hộ Hà Nội. Sau giai đoạn sụt giảm mạnh bởi tác động của đại dịch Covid-19, nguồn cung căn hộ tại Thủ đô đã từng bước phục hồi và đến năm 2025 đạt mức cao nhất trong vòng 5 năm trở lại đây, tiệm cận giai đoạn trước dịch.
Từ năm 2019 – thời điểm thị trường bất động sản Hà Nội từng rất sôi động với tốc độ tăng trưởng nhanh – đến nay, thị trường đã trải qua nhiều biến động. Tuy nhiên, trong những năm gần đây, Hà Nội vẫn duy trì được nhịp triển khai dự án khá đều đặn. Nguồn cung thường xuyên giữ ở mức trên 30.000 căn mỗi năm và riêng năm 2025 đã chạm ngưỡng cao nhất trong chu kỳ 5 năm, trở thành một trong những tín hiệu tích cực nhất của thị trường khu vực phía Bắc.
Ở chiều ngược lại, thị trường TP.Hồ Chí Minh trong năm 2025 cũng ghi nhận nhiều thay đổi đáng chú ý, đặc biệt về cơ cấu nguồn cung. Sau giai đoạn sáp nhập Bình Dương và Bà Rịa – Vũng Tàu vào không gian phát triển của TP.Hồ Chí Minh, quy mô và phân khúc sản phẩm trên thị trường có sự dịch chuyển rõ rệt.
Theo CBRE, trong các phân tích, thị trường TP.Hồ Chí Minh được xem xét theo hai giai đoạn trước và sau sáp nhập như một bước chuyển tiếp mang tính bản lề. Nếu tại khu vực trung tâm, nguồn cung căn hộ năm 2025 có cải thiện nhưng vẫn ở mức thấp do quỹ đất hạn chế, thì sau sáp nhập, một lượng lớn nguồn cung mới – đặc biệt ở phân khúc trung cấp – được bổ sung từ các khu vực vệ tinh. Điều này giúp tổng nguồn cung của thị trường phía Nam tăng lên rõ rệt, đồng thời mở ra những thay đổi đáng chú ý về cấu trúc thị trường.
Ở góc độ giá bán, ông Huỳnh Tuấn Kiệt cho rằng đây là yếu tố nhận được sự quan tâm lớn nhất từ cả chủ đầu tư, nhà đầu tư lẫn người mua ở thực. Trong hai năm trở lại đây, giá nhà tăng liên tục đã trở thành hiện thực phổ biến trên thị trường.
Năm 2025, cả Hà Nội và TP.Hồ Chí Minh đều ghi nhận xu hướng tăng giá, dù đến cuối năm, tốc độ tăng đã có dấu hiệu chậm lại. Tại Hà Nội, giao dịch trên thị trường thứ cấp cho thấy giá căn hộ năm 2025 tăng khoảng 24% so với năm 2024, phản ánh áp lực tăng giá trong bối cảnh nguồn cung cải thiện nhưng vẫn chưa thực sự dồi dào ở phân khúc vừa túi tiền.
Trong khi đó, tại TP.Hồ Chí Minh, khu vực trung tâm tiếp tục ghi nhận mức tăng giá cao do nguồn cung hạn chế kéo dài. Tuy nhiên, sau khi sáp nhập các khu vực lân cận, việc bổ sung nguồn cung trung cấp đã phần nào giúp “hạ nhiệt” đà tăng giá, tạo ra sự điều chỉnh nhất định trong cơ cấu giá toàn thị trường.
Triển vọng năm 2026
Bên cạnh nguồn cung và giá bán, mức độ hấp thụ là chỉ báo quan trọng phản ánh sức cầu thực của thị trường. Theo ông Huỳnh Tuấn Kiệt, dù nguồn cung có sự thay đổi mạnh, điểm tích cực là nhu cầu tại cả hai thị trường Hà Nội và TP.Hồ Chí Minh vẫn duy trì ở mức ổn định.
Tỷ lệ hấp thụ khả quan cho thấy thị trường vẫn giữ được nền tảng sức khỏe tương đối tốt, đặc biệt nhờ lực cầu ở thực. Riêng tại Hà Nội, với gần 36.000 căn hộ được chào bán trong năm 2025 - mức cao nhất trong 5 năm trở lại đây, thị trường vẫn duy trì được sự ổn định nhờ hàng loạt dự án quy mô lớn được triển khai đều đặn. Điều này cho thấy, dù trải qua nhiều biến động, thị trường căn hộ Hà Nội vẫn giữ được nhịp phát triển tương đối bền bỉ, tạo nền tảng cho chu kỳ tăng trưởng tiếp theo.
Dữ liệu của CBRE cũng cho thấy, cơ cấu giá và phân bổ nguồn cung tại Hà Nội đang bộc lộ rõ xu hướng phân hóa theo không gian và phân khúc. Thị trường hiện hình thành ba khoảng giá chính gồm: dưới 60 triệu đồng/m²; từ 60-120 triệu đồng/m²; và trên 120 triệu đồng/m².
Trong đó, phân khúc từ 60–120 triệu đồng/m² chiếm tỷ trọng lớn nhất, trở thành “xương sống” của thị trường căn hộ. Đây là khoảng giá phù hợp hơn với nhóm khách mua ở thực và nhà đầu tư dài hạn, trong bối cảnh mặt bằng giá chung đã tăng cao so với các năm trước và khả năng chi trả của người mua ngày càng được cân nhắc kỹ lưỡng.
Bước sang năm 2026, CBRE kỳ vọng nguồn cung căn hộ tại Hà Nội sẽ đạt khoảng 33.000 căn, gần tương đương với lượng mở bán của năm 2025. Mặt bằng giá bán sơ cấp được dự báo sẽ có sự điều tiết nhờ sự kết hợp của nhiều yếu tố, bao gồm nguồn cung lớn, mức giá cạnh tranh từ các dự án tại Văn Giang, cùng với nguồn cung từ các dự án nội thành có giá bán cao.
Trong khi đó, giá thứ cấp có khả năng chịu áp lực, trong bối cảnh lãi suất có xu hướng gia tăng và lượng nguồn cung tương lai tiếp tục dồi dào hơn so với giai đoạn trước.
Ở góc nhìn dài hạn, bà Nguyễn Hoài An, Giám đốc cấp cao chi nhánh CBRE Việt Nam tại Hà Nội cho răng, hạ tầng phát triển, đặc biệt là hạ tầng giao thông, sẽ tiếp tục là động lực quan trọng thúc đẩy sự hình thành và phát triển các dự án bất động sản mới, trong đó có nhiều dự án quy mô lớn.
Theo bà An, trong bối cảnh thị trường bước sang giai đoạn mới với nhiều yếu tố đan xen, các chủ đầu tư cần có sự chuẩn bị kỹ lưỡng về chiến lược tài chính, kinh doanh và phát triển sản phẩm, nhằm thích ứng hiệu quả với từng chu kỳ biến động. Đây cũng sẽ là yếu tố quyết định khả năng cạnh tranh và tính bền vững của thị trường bất động sản Hà Nội trong giai đoạn tới.
Tin liên quan


Tin khác

Từ tăng vốn sang tăng năng suất: Đường tới tăng trưởng hai con số

Nâng hạng thị trường chứng khoán: ‘Sức ép’ tiếp tục cải cách?
Những “cú bắt tay” đưa dòng vốn quốc tế vào thị trường bất động sản Việt Nam
Người mua nhà lựa chọn dự án bất động sản tạo ra giá trị thực

Nâng hạng thị trường - bệ phóng cho chứng khoán Việt tới kỷ nguyên mới

Góp gần 80% kim ngạch xuất khẩu, doanh nghiệp FDI vẫn kém hiện diện trên sàn chứng khoán

Nasdaq khởi sắc, Phố Wall vẫn ‘nặng gánh’ lãi suất

Vào rổ FTSE, Vanguard dự kiến rót 2,5 tỷ USD vào chứng khoán Việt Nam

Vì sao nhiều doanh nghiệp lớn vẫn đứng ngoài rổ FTSE?

VN-Index rung lắc mạnh, dòng tiền vẫn tìm đến cổ phiếu ngân hàng