Giá căn hộ phân hóa mạnh giữa trung tâm và vùng vệ tinh

| Nguồn cung nhỏ giọt đẩy giá căn hộ TP. Hồ Chí Minh tăng “phi mã” Giá căn hộ chung cư bắt đầu "hạ nhiệt", đất nền "nóng" cục bộ Thị trường căn hộ thứ cấp Hà Nội hạ nhiệt sau chu kỳ tăng nóng |
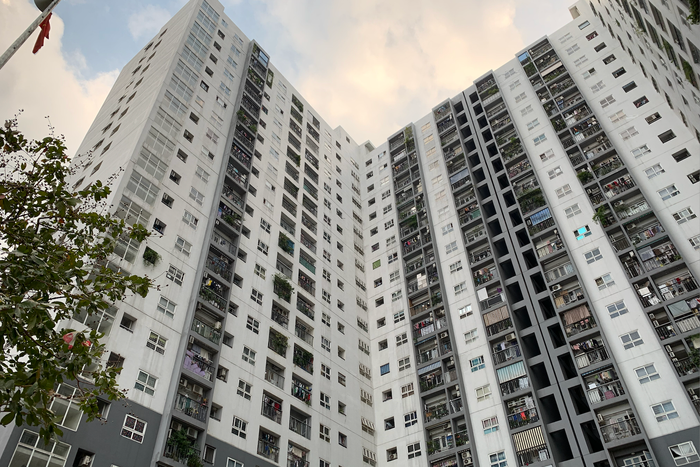 |
| Quý IV/2025, thị trường căn hộ lập kỷ lục nguồn cung mới |
Nguồn cung bùng nổ
Theo dữ liệu từ Trung tâm Nghiên cứu Thị trường & Am hiểu Khách hàng One Mount Group, quý IV/2025 ghi nhận một cột mốc đặc biệt của thị trường căn hộ sơ cấp khi tổng nguồn cung mở bán mới tại Hà Nội và TP. Hồ Chí Minh đạt hơn 66.000 căn – mức cao nhất trong vòng ba năm trở lại đây. Việc lượng cung lớn dồn vào ba tháng cuối năm cho thấy, niềm tin của các chủ đầu tư vào triển vọng thị trường đã được củng cố rõ rệt, sau giai đoạn dài trầm lắng vì vướng mắc pháp lý và khó khăn về dòng vốn.
Tại Hà Nội, nguồn cung mở bán mới trong quý IV đạt khoảng 15.500 căn, tăng 85% so với quý III/2025 và tăng 26% so với cùng kỳ năm trước. Đáng chú ý, thị trường ghi nhận tới 14 dự án lần đầu ra mắt – con số cao nhất từ trước đến nay trong một quý. Xu hướng dịch chuyển nguồn cung ra ngoài khu vực trung tâm tiếp tục rõ nét, trong đó Văn Giang (Hưng Yên) đóng vai trò dẫn dắt khi cung cấp khoảng 9.400 căn, chiếm 61% tổng nguồn cung toàn thị trường, tăng gấp 8,6 lần so với quý trước.
Theo ông Trần Minh Tiến, Giám đốc Trung tâm Nghiên cứu Thị trường & Am hiểu Khách hàng One Mount Group, diễn biến này phản ánh xu hướng mở rộng không gian đô thị Hà Nội về các khu vực vệ tinh, nơi quỹ đất dồi dào hơn và hạ tầng kết nối ngày càng hoàn thiện. Các đại đô thị quy mô lớn tiếp tục là động lực chính, góp phần tái cấu trúc lại bản đồ nguồn cung của thị trường căn hộ Thủ đô.
Trong khi đó, TP. Hồ Chí Minh cho thấy sự phục hồi rõ rệt sau giai đoạn trầm lắng kéo dài. Nguồn cung mở bán mới trong quý IV/2025 đạt khoảng 14.500 căn, tăng 130% so với quý trước và cao gấp 2,7 lần so với cùng kỳ năm 2024. Đáng chú ý, thị trường Bình Dương tiếp tục giữ vai trò động lực chính khi đóng góp khoảng 8.200 căn, chiếm 57% tổng nguồn cung mới, với mức tăng ấn tượng cả theo quý lẫn theo năm.
Theo ông Trần Minh Tiến, một trong những điểm nổi bật nhất của quý IV/2025 là sự trở lại đồng loạt của nhiều chủ đầu tư lớn. Tại Hà Nội, hàng loạt dự án mới và dự án quy mô lớn được ra mắt bởi các doanh nghiệp tên tuổi, trong khi tại TP. Hồ Chí Minh, nhiều chủ đầu tư cũng tái khởi động hoặc mở bán các dự án tại khu vực trung tâm và vùng lõi đô thị. Xu hướng này phản ánh quá trình tháo gỡ pháp lý đang diễn ra tích cực, đồng thời cho thấy kỳ vọng của doanh nghiệp vào một chu kỳ tăng trưởng bền vững hơn trong trung và dài hạn.
Song song với sự gia tăng nguồn cung, khả năng hấp thụ của thị trường cũng ghi nhận ở mức khả quan. Trong năm 2025, Hà Nội tiêu thụ khoảng 34.500 căn hộ, tăng nhẹ 2% so với năm 2024, trong khi TP. Hồ Chí Minh đạt khoảng 30.400 căn, cao gấp 2,4 lần so với năm trước. Những con số này cho thấy thị trường không chỉ “ra hàng” nhiều hơn mà còn có lực cầu đủ mạnh để hấp thụ nguồn cung mới.
Phân hóa rõ nét về giá
Xét theo cơ cấu tiêu thụ, thị trường Hà Nội tiếp tục được dẫn dắt bởi phân khúc cao cấp và hạng sang, với tỷ lệ hấp thụ trung bình khoảng 89%. Trong đó, phân khúc cao cấp tiêu thụ khoảng 22.700 căn, chiếm 66% tổng lượng giao dịch toàn thị trường, tập trung chủ yếu tại khu Đông. Phân khúc hạng sang, phân bổ nhiều tại khu Bắc và khu Tây, ghi nhận khoảng 11.800 căn được tiêu thụ trong năm. Điều này cho thấy nhu cầu đối với các sản phẩm có chất lượng cao, pháp lý rõ ràng và hệ sinh thái đồng bộ vẫn duy trì ổn định.
Ngược lại, thị trường TP. Hồ Chí Minh thể hiện cơ cấu tiêu thụ đa dạng hơn. Khu vực trung tâm tiếp tục dẫn dắt thị trường với dòng sản phẩm cao cấp và hạng sang, chiếm khoảng 80% lượng giao dịch. Trong khi đó, phân khúc trung cấp dịch chuyển mạnh sang các thị trường vệ tinh, đặc biệt là Bình Dương, nơi đóng góp hơn 60% tổng lượng giao dịch toàn thị trường trong năm 2025. Sự dịch chuyển này phản ánh xu hướng tìm kiếm sản phẩm có mức giá “dễ tiếp cận” hơn của người mua ở thực và nhà đầu tư dài hạn.
Theo ông Trần Minh Tiến, diễn biến giá bán tại hai thị trường lớn trong năm 2025 cũng cho thấy sự phân hóa đáng chú ý. Tại Hà Nội, đơn giá sơ cấp trung bình quý IV/2025 đạt mức 86 triệu đồng/m2, đi ngang so với quý trước nhưng tăng 13% so với cùng kỳ năm ngoái. Đà tăng giá chững lại chủ yếu do nguồn cung mới tập trung tại các khu vực ngoài trung tâm như Văn Giang (Hưng Yên), Đan Phượng, Hoài Đức và Hòa Lạc. Trong khi đó, giá các dự án mở mới lần đầu tại khu trung tâm vẫn neo cao, đạt trung bình 124 triệu đồng/m2.
Tại trung tâm TP. Hồ Chí Minh, giá bán trung bình đã đạt 103,2 triệu đồng/m2, tăng 8,6% so với quý trước và tăng 25% so với cùng kỳ năm 2024. Động lực chính thúc đẩy giá sơ cấp tăng mạnh trong năm 2025 đến từ sự xuất hiện của các dự án hạng sang với mức giá chào bán kỷ lục. Điển hình như dự án Eaton Park ghi nhận mức giá tòa tháp cuối cùng vượt ngưỡng 200 triệu đồng/m2, hay các phân khu mới tại khu đô thị Phú Mỹ Hưng cũng xác lập đơn giá trên 180 triệu đồng/m2. Việc tập trung vào phân khúc cao cấp và hạng sang đã trực tiếp định vị lại mặt bằng giá tại trung tâm kinh tế phía Nam.
Đáng chú ý, ông Trần Minh Tiến cho hay, thị trường Bình Dương đang ghi nhận tốc độ tăng trưởng giá tương đương với khu vực trung tâm TP. Hồ Chí Minh. Đơn giá trung bình đạt 51,8 triệu đồng/m2, tăng 13% so với quý trước và 26% so với cùng kỳ năm ngoái. Kỳ vọng vào quy hoạch và phát triển hạ tầng đồng bộ sau sáp nhập, cùng sự kết nối ngày càng chặt chẽ với TP. Hồ Chí Minh, đã tạo cú hích lớn cho thị trường này. Tại các khu vực giáp ranh như Dĩ An, Thuận An, nhiều dự án mới đã nhanh chóng thiết lập mặt bằng giá từ 50–60 triệu đồng/m2.
Dự báo năm 2026, thị trường căn hộ sơ cấp Hà Nội tiếp tục duy trì đà tăng trưởng tích cực với tổng nguồn cung mở bán mới khoảng 35.000–40.000 căn, tương đương hoặc cao hơn năm 2025. Trong đó, Văn Giang (Hưng Yên) dự kiến cung ứng khoảng 20.000–25.000 căn, lần đầu tiên dẫn dắt nguồn cung nhờ sự hiện diện của các đại đô thị lớn như Vinhomes Ocean Park 2–3, Ecopark, Alluvia City và Sunshine Legend City.
Tại TP. Hồ Chí Minh, thị trường được dự báo tiếp tục xu hướng phục hồi trong năm 2026, với động lực chính đến từ việc tháo gỡ các điểm nghẽn pháp lý và thực thi đồng bộ các bộ luật mới. Tổng nguồn cung mới dự kiến đạt 27.000–32.000 căn mỗi năm, trong đó khu vực trung tâm đóng góp khoảng 16.000–17.000 căn trong giai đoạn 2026–2027.
Theo ông Trần Minh Tiến, thị trường căn hộ Hà Nội và TP. Hồ Chí Minh đang bước vào giai đoạn chuyển mình với sự phân hóa rõ rệt về động lực tăng trưởng. Sau giai đoạn bứt phá mạnh mẽ 2024–2025, Hà Nội được dự báo duy trì tăng trưởng ổn định với mặt bằng giá phù hợp hơn, trong khi TP. Hồ Chí Minh đứng trước làn sóng tăng trưởng mới khi các điểm nghẽn pháp lý dần được khai thông, đặc biệt là các dự án trọng điểm tại Thủ Thiêm có thể đóng vai trò “đầu tàu” thiết lập những cột mốc giá mới cho thị trường.
Tin liên quan


Tin khác

Dòng tiền vào bất động: Không thiếu vốn, nhưng phân hóa sâu sắc

Điểm lại thông tin kinh tế ngày 11/11

Chuyển từ hợp tác riêng lẻ sang liên kết chuỗi giá trị

Cổ phiếu công nghệ dẫn dắt đà phục hồi, S&P 500 tăng 1,3%

Điều chỉnh hạn mức vay thương mại nước ngoài trung, dài hạn

Bất động sản vào chu kỳ mới: ‘Đua’ tạo giá trị thực

Tiết kiệm 30% số vốn khi mua nhà phố 50 m² tại Vinhomes Sài Gòn Park trước 31/12/2026 nhờ voucher đặc quyền

Sửa đổi, bổ sung Chương trình hành động về bảo đảm an ninh năng lượng quốc gia

Quý IV/2026: Nhóm phi tài chính và bảo hiểm tiếp sức đà tăng trưởng lợi nhuận?

Kinh tế tầm thấp mở không gian tăng trưởng 10 tỷ USD