Thuế tối thiểu toàn cầu cần cơ chế “giảm xóc”

Chậm trễ sẽ tác động đến thu hút FDI
Theo GS.TS. Nguyễn Mại - Chủ tịch Hiệp hội Doanh nghiệp đầu tư nước ngoài (VAFIE), chính sách thuế tối thiểu toàn cầu sẽ có tác động đến hoạt động đầu tư ở nhiều quốc gia.
Riêng với Việt Nam, hiện nay các chính sách thu hút vốn đầu tư trực tiếp nước ngoài (FDI) chủ yếu dựa trên các ưu đãi tài chính, thuế. Một số tính toán cho thấy rằng, nếu thuế suất phổ thông 20%, mức thuế thực tế với các doanh nghiệp FDI trong kỳ ưu đãi trung bình là 12,3%, trong đó một số tập đoàn lớn chỉ ở mức vài phần trăm.
Tuy nhiên, khi thuế suất tối thiểu toàn cầu được áp dụng, cơ chế này có thể một số tập đoàn lớn sẽ phải nộp thêm một phần thuế bổ sung ở nước khác nơi họ có trụ sở chính. Như vậy, lợi ích trước đây là phần ưu đãi thuế họ được hưởng thì nay sẽ không còn nữa hoặc giảm đáng kể.
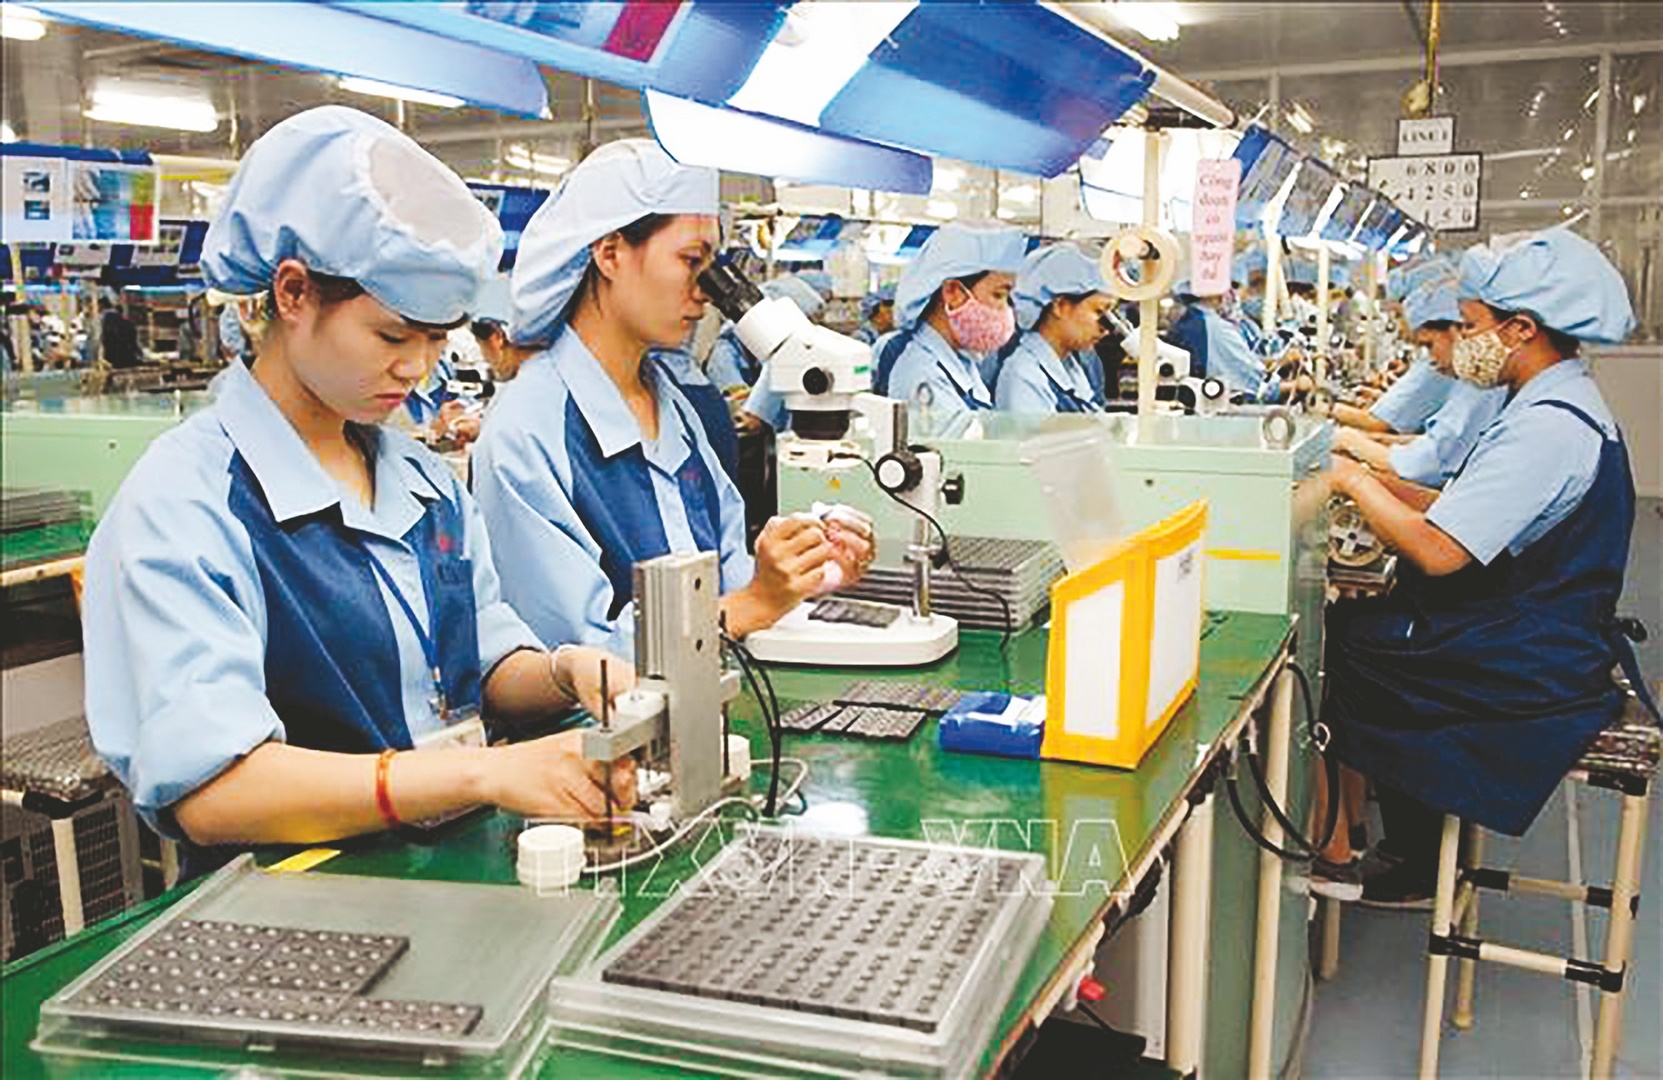 |
| Chủ động ứng phó với thuế thu nhập toàn cầu để giữ chân FDI. |
Vì tính chất “toàn cầu” của sắc thuế này ông Nguyễn Mại cho rằng, việc nhanh chóng cập nhật và chuẩn bị sẵn sàng pháp lý để quản lý thuế đối với doanh nghiệp FDI là việc cần làm ngay từ bây giờ. Bởi nếu một tập đoàn nước ngoài đang nộp thuế thu nhập doanh nghiệp (ví dụ 7%) tại Việt Nam, đến năm 2024 ở quốc gia họ đặt trụ sở áp dụng mức thuế thu nhập tối thiểu toàn cầu mà ở Việt Nam chưa kịp áp dụng thì tập đoàn đó sẽ phải nộp ít nhất 8% thuế chênh lệch cho nước đặt trụ sở chính. Điều này đồng nghĩa với việc Việt Nam không thu được phần chênh lệch từ sắc thuế này.
Ông Phan Đức Hiếu - Ủy viên Thường trực Ủy ban Kinh tế của Quốc hội cho rằng, việc chậm áp dụng thuế tối thiểu toàn cầu cũng khiến môi trường đầu tư sẽ bị ảnh hưởng. Bởi nếu đầu tư vào Việt Nam bất lợi vì chưa có thuế tối thiểu toàn cầu, các nhà đầu tư sẽ chuyển hướng đầu tư sang các quốc gia khác, những nơi đã có cơ chế chia sẻ lợi ích liên quan đến quy tắc thuế mới này.
“Tuy chịu ảnh hưởng chủ yếu là những nhà đầu tư lớn, có quy mô doanh thu hợp nhất toàn cầu trên 750 triệu EUR. Nhưng rất có thể có những nhà đầu tư FDI nhỏ nhưng họ nằm trong chuỗi sản xuất kinh doanh của một tập đoàn đa quốc gia thì họ có thể bị chịu thuế suất thuế tối thiểu, sẽ bị liên đới”, ông Hiếu nhận định.
Sửa luật và nội hóa quy tắc thuế
Theo các chuyên gia tại VAFIE, hiện nay Chính phủ đã có những động thái tích cực trong việc chuẩn bị ứng phó với các tác động mà thuế tối thiểu toàn cầu mang lại.
Cụ thể đầu tháng 8/2022, Thủ tướng Chính phủ có Quyết định 55/QĐ-TTg thành lập Tổ công tác đặc biệt của Thủ tướng Chính phủ về nghiên cứu và đề xuất các giải pháp liên quan đến thuế suất tối thiểu toàn cầu. Hiện nay, Tổ công tác này đang được kiện toàn nhân sự để nhanh chóng xây dựng khung pháp lý nội luật về thuế thu nhập doanh nghiệp liên quan đến việc áp dụng thuế tối thiểu toàn cầu.
Tuy nhiên, theo VAFIE các giải pháp cụ thể cần được đẩy nhanh hơn trong năm nay vì hiện nay nhiều đối tác đầu tư FDI lớn tại Việt Nam như Hàn Quốc, Nhật Bản đều đã sẵn sàng để triển khai sắc thuế này. Hiện Hàn Quốc là nước đầu tiên tuyên bố áp dụng thuế tối thiểu từ năm 2023 và sau đó Nhật Bản có thể nối tiếp vào đầu 2024. Ngoài ra, nhiều quốc gia khác như: Malaysia, Indonesia, Thái Lan... hiện cũng đã có những động thái thay đổi chính sách thuế, các giải pháp duy trì ưu đãi đối với các dự án đang hoạt động và “giữ chân” FDI.
Để tạo cơ chế “giảm xóc” tốt nhất, hạn chế ảnh hưởng tiêu cực của thuế thu nhập tối thiểu toàn cầu đến thu hút FDI và thất thu ngân sách (từ việc không thu được các khoản thuế chênh lệch), theo GS. Nguyễn Mại, trước mắt, sau khi kiện toàn bộ máy tổ chức, Tổ công tác về sắc thuế này cần nhanh chóng rà soát các văn bản của các nước G7, G20, OECD liên quan đến thuế tối thiểu toàn cầu. Từ đó, kịp thời bổ sung ngay cho các dự thảo sửa đổi, bổ sung Luật Đầu tư, Luật Doanh nghiệp và Luật Thuế để tránh phải cập nhật, sửa đi sửa lại các văn bản luật chuyên ngành về sau.
Kế đó, Bộ Tài chính và Chính phủ cần rà soát các quy định ưu đãi đầu tư của Việt Nam có liên quan đến thuế thu nhập doanh nghiệp, đối chiếu với các văn bản của G7, G20 và OECD để loại bỏ những quy định không tương thích. Từ một số quy định của các nước phù hợp với điều kiện của nước ta, lựa chọn để áp dụng khi điều chỉnh thuế suất thuế thu nhập doanh nghiệp.
Ngoài ra, bắt đầu từ bây giờ việc hoàn thiện chính sách pháp luật về thuế đối với các tổ chức nước ngoài không hiện diện tại Việt Nam nhưng phát sinh hoạt động kinh doanh và thu nhập tại Việt Nam cũng cần được đẩy nhanh. Vì đây là điều kiện cần để đánh thuế đối với các tập đoàn công nghệ đa quốc gia.
| Trên 20 quốc gia áp dụng từ năm 2024 Thuế tối thiểu toàn cầu nằm trong Chương trình hành động chống xói mòn thu ngân sách, trốn tránh thuế toàn cầu (BEPS) có sự tham gia của 141 quốc gia thành viên, trong đó có Việt Nam. Từ năm 2024 sắc thuế này sẽ được áp dụng ở hơn 20 nước EU và một số nước châu Á như Hàn Quốc, Nhật Bản. Theo đó, các công ty lớn có doanh thu hợp nhất toàn cầu hàng năm từ 750 triệu EUR (tương đương khoảng 19.500 tỷ đồng) trong ít nhất hai năm của giai đoạn 4 năm liền kề trước năm soát xét sẽ bị áp dụng mức thuế suất tối thiểu 15%. Nếu đang chịu mức thuế thấp hơn 15% ở quốc gia mà họ đầu tư, các doanh nghiệp này sẽ phải nộp phần thiếu hụt còn lại so với mức thuế 15% cho quốc gia nơi họ có trụ sở chính. |
Tin liên quan


Tin khác

Nâng cao năng lực đón dòng vốn công nghệ cao

PETROCONs tìm nhà đầu tư khu đất 3.400 m2 tại Tam Đảo
Vietjet giành cú đúp giải thưởng toàn cầu về quan hệ nhà đầu tư và chiến lược tài chính doanh nghiệp

Hợp tác đầu tư EmbedIT - VNFITE: Lời giải cho bài toán rủi ro và tuân thủ trong kỷ nguyên số hóa tài chính

Nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay ghi nhận những kết quả tích cực
Cơ chế quản lý tài chính đặc thù với doanh nghiệp do Bộ Quốc phòng diện chủ sở hữu

Doanh nghiệp trước bài toán tiếp cận và hấp thụ vốn

'Ba đúng' để vốn ngân hàng tăng cường nội lực cho DNNVV

Từ hạt gạo ngon nhất thế giới đến cuộc chiến bảo vệ thương hiệu ST25

Sửa đổi Luật Bưu chính: Siết chặt bảo vệ dữ liệu cá nhân, hiện đại hóa phương thức quản lý