Bảo hiểm nông nghiệp cần tầm dài hạn

 | Bảo hiểm nông nghiệp: Bảo vệ quyền lợi chính đáng cho nhà nông |
| Thị trường hóa bảo hiểm nông nghiệp |
| Bảo Việt hợp tác triển khai bảo hiểm nông nghiệp |
Việc ban hành Nghị định 58/2018, ngày 18/4 vừa qua về chính sách bảo hiểm nông nghiệp đã chính thức được Chính phủ triển khai trở lại sau thời gian 3 năm thí điểm (2011-2014). Tuy nhiên, để tạo ra cú hích đúng tầm cho thị trường, nhiều ý kiến cho rằng các cơ quan ban hành chính sách và DN cần thay đổi tư duy về lĩnh vực bảo hiểm.
 |
| Phí hỗ trợ bảo hiểm nông nghiệp nên được tính vào giá thành nông sản trong các mô hình sản xuất lớn |
Mới chỉ có ý nghĩa an sinh
Theo quy định mới, các cá nhân sản xuất nông nghiệp thuộc diện hộ nghèo, cận nghèo sẽ được nhà nước hỗ trợ tối đa 90% phí bảo hiểm. Những cá nhân không thuộc diện hộ nghèo, cận nghèo cũng như các tổ chức sản xuất nông nghiệp theo mô hình hợp tác, liên kết - tập trung quy mô lớn (có ứng dụng khoa học công nghệ cao, thân thiện với môi trường…) chỉ được ngân sách hỗ trợ tối đa 20% phí bảo hiểm.
Như vậy, so với Quyết định 315/2011 của Thủ tướng Chính phủ áp dụng trong thời kỳ thí điểm Bảo hiểm nông nghiệp 2011-2014, thì mức hỗ trợ phí bảo hiểm nông nghiệp đối với các hộ nghèo và cận nghèo hầu như được giữ nguyên ở tỷ lệ gần như tuyệt đối. Trong khi đó mức hỗ trợ cho các hộ không nghèo giảm từ 60% xuống chỉ còn tối đa 20%. Các tổ chức sản xuất nông nghiệp thì vẫn áp dụng mức hỗ trợ tối đa 20% là mức khá thấp so với nhu cầu thực tế.
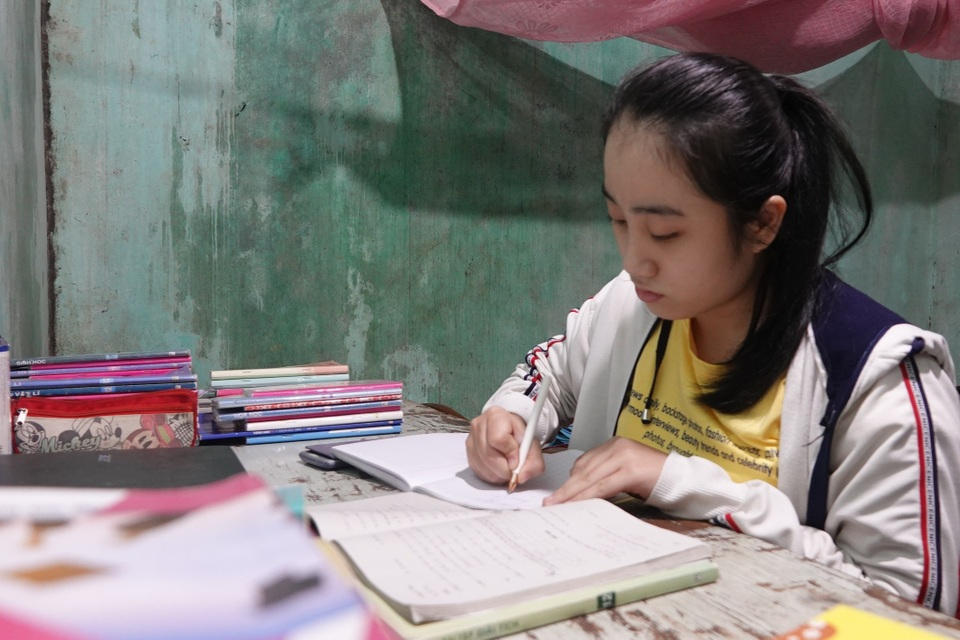
Nhìn nhận lại thời kỳ thí điểm bảo hiểm nông nghiệp cho thấy, với mức hỗ trợ 80-100% phí bảo hiểm cho hộ nghèo và cận nghèo, chính sách bảo hiểm nông nghiệp trong suốt 3 năm triển khai thực hiện chương trình dường như trở thành một chính sách mang tính an sinh xã hội là chủ yếu. Bởi theo các thống kê của Bộ Tài chính, trong tổng số hơn 304.000 hộ nông dân và các tổ chức sản xuất nông nghiệp tham gia thí điểm bảo hiểm thì có tới 91,9% là các hộ nghèo và cận nghèo.
“Các hộ nghèo tham gia bảo hiểm nông nghiệp chủ yếu là vì nhà nước “cho không” hầu như toàn bộ chi phí mua bảo hiểm. Nếu không có sự hỗ trợ của nhà nước thì chắc chắn người dân sẽ không tham gia”, ông Hoàng Xuân Điều, Giám đốc Ban bảo hiểm Nông nghiệp thuộc Bảo hiểm Bảo Việt chia sẻ.
Việc bảo hiểm nông nghiệp chỉ thu hút các hộ nghèo và cận nghèo tham gia cho thấy với hơn 7.700 tỷ đồng vốn ngân sách chi ra trong 3 năm, chính sách hỗ trợ phát triển thị trường bảo hiểm thực tế chưa chạm tới những lực lượng sản xuất nông nghiệp mang tính nòng cốt của nền kinh tế bao gồm hơn 8 triệu hộ dân (không thuộc diện nghèo) ở khu vực nông thôn và hàng triệu DN, hợp tác xã hoạt động trong lĩnh vực tam nông.
Việc quá tập trung hỗ trợ bảo hiểm nông nghiệp đối với hộ nghèo và cận nghèo, theo phân tích của các chuyên gia cũng chính là một phần nguyên nhân dẫn tới sự thua lỗ của các DN bảo hiểm trong chương trình thí điểm. Bởi đa số hộ nghèo tham gia bảo hiểm có quy mô sản xuất nhỏ lẻ, cách thức nuôi trồng không bài bản và không theo quy trình chuẩn, khi có thiên tai dịch bệnh xảy ra thì luôn thiếu các giải pháp phòng vệ và quản lý rủi ro.
Ngoài ra, việc chỉ tập trung hỗ trợ vào các đối tượng nông dân nghèo cũng khiến các DN bảo hiểm không mặn mà trong việc đẩy mạnh thị trường bảo hiểm nông nghiệp và phát triển các sản phẩm chủ lực phù hợp với nhu cầu của các DN và các tổ chức sản xuất nông nghiệp lớn tại các vùng kinh tế trọng điểm.
Tất yếu phải thị trường hóa
Mặc dù, Nghị định 58/2018 đã bổ sung trường hợp được hỗ trợ phí bảo hiểm bao gồm các tổ chức sản xuất nông nghiệp theo mô hình hợp tác, liên kết - tập trung quy mô lớn. Tuy nhiên, LS. Thái Văn Cách - một chuyên gia ngành bảo hiểm cho rằng các quy định mới này vẫn chưa đủ chi tiết để khuyến khích các DN bảo hiểm phát triển các sản phẩm bảo hiểm hướng đến mục tiêu sản xuất nông nghiệp hàng hóa.
Lấy ví dụ về bảo hiểm đối với cây lúa, ông Cách cho rằng nhà nước cần phải coi việc hỗ trợ phí bảo hiểm là một phần trong chính sách “bảo hộ” sản xuất lúa gạo hàng hóa. Khi đó, phí mua bảo hiểm được tính vào giá thành sản xuất lúa gạo để xuất khẩu hoặc dự trữ quốc gia. Từ đó mới thu hút được các DN, hợp tác xã và các mô hình liên kết tham gia mua bảo hiểm.
Đồng quan điểm, ông Đàm Quang Thắng - Chủ tịch Hiệp hội Hóa chất nông nghiệp cho rằng, để các DN bảo hiểm tích cực đa dạng hóa các sản phẩm bảo hiểm nông nghiệp phải thị trường hóa. Theo đó chính sách bảo hiểm phải tập trung trực tiếp vào các cây trồng vật nuôi có giá trị và tập trung vào các khu, vùng nông nghiệp hàng hóa lớn. “Không cần hỗ trợ quá nhiều cho hộ nghèo vì bản thân các DN đã hỗ trợ họ trong sản xuất rồi. Những đối tượng cần hỗ trợ là các liên kết sản xuất và các vùng có sản xuất cây trồng, vật nuôi xuất khẩu”, ông Thắng nói.
Về phía Bộ Tài chính, ông Phùng Ngọc Khánh - Cục trưởng Cục Quản lý Giám sát bảo hiểm cũng thừa nhận muốn phát triển thị trường bảo hiểm nông nghiệp, tất yếu phải phát triển các mô hình mới. Hiện trong Nghị định 58/2018 cũng đã có quy định về các loại hình bảo hiểm nông nghiệp, bao gồm bảo hiểm theo chỉ số về thời tiết và bảo hiểm theo chỉ số viễn thám. Kinh nghiệm từ các nước như Peru, Ấn Độ… cho thấy các mô hình đánh giá rủi ro bảo hiểm theo thời tiết khá khách quan và đã được thực hiện thành công. Tuy nhiên, ở Việt Nam vẫn chưa nhiều DN bảo hiểm áp dụng các mô hình bảo hiểm này và các quy định pháp lý liên quan cũng chưa được cụ thể hóa.
Trong khi đó, TS. Phạm Thị Thanh Bình - Viện Kinh tế và chính trị thế giới, cho rằng để khuyến khích các DN tham gia vào bảo hiểm nông nghiệp, nhà nước cần tiếp tục xây dựng chính sách riêng cho lĩnh vực này. Cần thiết có thể ban hành luật riêng về bảo hiểm nông nghiệp. Trong đó chú trọng đến việc hỗ trợ cho các DN bảo hiểm dưới các hình thức như hỗ trợ phí bảo hiểm và hỗ trợ chi phí tác nghiệp cho DN bảo hiểm. Từ việc hỗ trợ này hình thành các mô hình hợp tác công - tư để thúc đẩy thị trường hóa lĩnh vực bảo hiểm nông nghiệp trong các năm tới.
Tin liên quan


Tin khác

CPTPP và UKVFTA mở đường cho hàng Việt chinh phục thị trường Anh

Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Chính sách mở đường, con người quyết định sức bật đổi mới sáng tạo

Kokuyo thâu tóm Thiên Long: Bước ngoặt sau 45 năm của thương hiệu văn phòng phẩm Việt

SeABank xếp thứ 16 trong Top 50 Doanh nghiệp lợi nhuận xuất sắc Việt Nam

Chuyển đổi xanh, nâng chất lượng các khu công nghiệp

Đánh thức sức mạnh logistics, tạo đòn bẩy cho tăng trưởng hai con số

Chiến lược mới mở cơ hội đầu tư nào cho doanh nghiệp giấy?

SME cần chiến lược rõ ràng trước khi cần nguồn lực lớn

Không cần tường lửa tại chỗ, Fortinet vẫn bảo vệ toàn diện mạng lưới chi nhánh