Để vi mô làm được chuyện vĩ mô

 | Tài chính vi mô: Hoàn thiện khung khổ pháp lý để phát triển bền vững |
| Thúc đẩy chuyên nghiệp tài chính vi mô |
| Đòi hỏi cấp thiết trong việc hoàn thiện cơ chế về TCVM |
 |
| Ông Jagdeep Dahiya |
Tài chính vi mô (TCVM) muốn phát triển bền vững đòi hỏi phải có cái nhìn đúng đắn và tầm nhìn tương lai.
Phóng viên Thời báo Ngân hàng đã có trao đổi ngắn với chuyên gia Jagdeep Dahiya, Tư vấn trưởng Dự án Hợp tác kỹ thuật hoàn thiện khuôn khổ pháp lý và tăng cường năng lực quản lý, giám sát ngành TCVM tại Việt Nam (Công ty MicroSave - Ấn Độ) để hiểu thêm về vấn đề này.
Sự phát triển và xu hướng TCVM khác biệt ra sao từ sơ khai cho đến nay, thưa ông?
Hoạt động TCVM ban đầu mang hình thức gần với hình thức hợp tác xã. Sản phẩm, dịch vụ ở giai đoạn này chỉ có một sản phẩm được cung cấp phổ biến nhất là tín dụng vi mô. Giai đoạn này, khi một tổ chức cung cấp tín dụng vi mô thì tức là một tổ chức TCVM.
Ở giai đoạn từ cuối thập niên 90 đến đầu thập niên 2000, nhiều chương trình, dự án TCVM hình thành nhưng sau đó một thời gian không thể tiếp tục hoạt động. Điều này đã khiến các tổ chức bắt đầu nhận thấy sự quan trọng của phát triển bền vững.
Đã có nhiều tổ chức TCVM chuyển đổi sự tập trung vào việc nâng cao hiệu quả hoạt động, có những cải tiến về sản phẩm, dịch vụ đáp ứng nhu cầu. Cơ quan, Nhà nước cũng đã có sự nhìn nhận về tầm quan trọng của TCVM trong việc cung cấp sản phẩm dịch vụ cho người dân. Bên cạnh đó, nhà tài trợ, hay các bên hỗ trợ kỹ thuật đã có sự tham gia trong việc phát triển ngành TCVM.
Và từ cuối thập niên 2000 đến nay, TCVM bắt đầu được nhìn nhận và công nhận rộng rãi ở nhiều nước trên khắp các châu lục (châu Á, châu Phi, châu Mỹ Latinh). Chính phủ và Nhà nước của các quốc gia cũng đã ban hành những quy định tạo thuận lợi cho sự phát triển của TCVM.
Một trong những thay đổi nữa là về kênh phân phối sản phẩm, khi đã có sự cải tiến, ứng dụng về công nghệ thông qua mobile banking, thẻ thông minh... Sản phẩm và dịch vụ cũng có sự đa dạng: bên cạnh tín dụng vi mô cũng đã có những sản phẩm khác như bảo hiểm vi mô, tiết kiệm vi mô, chuyển tiền...
Những tổ chức tham gia cung cấp các sản phẩm TCVM cũng đa dạng hơn. Cung cấp nhiều sản phẩm dịch vụ, thay vì một tên gọi TCVM, xu hướng hiện nay còn được gọi là tài chính toàn diện vì không chỉ cung cấp tín dụng mà còn cung cấp các sản phẩm tài chính khác cho người dân. Bên cạnh những sản phẩm truyền thống thì các tổ chức TCVM đã cung cấp những sản phẩm khác, gọi là TCVM +: tài chính năng lượng tái sinh, tài chính môi trường...
Còn về vấn đề hoàn thiện khung khổ pháp lý để tăng cường quản lý, giám sát hoạt động TCVM?
Tổ chức TCVM có thể có nhiều hình thức tổ chức khác nhau. Tuy nhiên, điểm chung ở nhiều quốc gia là có sự tham gia của một số hình thức phổ biến: tổ chức TCVM, tổ chức tài chính, tổ chức phi Chính phủ, NH Chính sách...
Hiện nay, có xu hướng là ngày càng nhiều các NHTM bắt đầu tiếp cận với đối tượng khách hàng TCVM. Các tổ chức TCVM hay những tổ chức hoạt động trong lĩnh vực vi mô càng có nhiều những dịch vụ, sản phẩm cung cấp cho người dân, sẽ càng phải có yêu cầu về mặt quản lý, giám sát cao hơn.
Ví dụ, ban đầu tổ chức TCVM chỉ cung cấp tín dụng vi mô, sau đó họ được phép cung cấp cả tiết kiệm vi mô thì yêu cầu, quy định về quản lý cần mở rộng và nâng cao hơn. Ban đầu có thể là những tổ chức tài chính phi chính thức, nhưng sau đấy sẽ phải chuyển sang bán chính thức và trở thành những tổ chức TCVM chính thức hay được cấp phép.
Một trong những hạn chế của sự phát triển TCVM tại Việt Nam theo tôi vẫn chủ yếu ở việc chưa hoàn thiện về khung khổ pháp lý. Tuy nhiên với những nỗ lực của Chính phủ, NHNN cũng như các tổ chức TCVM thì hoàn toàn có thể hy vọng rằng, trong tầm nhìn từ nay tới 5 năm tới và xa hơn, việc hoàn thiện về các quy định cho tổ chức TCVM, cũng như sự tham gia của nhiều tổ chức chính thức và các đơn vị khác sẽ tích cực và hiệu quả hơn.
Theo ông, Việt Nam cần chú ý đến yếu tố nào để TCVM phát triển hơn?
Một trong những điểm quan trọng mà chúng ta cần nhận thức đúng, đó là TCVM cho đối tượng người nghèo, người thu nhập thấp và có cả TCVM cho đối tượng thông thường. Bởi bất cứ ai cũng có nhu cầu tiếp cận, sử dụng dịch vụ tài chính như nhau.
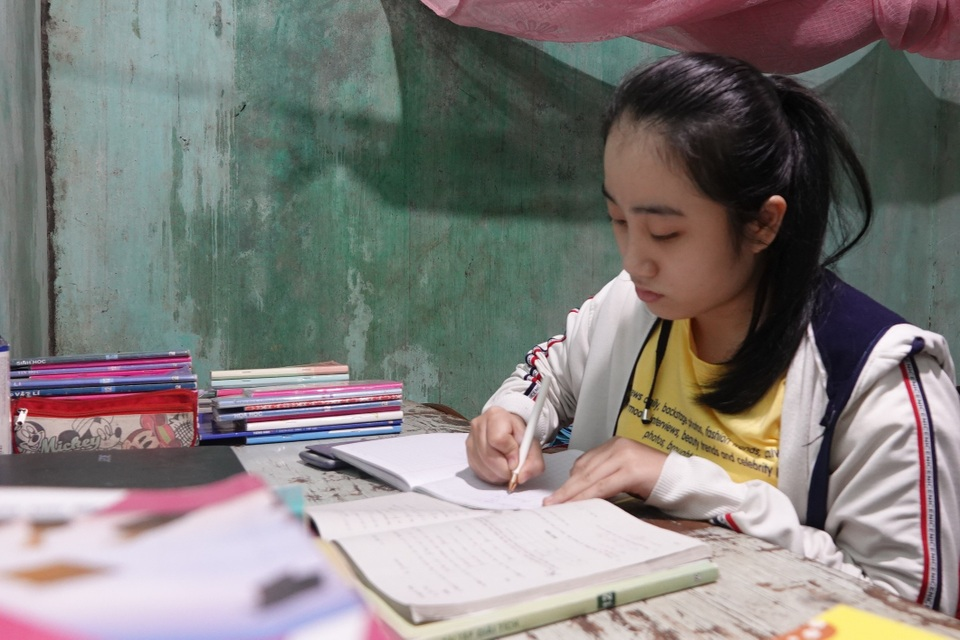
Việc thiếu tiếp cận tài chính mới là hạn chế người nghèo chứ không phải là lãi suất. Có nhiều định nghĩa về TCVM, nhưng theo tôi TCVM là cung cấp những sản phẩm, dịch vụ về tài chính cho người nghèo, và đáp ứng được ba tiêu chí là dễ tiếp cận, giá cả phải chăng và bền vững.
Một điểm nữa, việc giao dịch, sử dụng TCVM của người nghèo thường được thực hiện với khối lượng giao dịch thấp, tuy nhiên tần suất giao dịch khá cao. Đây là một trong những đặc điểm mang lại sự khác biệt giữa TCVM và dịch vụ tài chính NH thông thường. Và với TCVM chủ yếu tiếp cận người nghèo, người thu nhập thấp có trình độ hạn chế nên những giấy tờ, quy trình, thủ tục vay vốn hay sử dụng dịch vụ tài chính cần đơn giản, dễ hiểu.
Tin liên quan


Tin khác

Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Áp lực nợ xấu tăng, cần thêm giải pháp đẩy nhanh thu hồi vốn

NHNN mua ngoại tệ giao ngay: Bổ sung thanh khoản VND, tạo điều kiện tăng dự trữ ngoại hối

Linh hoạt các giải pháp ổn định tỷ giá

Sáng 10/11: Tỷ giá trung tâm giảm 10 đồng

Duy trì dư địa giảm lãi suất trong dài hạn
[Emagazine] Đồng lòng hạ lãi suất, tiếp sức mục tiêu tăng trưởng

Đã giải ngân 54,3 nghìn tỷ đồng hỗ trợ doanh nghiệp và các động lực tăng trưởng

Sáng 9/11: Tỷ giá trung tâm giảm 5 đồng

Tín dụng xanh mở thêm nguồn lực cho đầu tư năng lượng sạch