Dòng vốn ngoại chờ đợi trước làn sóng mới vào thị trường chứng khoán Việt Nam?

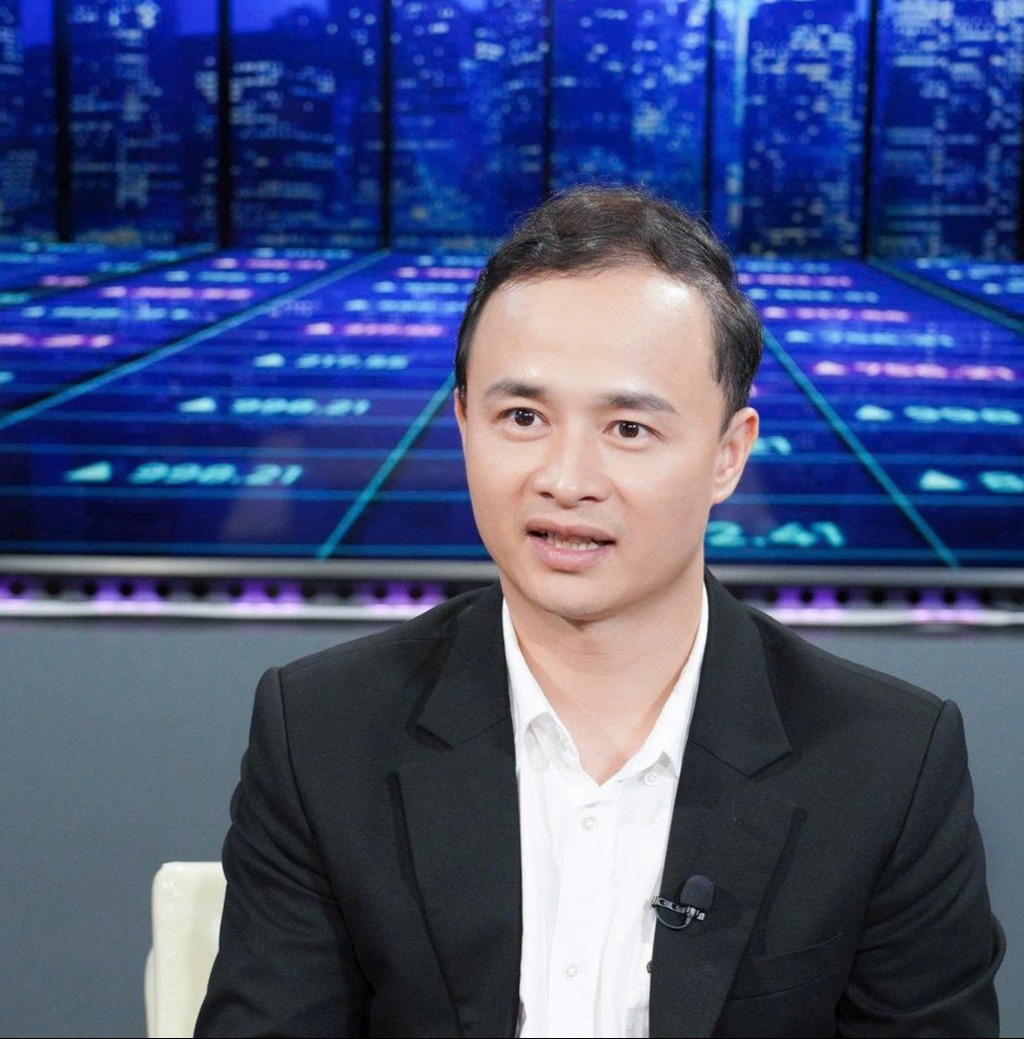 |
| Ông Lê Quang Chung - Phó Tổng giám đốc Công ty CP Chứng khoán Smart Invest (AAS) |
Tâm lý “chờ thời” của nhà đầu tư ngoại
Ông Lê Quang Chung cho biết, việc FTSE Russell nâng hạng thị trường chứng khoán Việt Nam vào ngày 8/10/2025 là một cột mốc quan trọng, khẳng định vị thế mới của Việt Nam trong mắt các nhà đầu tư quốc tế. Tuy nhiên, ngay sau thời điểm được nâng hạng, diễn biến của thị trường lại có phần trái chiều khi khối ngoại vẫn tiếp tục bán ròng mạnh mẽ. Chỉ trong tuần từ 20 đến 24/10, lượng bán ròng đã vượt 4.900 tỷ đồng, nâng tổng giá trị bán ròng kể từ khi công bố nâng hạng lên hơn 12.000 tỷ đồng.
Theo phân tích của ông, hiện tượng này không xuất phát từ một nguyên nhân đơn lẻ, mà là kết quả tổng hợp của cả yếu tố toàn cầu và yếu tố nội tại của thị trường Việt Nam. Trước hết, cần nhìn nhận rằng lãi suất tại Mỹ hiện vẫn duy trì ở mức cao. Trong cuộc họp ngày 29/10/2025, Cục Dự trữ Liên bang Mỹ (Fed) đã tiếp tục giảm lãi suất. Mặt bằng lãi suất này vẫn đủ cao để giữ chân các dòng vốn lớn ở lại thị trường Mỹ, nơi lợi suất trái phiếu chính phủ vẫn ổn định và khả năng sinh lời được đánh giá hấp dẫn hơn so với các nền kinh tế mới nổi.
Trong bối cảnh đó, chênh lệch lãi suất giữa VND và USD ngày càng thu hẹp khiến nhà đầu tư nước ngoài có xu hướng duy trì tâm lý phòng thủ, tiếp tục giữ vốn ở Mỹ để hưởng lợi từ môi trường tài chính an toàn hơn. Dòng vốn toàn cầu chưa có dấu hiệu rời khỏi Mỹ một cách mạnh mẽ, bởi dù lạm phát đã được kiểm soát, nền kinh tế số một thế giới vẫn cần thêm thời gian để “hạ nhiệt” sau các chỉ báo việc làm và tăng trưởng tích cực hơn dự kiến.
Ở chiều trong nước, ông Chung cho rằng việc khối ngoại bán ròng còn gắn liền với hiện tượng chốt lời và cơ cấu danh mục. Sau khi VN-Index tăng mạnh lên vùng 1.600-1.700 điểm trong quý III/2025 nhờ kỳ vọng nâng hạng và nền kinh tế tăng trưởng tích cực, nhiều nhà đầu tư nước ngoài đã tận dụng cơ hội để chốt lời ở các nhóm cổ phiếu vốn hóa lớn như ngân hàng, bất động sản hay chứng khoán. Việc này giúp họ cơ cấu lại danh mục đầu tư, chuẩn bị cho giai đoạn mới của thị trường. Dù tạo ra áp lực ngắn hạn, nhưng đây là diễn biến tự nhiên trong quá trình thị trường chuyển đổi lên nhóm mới nổi.
Ông cho biết thêm, việc FTSE Russell nâng hạng thị trường Việt Nam mới chỉ ở mức “chấp thuận sơ bộ”. Hiệu lực chính thức sẽ bắt đầu từ ngày 21/9/2026, và trước đó, FTSE sẽ tiến hành đánh giá chi tiết vào tháng 3/2026. Do đó, các quỹ đầu tư lớn vẫn đang trong giai đoạn quan sát, chưa thể giải ngân ngay lập tức. Theo ông Chung, giai đoạn bán ròng hiện nay chỉ mang tính tạm thời, và xu hướng này sẽ dần đảo chiều khi Fed tiếp tục nới lỏng chính sách tiền tệ trong năm tới.
Dòng vốn toàn cầu vẫn tập trung tại Mỹ, trong khi Việt Nam đối mặt cạnh tranh khu vực
Từ góc nhìn toàn cầu, ông Lê Quang Chung nhận định dòng vốn đầu tư năm 2025 đang có sự phân hóa mạnh mẽ. Tổng đầu tư vào các loại tài sản rủi ro nhìn chung giảm nhẹ, do ảnh hưởng của bất ổn địa chính trị và mặt bằng lãi suất cao kéo dài. Tuy nhiên, nhiều kênh đầu tư khác vẫn hút vốn đáng kể nhờ khả năng tăng trưởng ổn định và sức hấp dẫn về dài hạn.
Theo thống kê quốc tế, dòng vốn đầu tư vào các loại tài sản vô hình, đặc biệt là công nghệ và tài sản số, đã chiếm gần 14% tổng đầu tư toàn cầu giai đoạn 2024-2025. Đây là dấu hiệu cho thấy xu hướng chuyển dịch từ tài sản truyền thống sang tài sản kỹ thuật số đang diễn ra rõ nét. Song song với đó, dòng vốn thụ động vẫn tập trung mạnh tại Mỹ, chiếm khoảng 60% tổng đầu tư toàn cầu. Nguyên nhân là bởi sức hút của nhóm cổ phiếu công nghệ lớn (Big Tech) và lợi suất trái phiếu chính phủ Mỹ duy trì ở mức cao, giúp các quỹ đầu tư nước này đạt được sự cân bằng giữa an toàn và hiệu quả sinh lời.
Thực tế, các quỹ tiền tệ tại Mỹ hiện đã thu hút tới 7.500 tỷ USD, tăng hơn gấp đôi so với mức 3.000 tỷ USD cách đây vài năm. Riêng tập đoàn quản lý quỹ BlackRock đã nâng tổng tài sản quản lý lên hơn 13.000 tỷ USD - con số kỷ lục, phản ánh rõ sức hút của thị trường Mỹ đối với dòng vốn toàn cầu.
Tại châu Âu, các quốc gia như Đức và Pháp lại nổi lên như những điểm đến của dòng vốn xanh, nhờ chính sách EU Green Deal và môi trường lạm phát ổn định. Còn tại châu Á, các nền kinh tế mới nổi như Ấn Độ và Indonesia được hưởng lợi nhờ tăng trưởng GDP đạt 6-7%. Trong khi đó, Việt Nam mới chỉ chiếm tỷ trọng nhỏ, khoảng 0,3-0,6% trong danh mục của các quỹ lớn như Vanguard, chủ yếu do lộ trình nâng hạng vẫn đang trong quá trình hoàn tất.
Bên cạnh các kênh đầu tư truyền thống, những lĩnh vực mới cũng đang hút mạnh dòng vốn toàn cầu. Đầu tư vào tài sản mã hóa và công nghệ số đã vượt 200 tỷ USD, ghi nhận mức lợi nhuận trung bình tăng 55% so với năm trước. Giá vàng leo lên 2.700 USD/oz, trở thành nơi trú ẩn an toàn trong bối cảnh rủi ro địa chính trị gia tăng, trong khi nhiều quỹ đầu tư giữ tới 30% danh mục bằng tiền mặt để sẵn sàng nắm bắt cơ hội khi thị trường điều chỉnh. Ông Chung cho rằng, với việc dòng vốn toàn cầu đang ưu tiên chiến lược “an toàn kết hợp tăng trưởng”, Việt Nam cần củng cố năng lực tăng trưởng bền vững, nâng cao tính minh bạch và chất lượng quản trị doanh nghiệp để tăng sức hấp dẫn đối với các nhà đầu tư nước ngoài.
Triển vọng 2026: Việt Nam chuẩn bị đón chu kỳ vốn ngoại mới
Theo ông Lê Quang Chung, nền kinh tế Việt Nam đang ở vị thế thuận lợi để đón làn sóng vốn ngoại trong chu kỳ tới. Dự báo năm 2025, GDP Việt Nam tăng 8%, đạt quy mô khoảng 510 tỷ USD, và mục tiêu năm 2026 là tăng 10% nhờ đầu tư công, xuất khẩu và tiêu dùng phục hồi. Những yếu tố này giúp Việt Nam trở thành điểm đến hấp dẫn trong mắt các quỹ đầu tư quốc tế, đặc biệt khi quá trình nâng hạng được triển khai hiệu lực.
Trong ngắn hạn, tức từ cuối năm 2025 đến đầu năm 2026, ông dự báo khối ngoại sẽ dần thu hẹp trạng thái bán ròng và có thể quay lại mua ròng khi chính sách tiền tệ của Fed nới lỏng hơn và các tín hiệu tích cực trong nước được củng cố. Dù vậy, dòng vốn nội vẫn giữ vai trò dẫn dắt chính, với thanh khoản bình quân khoảng 1-2 tỷ USD mỗi phiên, tạo nền tảng ổn định cho thị trường.
Về trung và dài hạn, từ năm 2026 trở đi, ông Chung dự đoán sẽ hình thành một “cơn sóng vốn ngoại” mới với quy mô từ 3 đến 5 tỷ USD, đến từ các quỹ FTSE và MSCI, cùng với khoảng 1,5-2 tỷ USD mỗi phiên từ các quỹ chủ động. Báo cáo của World Bank cũng dự kiến dòng vốn vào Việt Nam có thể đạt 5-7 tỷ USD, góp phần đưa VN-Index tiến lên vùng 1.800-2.200 điểm. Với mức định giá P/E dự kiến chỉ khoảng 12 lần vào năm 2026, Việt Nam được kỳ vọng sẽ trở thành “ngôi sao mới nổi” của khu vực, nhờ tốc độ tăng trưởng cao và quá trình hội nhập sâu rộng thông qua các hiệp định CPTPP và EVFTA.
Đánh giá cụ thể về lộ trình dòng vốn, ông cho biết từ nay đến tháng 3/2026, Việt Nam vẫn nằm trong danh sách “nâng hạng dự kiến”, và các quỹ chủ động đang theo dõi sát sao, đồng thời mua chọn lọc ở quy mô nhỏ. Khi FTSE tiến hành xem xét lại và công bố chính thức việc nâng hạng, dự kiến sẽ có sự dịch chuyển vốn giữa các nhóm quỹ, khi dòng vốn từ khối cận biên rút ra và các quỹ thị trường mới nổi bắt đầu giải ngân, với quy mô luân chuyển khoảng 1-1,5 tỷ USD. Giai đoạn từ tháng 9/2026 đến năm 2027 sẽ là thời điểm Việt Nam chính thức được thêm vào rổ Emerging Index, và đây cũng là giai đoạn dòng vốn ETF cùng các quỹ chủ động tăng tốc đầu tư, với tổng quy mô có thể đạt 4-6 tỷ USD, tùy theo sức hấp dẫn và thanh khoản của thị trường.
Cùng với dòng vốn, ông Lê Quang Chung cho rằng việc chuẩn bị nền tảng hạ tầng và khung pháp lý là điều kiện tiên quyết để tận dụng cơ hội. Các cơ quan quản lý cần tiếp tục hoàn thiện cơ chế thanh toán, phát triển sản phẩm tài chính mới, linh hoạt hơn trong quy định về tỷ lệ sở hữu nước ngoài và cải tiến thủ tục đầu tư. Hệ thống giao dịch, lưu ký, bù trừ cũng cần được nâng cấp toàn diện để đáp ứng chuẩn quốc tế.
Về phía doanh nghiệp chứng khoán, ông cho biết Smart Invest (AAS) đang tích cực đầu tư vào nền tảng công nghệ, ứng dụng trí tuệ nhân tạo trong tư vấn và giao dịch, tăng vốn, mở rộng khách hàng quốc tế, đồng thời đẩy mạnh đào tạo nhà đầu tư trong nước. Theo ông, đây là bước đi cần thiết để thị trường chứng khoán Việt Nam sẵn sàng hội nhập sâu rộng và đón nhận dòng vốn quốc tế một cách hiệu quả, minh bạch và bền vững.
Tin liên quan
Tin khác
Niềm tin vào hoạt động ngân hàng trước phép thử của AI

Nuôi lớn doanh nghiệp bằng sức mạnh liên kết

Nâng hạng chứng khoán, vì sao cổ phiếu định giá rẻ vẫn chưa đủ hấp dẫn?

Giá neo cao, sức mua yếu, hạ tầng có đủ sức kéo bất động sản TP.HCM?
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

Minh bạch chuỗi cung ứng: Liệu cánh cửa vào thị trường châu Âu có bị thu hẹp?

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới
Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện