Kinh nghiệm triển khai Chuẩn mực Báo cáo Tài chính Quốc tế tại Colombia, Peru và một số hàm ý chính sách cho Việt Nam

Quá trình toàn cầu hóa thị trường tài chính và sự dịch chuyển ngày càng mạnh mẽ của dòng vốn đầu tư quốc tế làm gia tăng nhu cầu xây dựng một tiêu chuẩn kế toán thống nhất, tạo điều kiện để nhà đầu tư, tổ chức tín dụng, cơ quan quản lý và các bên liên quan có thể so sánh, đánh giá thông tin tài chính giữa các quốc gia. Trong bối cảnh đó, IFRS đã trở thành khuôn khổ báo cáo tài chính được thừa nhận rộng rãi trên phạm vi toàn cầu, với hơn 140 quốc gia và vùng lãnh thổ áp dụng bắt buộc hoặc cho phép áp dụng ở các mức độ khác nhau.
Tại Việt Nam, Đề án áp dụng chuẩn mực báo cáo tài chính theo Quyết định số 345/QĐ-BTC ngày 16/3/2020 của Bộ trưởng Bộ Tài chính phê duyệt Đề án áp dụng chuẩn mực báo cáo tài chính tại Việt Nam (VFRS) đã hoàn thành giai đoạn áp dụng tự nguyện (2022 - 2025) và đang bước vào quá trình tổng kết, đánh giá để xác định phạm vi, lộ trình áp dụng bắt buộc trong thời gian tới. Trong đó, các tổ chức tín dụng như ngân hàng thương mại được xem là nhóm đối tượng chịu tác động lớn nhất của quá trình chuyển đổi, đặc biệt liên quan đến việc triển khai IFRS 9 về công cụ tài chính.
Bài viết này nghiên cứu kinh nghiệm của Colombia và Peru trong triển khai IFRS và đưa ra một số khuyến nghị đối với Việt Nam. Bài viết được xây dựng trên cơ sở phân tích hai chuyên đề tại Phiên họp lần thứ 31 của Nhóm các nền kinh tế mới nổi (EEG) do Quỹ IFRS tổ chức tại Buenos Aires (Argentina) vào tháng 6/2026, bao gồm: “Hành trình của Colombia trong quá trình áp dụng IFRS” của đại diện Hội đồng Kỹ thuật Kế toán công Colombia (CTCP) và “Báo cáo tài chính và những thách thức tại Peru” của chuyên gia IFRS độc lập tại Peru.
 |
| Ảnh minh họa (Nguồn: Internet) |
Kinh nghiệm của Colombia
Trước khi thực hiện áp dụng IFRS, Báo cáo đánh giá tuân thủ chuẩn mực và quy tắc (ROSC) của Ngân hàng Thế giới (WB) năm 2003 đã chỉ ra những hạn chế của hệ thống kế toán Colombia, bao gồm khuôn khổ pháp lý phân tán, các quy định chồng chéo, khả năng so sánh quốc tế còn hạn chế và cơ chế phối hợp giữa các cơ quan quản lý chưa hiệu quả.
Thay đổi diễn ra khi Luật số 1314/2009 được ban hành ngày 13/7/2009, tạo nền tảng pháp lý cho quá trình hội tụ với IFRS, hướng tới nâng cao chất lượng báo cáo tài chính, tăng cường tính minh bạch và củng cố niềm tin của nhà đầu tư. Trên cơ sở đó, Colombia xây dựng lộ trình triển khai theo từng giai đoạn (gồm các mốc: Chẩn đoán (2003) → Ban hành Luật cải cách (2009) → Giai đoạn chuyển tiếp (2013 - 2014) → Áp dụng đầy đủ IFRS và Chuẩn mực Thông tin tài chính dành cho doanh nghiệp siêu nhỏ - NFIM (2015) → Áp dụng IFRS cho doanh nghiệp nhỏ và vừa - SME (2016) → Cập nhật Báo cáo về tình hình tuân thủ các chuẩn mực và quy tắc - ROSC (2022). Từ năm 2015 đến nay là quá trình liên tục cập nhật các chuẩn mực và sửa đổi mới của IASB). Có thể thấy, Colombia đã hình thành cơ chế cập nhật IFRS tương đối ổn định, đồng thời tiếp tục hoàn thiện hệ thống thông qua các đợt đánh giá định kỳ của WB.
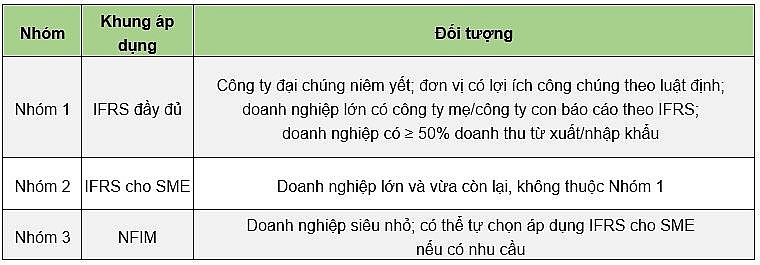
Một trong những đặc điểm nổi bật của Colombia là áp dụng mô hình báo cáo tài chính theo ba nhóm đối tượng, phù hợp với quy mô và mức độ ảnh hưởng công chúng của doanh nghiệp.
Bảng 1. Khung báo cáo tài chính phân tầng tại Colombia
 |
| Nguồn: CTCP (2026) |
Quá trình nội luật hóa IFRS tại Colombia được thực hiện thông qua cơ chế phối hợp giữa cơ quan kỹ thuật và các cơ quan quản lý nhà nước. CTCP chịu trách nhiệm nghiên cứu, xây dựng dự thảo chuẩn mực trên cơ sở IFRS, tổ chức tham vấn công khai và trình các cơ quan có thẩm quyền xem xét ban hành. Trước khi chuẩn mực được công bố chính thức, dự thảo còn được lấy ý kiến của cơ quan thuế và các cơ quan giám sát chuyên ngành nhằm bảo đảm sự thống nhất giữa yêu cầu về kế toán, thuế và giám sát tài chính. Quy trình nhiều cấp này góp phần nâng cao tính minh bạch và đồng thuận trong quá trình ban hành chuẩn mực, mặc dù cũng làm cho việc cập nhật các sửa đổi mới của IFRS có độ trễ nhất định so với thời điểm IASB công bố.
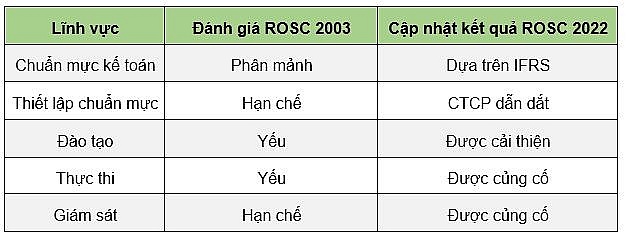
So sánh ROSC 2003 với ROSC cập nhật năm 2022 cho thấy chuyển biến rõ rệt trên cả năm phương diện được đánh giá. (Bảng 2)
Bảng 2. So sánh ROSC 2003 và ROSC 2022 tại Colombia
 |
| Nguồn: CTCP (2026) |
Theo CTCP, sau khi hoàn thành giai đoạn áp dụng hội tụ IFRS, trọng tâm chính sách hiện nay chuyển từ mở rộng phạm vi áp dụng sang nâng cao chất lượng thực thi và hiệu quả thể chế. Các ưu tiên bao gồm: (i) Hoàn thiện tiêu chí xác định đơn vị có lợi ích công chúng; (ii) Tăng cường giám sát theo phương pháp dựa trên rủi ro; (iii) Xây dựng hệ thống nộp báo cáo tài chính tập trung và thúc đẩy triển khai các chuẩn mực công bố thông tin bền vững (IFRS S1 và IFRS S2).
Đối với các chuẩn mực mới, CTCP đã khuyến nghị áp dụng IFRS 18 từ năm 2028 (cho phép áp dụng sớm từ năm 2027) và các sửa đổi năm 2024 của IFRS 9 và IFRS 7 từ năm 2027. Trong khi đó, việc áp dụng IFRS 19 chưa được khuyến nghị do lo ngại việc giảm yêu cầu thuyết minh có thể ảnh hưởng đến công tác giám sát. Đối với lĩnh vực bảo hiểm, thời điểm áp dụng bắt buộc IFRS 17 đã được lùi từ ngày 01/01/2027 sang 01/01/2028 sau quá trình tham vấn với các doanh nghiệp bảo hiểm, phản ánh cách tiếp cận linh hoạt nhằm phù hợp với mức độ sẵn sàng của thị trường. Bên cạnh đó, CTCP cho rằng việc ban hành kịp thời các bản dịch chính thức của IFRS và các sửa đổi mới là điều kiện quan trọng để hỗ trợ công tác đào tạo, nội luật hóa và triển khai chuẩn mực, đặc biệt đối với các quốc gia không sử dụng tiếng Anh là ngôn ngữ chính thức.
Kinh nghiệm của Peru
Khác với Colombia, Peru không xây dựng hệ thống chuẩn mực kế toán quốc gia riêng mà lựa chọn áp dụng trực tiếp IFRS do IASB ban hành, qua đó nâng cao khả năng so sánh thông tin tài chính và đáp ứng yêu cầu của nhà đầu tư quốc tế.
Cơ sở pháp lý cho việc áp dụng IFRS được thiết lập thông qua Luật chung về Hệ thống Kế toán quốc gia (Luật số 28708/2006). Theo đó, Tổng cục Kế toán công (DGCP) thuộc Bộ Kinh tế và Tài chính là cơ quan quản lý nhà nước cao nhất về kế toán, trong khi Hội đồng Chuẩn mực Kế toán (CNC) có trách nhiệm phê chuẩn IFRS để áp dụng đối với khu vực doanh nghiệp, tạo cơ chế tiếp nhận và cập nhật các chuẩn mực quốc tế vào hệ thống pháp luật quốc gia.
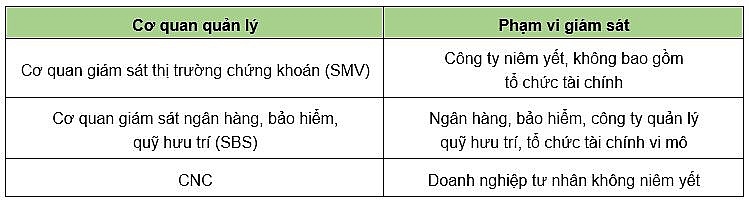
Peru vận hành theo cơ chế ba cơ quan giám sát độc lập song song, mỗi cơ quan có thẩm quyền quy định chuẩn mực kế toán riêng cho lĩnh vực phụ trách.
Bảng 3. Phân quyền thiết lập chuẩn mực kế toán theo lĩnh vực tại Peru
 |
| Nguồn: Carlos Valle Larrea (2026) |
Đối với các công ty niêm yết ngoài lĩnh vực tài chính, từ ngày 01/01/2012, SMV yêu cầu lập và công bố báo cáo tài chính theo IFRS với thời điểm áp dụng thống nhất với thời điểm có hiệu lực của IASB, không trải qua quy trình nội luật hóa kéo dài như tại Colombia. Riêng đối với lĩnh vực ngân hàng, bảo hiểm và quỹ hưu trí, SBS ban hành các sổ tay kế toán trên cơ sở Luật số 26702/1996. Mặc dù được xây dựng dựa trên IFRS, các quy định này có điều chỉnh để đáp ứng yêu cầu giám sát an toàn hoạt động mang tính thận trọng, do đó chưa hoàn toàn tương đồng với IFRS. Theo lộ trình dự kiến, các ngân hàng áp dụng IFRS 9 (về đo lường các công cụ tài chính) từ năm 2027 và doanh nghiệp bảo hiểm áp dụng IFRS 17 (về hợp đồng bảo hiểm) từ năm 2030.
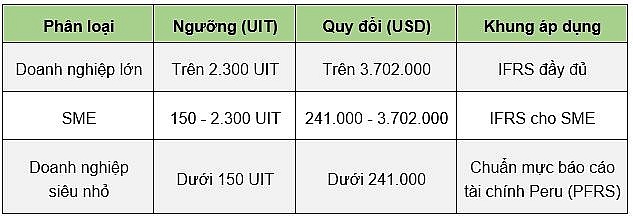
Đối với khối doanh nghiệp tư nhân không niêm yết, CNC phân loại theo ngưỡng doanh thu tính bằng đơn vị thuế UIT (1 UIT = 5.500 sol, tương đương khoảng 1.600 USD). Cơ chế này tương tự mô hình ba tầng của Colombia (Bảng 1) nhưng lấy tiêu chí định lượng (ngưỡng doanh thu quy đổi UIT) làm căn cứ phân loại thay vì tiêu chí định tính (tính chất đại chúng, tỉ trọng xuất nhập khẩu).
Bảng 4. Ngưỡng phân loại doanh nghiệp tư nhân áp dụng chuẩn mực tại Peru
 |
| Nguồn: CNC (2026) |
Peru không quy định bắt buộc kiểm toán độc lập đối với mọi loại hình doanh nghiệp; nghĩa vụ kiểm toán chỉ áp dụng cho các tổ chức do SBS giám sát (ngân hàng, bảo hiểm, quỹ hưu trí) và công ty niêm yết. Tuy vậy, trên thực tế, một bộ phận đáng kể doanh nghiệp khác vẫn chủ động kiểm toán báo cáo tài chính do điều lệ công ty quy định, theo yêu cầu của công ty mẹ ở nước ngoài, hoặc để tiếp cận nguồn vốn vay. Kiểm toán độc lập được thực hiện theo Chuẩn mực Kiểm toán quốc tế (ISA) do Hội đồng các Trưởng đoàn Hiệp hội Kế toán công Peru thông qua. CNC có thành phần đa dạng gồm đại diện Ngân hàng Trung ương, SMV, SBS, cơ quan thuế, hải quan, cơ quan thống kê quốc gia, Hội đồng các Trưởng đoàn hiệp hội kế toán, khối các trường đại học và Liên đoàn các Tổ chức Doanh nghiệp Tư nhân Quốc gia; nhiệm kỳ thành viên (trừ Chủ tịch) là 3 năm, có thể tái cử một lần.
So sánh kinh nghiệm của Colombia, Peru và bài học đối với Việt Nam
Mặc dù áp dụng hai mô hình thể chế khác nhau, Colombia và Peru đều cho thấy một số kinh nghiệm có giá trị tham khảo đối với các quốc gia đang triển khai IFRS.
Một là, việc phân tầng đối tượng áp dụng theo quy mô và mức độ ảnh hưởng công chúng là cần thiết trong bối cảnh SME chiếm tỉ trọng lớn. Cả hai quốc gia đều áp dụng nhiều cấp độ chuẩn mực (IFRS đầy đủ, IFRS cho SME và khung kế toán đơn giản cho doanh nghiệp quy mô nhỏ), qua đó giảm chi phí tuân thủ nhưng vẫn đáp ứng yêu cầu minh bạch thông tin.
Hai là, lĩnh vực ngân hàng và bảo hiểm được triển khai theo lộ trình riêng với sự tham gia của cơ quan giám sát chuyên ngành. Điều này xuất phát từ tác động lớn của IFRS 9 và IFRS 17 đối với các chỉ tiêu an toàn tài chính, dự phòng rủi ro và vốn của các tổ chức tài chính.
Ba là, lộ trình áp dụng cần có tính linh hoạt. Cả Colombia và Peru đều điều chỉnh thời điểm áp dụng một số chuẩn mực mới khi doanh nghiệp và cơ quan quản lý chưa đáp ứng đầy đủ điều kiện triển khai, qua đó hạn chế rủi ro và nâng cao hiệu quả thực hiện.
Bốn là, cơ chế xây dựng và cập nhật chuẩn mực cần dựa trên một quy trình tham vấn công khai, minh bạch với sự tham gia của các cơ quan quản lý, tổ chức nghề nghiệp và cộng đồng doanh nghiệp, bất kể áp dụng mô hình quản lý tập trung hay phân quyền theo lĩnh vực.
Năm là, cả hai quốc gia đều xác định đào tạo nguồn nhân lực, ban hành kịp thời bản dịch chính thức của IFRS và triển khai các chuẩn mực công bố thông tin bền vững (IFRS S1 và IFRS S2) là những nhiệm vụ trọng tâm trong giai đoạn hiện nay.
Một số giải pháp nhằm nâng cao hiệu quả triển khai IFRS tại Việt Nam
Theo Quyết định số 345/QĐ-BTC, lộ trình áp dụng IFRS tại Việt Nam gồm ba giai đoạn: Chuẩn bị (2020 - 2021), áp dụng tự nguyện (2022 - 2025) và xem xét áp dụng bắt buộc sau năm 2025 trên cơ sở tổng kết, đánh giá kết quả thực hiện. Đồng thời, Việt Nam xây dựng hệ thống VFRS theo hướng tiếp thu tối đa thông lệ quốc tế, phù hợp với điều kiện trong nước.
Mô hình này tương đồng với Colombia khi áp dụng cơ chế phân tầng theo từng nhóm doanh nghiệp, gồm IFRS cho các doanh nghiệp có nhu cầu hội nhập quốc tế và VFRS cho các doanh nghiệp còn lại, thay vì áp dụng trực tiếp IFRS như Peru. Những kinh nghiệm trên cho thấy Việt Nam có thể tiếp tục hoàn thiện khuôn khổ áp dụng IFRS theo hướng phù hợp với điều kiện thực tiễn trong nước, đồng thời bảo đảm tính minh bạch, khả năng thực thi và sự nhất quán với thông lệ quốc tế. Cụ thể:
Thứ nhất, tiếp tục hoàn thiện cơ chế phân tầng đối tượng áp dụng theo hướng rõ ràng và minh bạch, bao gồm IFRS, VFRS và hướng dẫn kế toán cho doanh nghiệp siêu nhỏ; đồng thời xây dựng các tiêu chí phân loại định lượng phù hợp để doanh nghiệp có thể chủ động xác định lộ trình áp dụng.
Thứ hai, nâng cao vai trò của cơ quan đầu mối kỹ thuật trong xây dựng và cập nhật chuẩn mực thông qua quy trình tham vấn công khai, với sự tham gia của các cơ quan quản lý, tổ chức nghề nghiệp, doanh nghiệp và giới học thuật, qua đó tăng tính đồng thuận và khả năng thực thi của các chuẩn mực.
Thứ ba, tăng cường cơ chế phối hợp giữa Bộ Tài chính, Ngân hàng Nhà nước Việt Nam (NHNN), Ủy ban Chứng khoán Nhà nước và cơ quan thuế trong quá trình nội luật hóa IFRS nhằm bảo đảm sự thống nhất giữa yêu cầu của chuẩn mực kế toán với các quy định về thuế và giám sát an toàn hoạt động.
Thứ tư, đẩy nhanh việc ban hành và cập nhật kịp thời bản dịch chính thức của các chuẩn mực IFRS mới và các sửa đổi, coi đây là nền tảng quan trọng cho công tác đào tạo, phổ biến và triển khai trên thực tế.
Thứ năm, xây dựng lộ trình áp dụng linh hoạt, có đánh giá định kỳ và điều chỉnh phù hợp với mức độ sẵn sàng của từng nhóm đối tượng, đặc biệt là các tổ chức tín dụng và doanh nghiệp bảo hiểm, thay vì áp dụng một mốc thời gian thống nhất cho toàn bộ doanh nghiệp.
Thứ sáu, cùng với việc triển khai IFRS, cần nghiên cứu lộ trình áp dụng các chuẩn mực công bố thông tin phát triển bền vững (IFRS S1 và IFRS S2), đáp ứng xu hướng phát triển của hệ thống báo cáo doanh nghiệp và yêu cầu hội nhập với thông lệ quốc tế.
Tài liệu tham khảo
1. Bộ Tài chính (2020), Quyết định số 345/QĐ-BTC ngày 16/3/2020 phê duyệt Đề án áp dụng chuẩn mực báo cáo tài chính tại Việt Nam.
2. Cervera, J. (2026), Colombia's Journey Towards International Financial Reporting Standards. Consejo Técnico de la Contaduría Pública (CTCP) & GLENIF.
3. International Accounting Standards Board (2014), IFRS 9 Financial Instruments.
4. Nguyễn Ánh Hồng (2020), Lộ trình áp dụng IFRS tại Việt Nam: Cơ hội và thách thức. Tạp chí Công Thương, https://ojs.tapchicongthuong.vn/vi/ojs-post/lo-trinh-ap-dung-ifrs-tai-viet-nam--co-hoi-va-thach-thuc-71929.htm
5. NHNN (2026), Báo cáo chiến lược ngành Ngân hàng năm 2026.
6. Tô Thị Thư Nhàn (2023), Lộ trình áp dụng IFRS 9 đối với các ngân hàng thương mại tại Việt Nam. Tạp chí Thị trường Tài chính Tiền tệ, https://thitruongtaichinhtiente.vn/lo-trinh-ap-dung-ifrs-9-doi-voi-cac-ngan-hang-thuong-mai-tai-viet-nam-44405.html
7. Valle Larrea, C. (2026), Financial Reporting and Challenges in Peru.
8. WB (2003, 2022), Report on the Observance of Standards and Codes (ROSC) - Accounting and Auditing, Colombia.
Tin liên quan

Tin khác


VietinBank hiện thực hóa Nghị quyết 79: "Lời đáp từ thực tiễn" cho vai trò chủ đạo của kinh tế nhà nước (Kỳ 3)

VietinBank hiện thực hóa Nghị quyết 79: "Lời đáp từ thực tiễn" cho vai trò chủ đạo của kinh tế nhà nước (Kỳ 2)

VietinBank hiện thực hóa Nghị quyết 79: "Lời đáp từ thực tiễn" cho vai trò chủ đạo của kinh tế nhà nước (Kỳ 1)
Thúc đẩy triển khai Basel III gắn với bảo đảm an toàn hệ thống ngân hàng Việt Nam
Ứng dụng trí tuệ nhân tạo: Từ đổi mới tư duy lãnh đạo của tổ chức đảng đến nâng cao hiệu quả quản trị doanh nghiệp
Trạng thái đầu tư quốc tế: Kinh nghiệm quốc tế và khuyến nghị triển khai tại Việt Nam

Củng cố niềm tin xã hội - Nguồn lực vô giá để đất nước tiến mạnh trong kỷ nguyên vươn mình của dân tộc (Kỳ 3)

Củng cố niềm tin xã hội - Nguồn lực vô giá để đất nước tiến mạnh trong kỷ nguyên vươn mình của dân tộc (Kỳ 2)

Củng cố niềm tin xã hội - Nguồn lực vô giá để đất nước tiến mạnh trong kỷ nguyên vươn mình của dân tộc (Kỳ 1)