Luật hóa quyền thu giữ tài sản bảo đảm: Tăng hiệu lực xử lý nợ xấu

| Chuyển thẩm quyền duyệt các khoản cho vay đặc biệt về Ngân hàng Nhà nước |
 |
Cần thiết, cấp bách và đúng thời điểm
Thưa ông, từ góc nhìn pháp lý và thực tiễn, việc sửa đổi, bổ sung một số điều của Luật Các TCTD lần này có thực sự cần thiết? Và ông đánh giá như thế nào về tính bao quát của các quy định được đề xuất trong Dự thảo?
Tôi cho rằng đây là một động thái vừa cấp bách, vừa cần thiết và cũng là đúng thời điểm. Sau khi Nghị quyết 42/2017/QH14 về thí điểm xử lý nợ xấu hết hiệu lực vào cuối năm 2023, hệ thống TCTD gần như bị “trói tay” khi mất đi công cụ thu giữ tài sản bảo đảm từng được cho phép theo Nghị quyết 42. Luật Các TCTD năm 2024 vừa có hiệu lực chưa đầy một năm, nhưng vẫn lộ rõ một số bất cập khi thiếu những quy định có sức nặng như đã có trong Nghị quyết 42.
Việc Dự thảo lần này tập trung vào ba nhóm nội dung: quyền thu giữ tài sản bảo đảm (Điều 198a); xử lý tài sản bị kê biên (198b); và hoàn trả tài sản là vật chứng hoặc tang vật hành chính (198c) - là hợp lý. Dù phạm vi điều chỉnh, bổ sung không rộng, nhưng ba điều này lại giải quyết trúng ba “nút thắt” lớn trong xử lý nợ xấu hiện nay.
Phân quyền cho vay đặc biệt: Hợp lý và tất yếu
Một trong những điểm đáng chú ý là sửa đổi khoản 1 Điều 193, chuyển thẩm quyền cho vay đặc biệt với lãi suất 0% từ Thủ tướng Chính phủ sang Ngân hàng Nhà nước. Ông đánh giá như thế nào về thay đổi này?
Trên thực tế, đây không phải là thay đổi về bản chất chính sách mà là điều chỉnh cơ chế thực thi cho hợp lý hơn. Trước đây, việc cho vay đặc biệt – thường dùng trong các trường hợp xử lý TCTD yếu kém - phải qua Thủ tướng, khiến tiến trình có thể kéo dài hơn.
Việc chuyển sang Ngân hàng Nhà nước là phù hợp với nguyên tắc phân cấp, phân quyền, đồng thời thể hiện sự chủ động, linh hoạt hơn trong ứng phó rủi ro hệ thống. Nhưng nói như vậy không có nghĩa là cứ giao quyền là xong. Theo tôi, điều quan trọng là cần phải quy định rõ tiêu chí cho vay, điều kiện thẩm định và cơ chế giám sát để tránh nguy cơ lạm dụng, đặc biệt trong bối cảnh cho vay với lãi suất 0% và có thể không yêu cầu tài sản bảo đảm.
Quyền thu giữ tài sản bảo đảm - mấu chốt của sửa đổi
Điều 198a về quyền thu giữ tài sản bảo đảm được coi là “trái tim” của Dự thảo lần này. Ông có thể phân tích sâu hơn về ý nghĩa và cả những vấn đề cần lưu ý khi luật hóa quy định này?
Có thể khẳng định đây là điểm quan trọng nhất, và là lý do chính khiến Luật sửa đổi này ra đời. Trước đây, khi còn hiệu lực, Nghị quyết 42 đã cho phép các TCTD thu giữ tài sản bảo đảm trong một số điều kiện cụ thể và nhờ vậy xử lý được một khối lượng đáng kể nợ xấu.
Tuy nhiên, khi Nghị quyết hết hiệu lực, các ngân hàng gần như bị “trói tay” nếu không có sự hợp tác từ phía người vay. Điều 198a tại Dự thảo giúp luật hóa quyền thu giữ, trong khi vẫn đặt ra các điều kiện chặt chẽ: tài sản không đang bị tranh chấp, không bị kê biên, hợp đồng bảo đảm có thỏa thuận rõ ràng, thông báo trước 15 ngày… Những quy định này giúp cân bằng giữa quyền của chủ nợ và quyền lợi hợp pháp của bên bảo đảm.
Tuy nhiên, cần lưu ý rằng, quyền thu giữ không đồng nghĩa là ngân hàng muốn thu giữ lúc nào cũng được, nhất là khi đang có tranh chấp. Nếu tài sản đang có tranh chấp thực sự, hoặc người giữ tài sản không đồng thuận bàn giao, thì ngân hàng không thể đơn phương thu giữ mà vẫn phải xử lý qua tòa. Điều này cũng đã được Bộ luật Dân sự 2015 quy định. Vì vậy, bản thân ngân hàng phải hành xử rất chuyên nghiệp, có quy trình nội bộ minh bạch và phải được kiểm soát chặt chẽ để không bị lạm dụng.
Sức ép tâm lý - công cụ phi pháp lý nhưng hiệu quả
Ông nhận định như thế nào về tác động thực tiễn của quy định này tới tâm lý của người vay vốn và hoạt động của TCTD?
Tác động lớn nhất của quy định thu giữ không chỉ nằm ở việc xử lý nhanh hơn mà còn ở hiệu ứng tâm lý. Khi người vay biết rằng nếu chây ì hoặc cố tình không hợp tác, ngân hàng có thể tiến hành thu giữ theo luật – thì họ sẽ cân nhắc kỹ trước khi quyết định không trả nợ.
Hơn thế nữa, các bên liên quan như công chứng, đăng ký, thi hành án… sẽ có cơ sở để phối hợp tốt hơn, tạo nên một chuỗi vận hành đồng bộ trong xử lý tài sản bảo đảm. Điều này giúp giảm đáng kể chi phí xã hội, thời gian xử lý, đồng thời tạo ra áp lực lành mạnh buộc người vay phải có trách nhiệm hơn với khoản vay của mình.
Đối với hai điều còn lại – Điều 198b và 198c – liên quan đến xử lý tài sản bị kê biên và tài sản là tang vật, ông có cho rằng đây là các “nút gỡ” pháp lý đáng kể?
Đây không phải là những quy định mang tính “cách mạng” như Điều 198a, nhưng là những bổ sung kỹ thuật cần thiết để đồng bộ hệ thống pháp luật.
Chẳng hạn, Điều 198b giúp ưu tiên quyền lợi của TCTD khi tài sản bảo đảm bị cơ quan thi hành án dân sự kê biên – miễn là hợp đồng bảo đảm được xác lập sau thời điểm bản án có hiệu lực. Quy định này làm rõ vai trò ưu tiên của tài sản bảo đảm và giúp giảm xung đột giữa luật dân sự, hình sự và luật ngân hàng.
Tương tự, Điều 198c hợp thức hóa việc hoàn trả tài sản là vật chứng hoặc tang vật vi phạm hành chính – vốn trước đây chỉ được quy định rải rác trong các văn bản dưới luật hoặc liên ngành; Nay đưa thẳng vào luật chuyên ngành sẽ tăng tính rõ ràng, minh bạch và thống nhất.
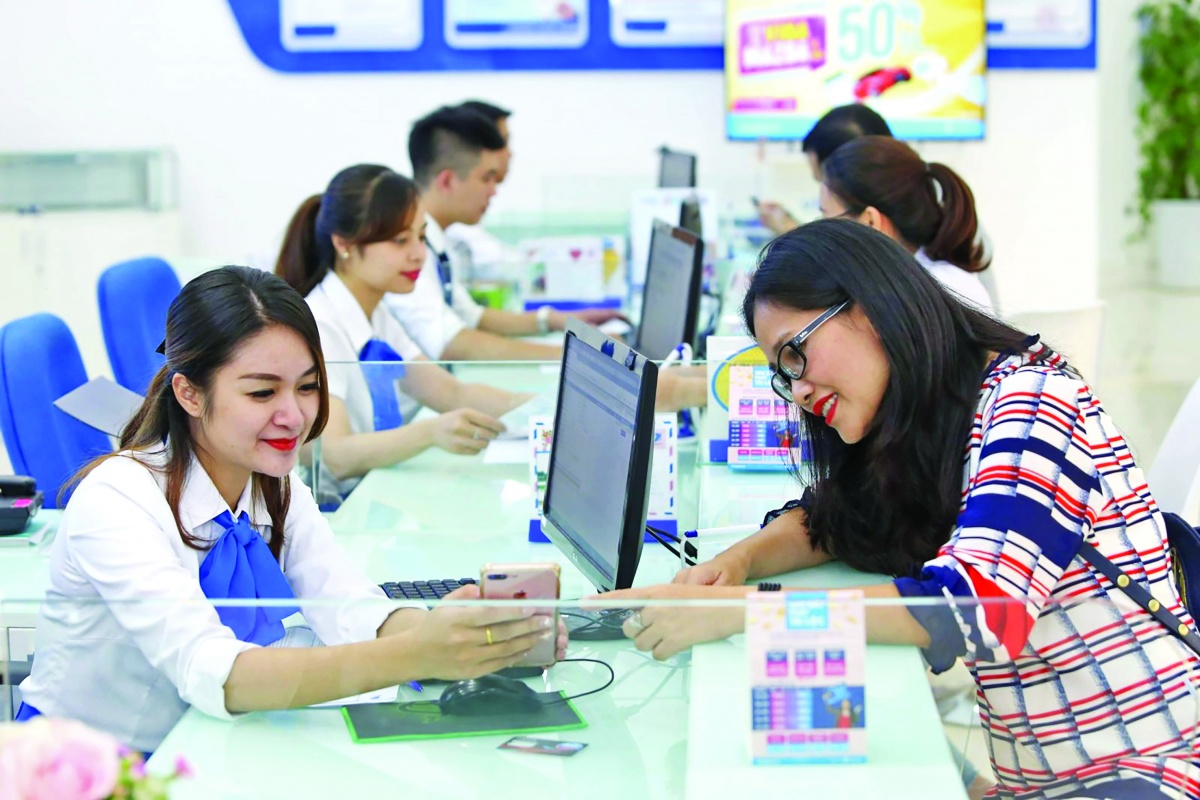
Tạo nền tảng dài hạn cho xử lý nợ xấu và tái cơ cấu
Nếu được Quốc hội thông qua, theo ông, Dự thảo Luật này sẽ tạo ra chuyển biến gì đáng kể đối với hệ thống TCTD và nền kinh tế?
Việc luật hóa quyền thu giữ tài sản bảo đảm - thay vì chỉ cho phép tạm thời như Nghị quyết 42 - là tín hiệu mạnh mẽ về tính ổn định của chính sách. Hệ thống ngân hàng sẽ yên tâm hơn khi ra quyết định tín dụng. Việc xử lý nợ sẽ nhanh hơn, chi phí thấp hơn, đồng thời củng cố niềm tin thị trường.
Ở tầm vĩ mô, đạo luật này là một phần của tiến trình tái cơ cấu hệ thống TCTD. Nó giúp lọc ra các tổ chức yếu kém, nâng cao hiệu quả vận hành, và làm cho dòng vốn lưu chuyển thông suốt hơn. Quan trọng nhất, là nó khẳng định một thông điệp: vay phải trả – và pháp luật sẽ đồng hành cùng cả bên cho vay lẫn bên đi vay một cách công bằng, minh bạch.
Không chỉ là công cụ pháp lý, như ông nhấn mạnh ở trên, quy định về quyền thu giữ còn tạo ra tác động tâm lý xã hội rất lớn. Ông có thể phân tích rõ hơn về điều này và vì sao yếu tố “phi pháp lý” ấy lại quan trọng trong xử lý nợ xấu?
Đúng vậy. Không phải ngẫu nhiên mà tôi luôn nhấn mạnh điều đó. Khi cá nhân hay doanh nghiệp biết rằng ngân hàng có quyền thu giữ tài sản theo luật, họ sẽ tự điều chỉnh hành vi – trả nợ đúng hạn hơn, hợp tác hơn và không cố tình kéo dài hoặc chây ì... Điều này không chỉ giúp giảm nợ xấu mà còn làm thay đổi văn hóa tín dụng, trách nhiệm tài chính trong xã hội. Đồng thời, nó cũng tạo sức ép tích cực lên các bên liên quan để họ phối hợp nhịp nhàng hơn với ngân hàng.
Tôi cho rằng, hiệu ứng pháp lý đi đôi với hiệu ứng tâm lý sẽ tạo ra một cơ chế tự điều chỉnh hành vi mang tính xã hội rất quan trọng và lâu dài mà chỉ luật mới tạo ra được. Tóm lại, dự thảo Luật không chỉ sửa đổi các quy định pháp lý, mà đang gửi đi thông điệp mạnh mẽ về trách nhiệm tài chính, kỷ cương tín dụng và sự bảo vệ công bằng cho cả người cho vay lẫn người đi vay.
Xin cảm ơn ông!
Tin liên quan


Tin khác
Vì sao tốc độ tích lũy tài sản và năng lực quản lý vẫn còn khoảng cách?

Minh bạch chuỗi cung ứng: Liệu cánh cửa vào thị trường châu Âu có bị thu hẹp?

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới
Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện
Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Chính sách thuế phải giúp doanh nghiệp nâng cấp

Văn phòng cho thuê Hà Nội đổi chiều, chủ nhà 'đua' giữ khách?
Tín dụng DNNVV: Đẩy mạnh khai thác dữ liệu trong cho vay