Ngân hàng vượt khó nhờ "quả ngọt" chuyển đổi số

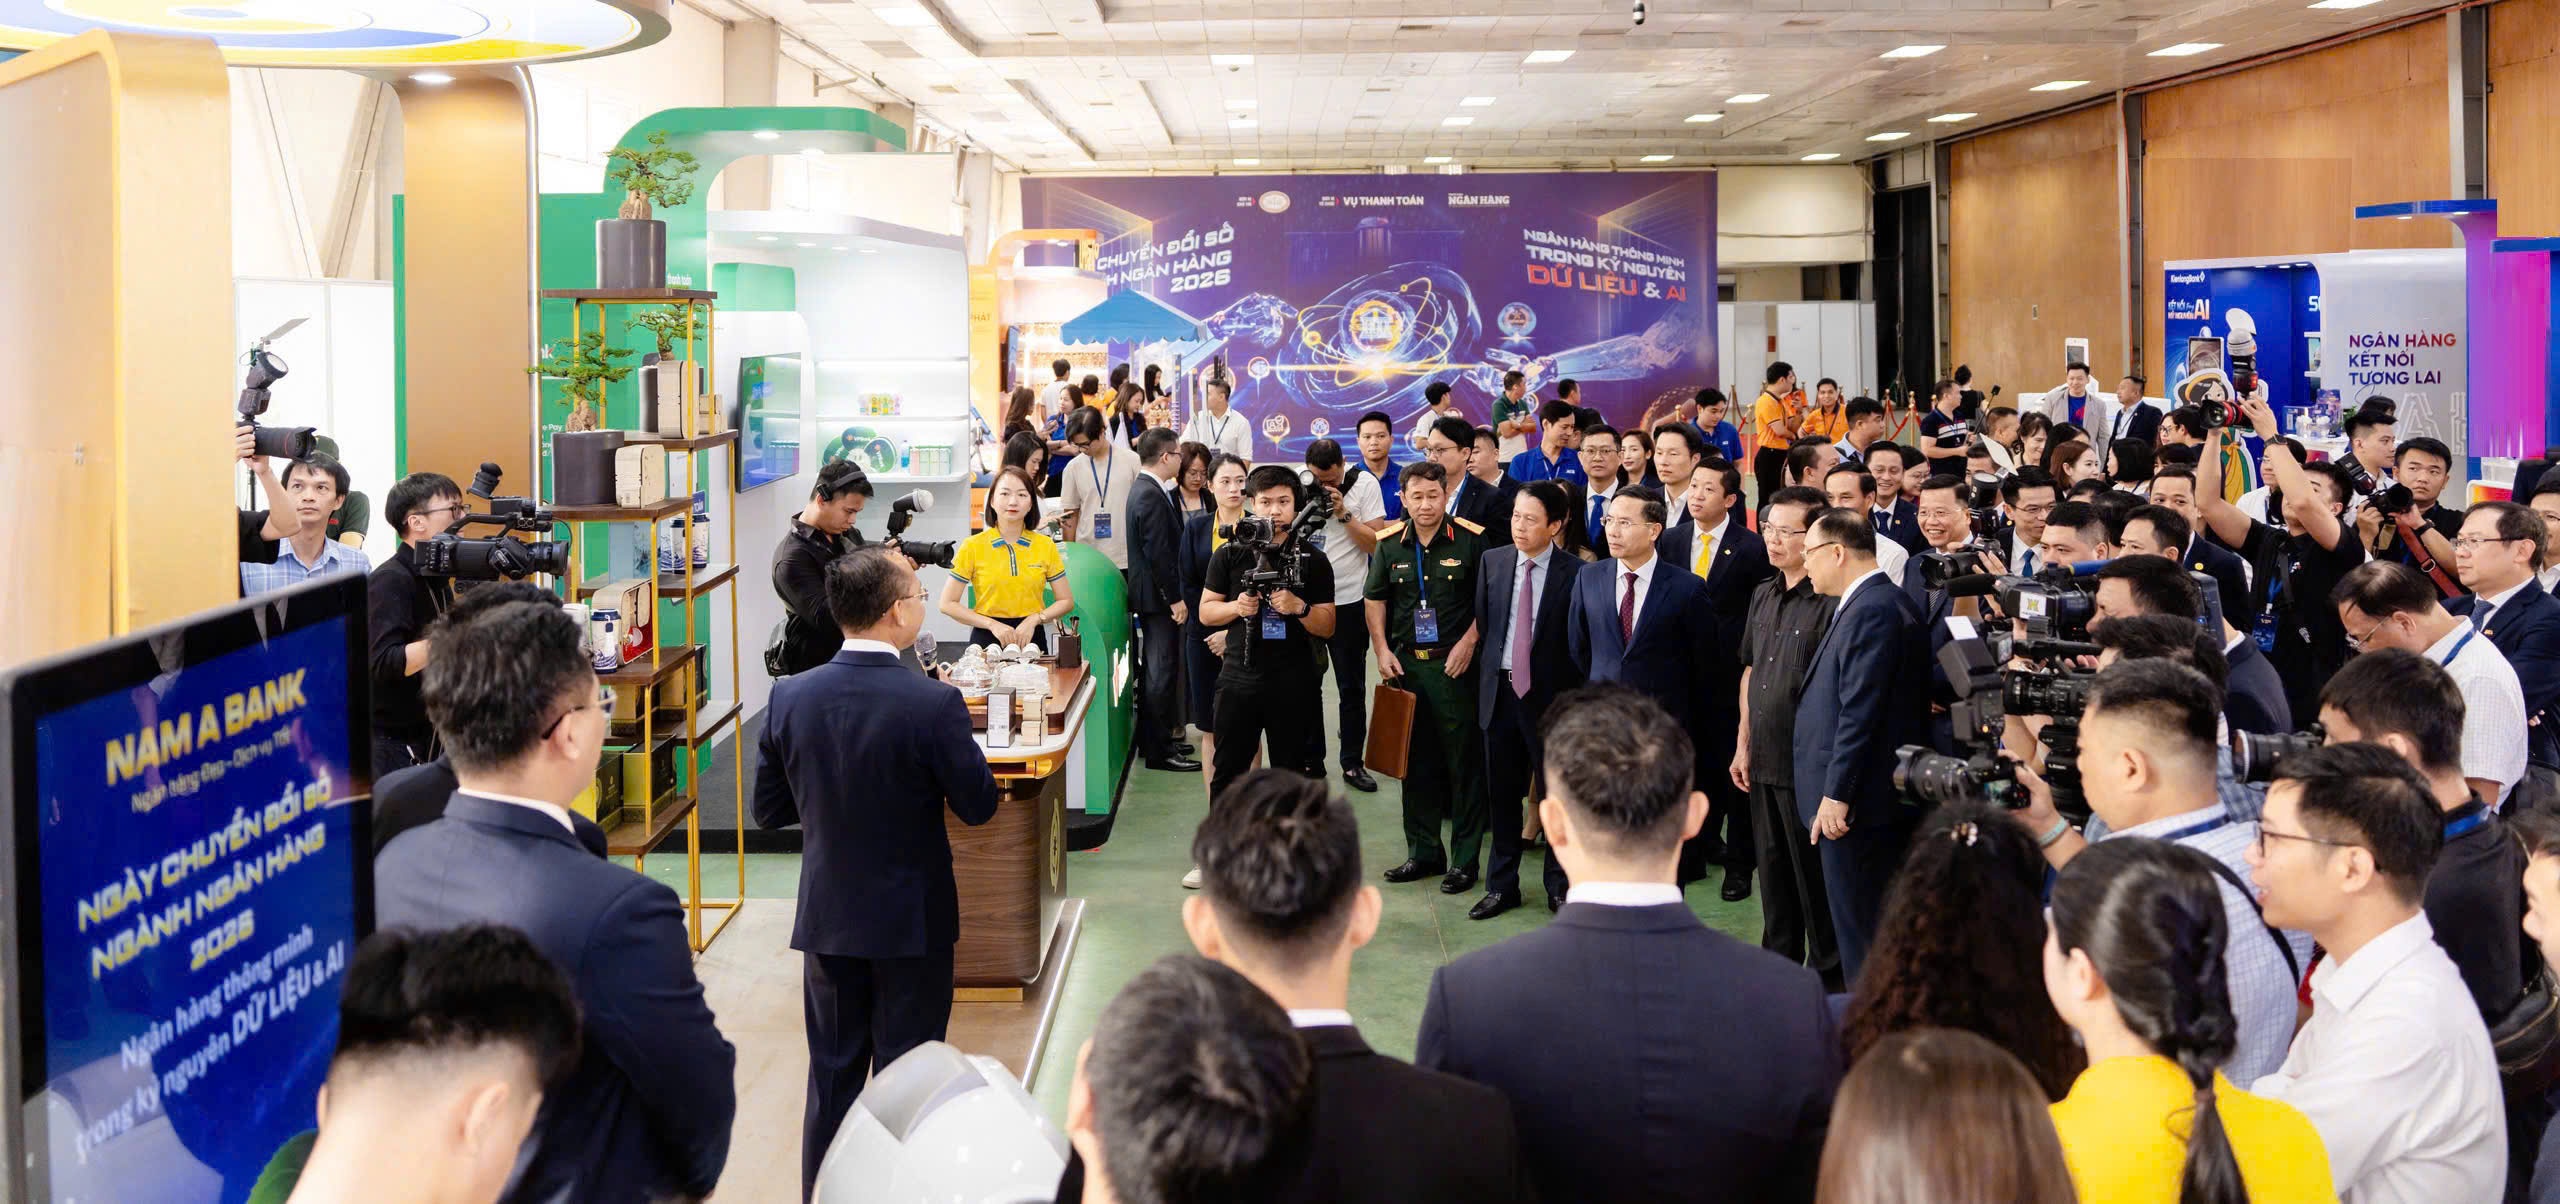
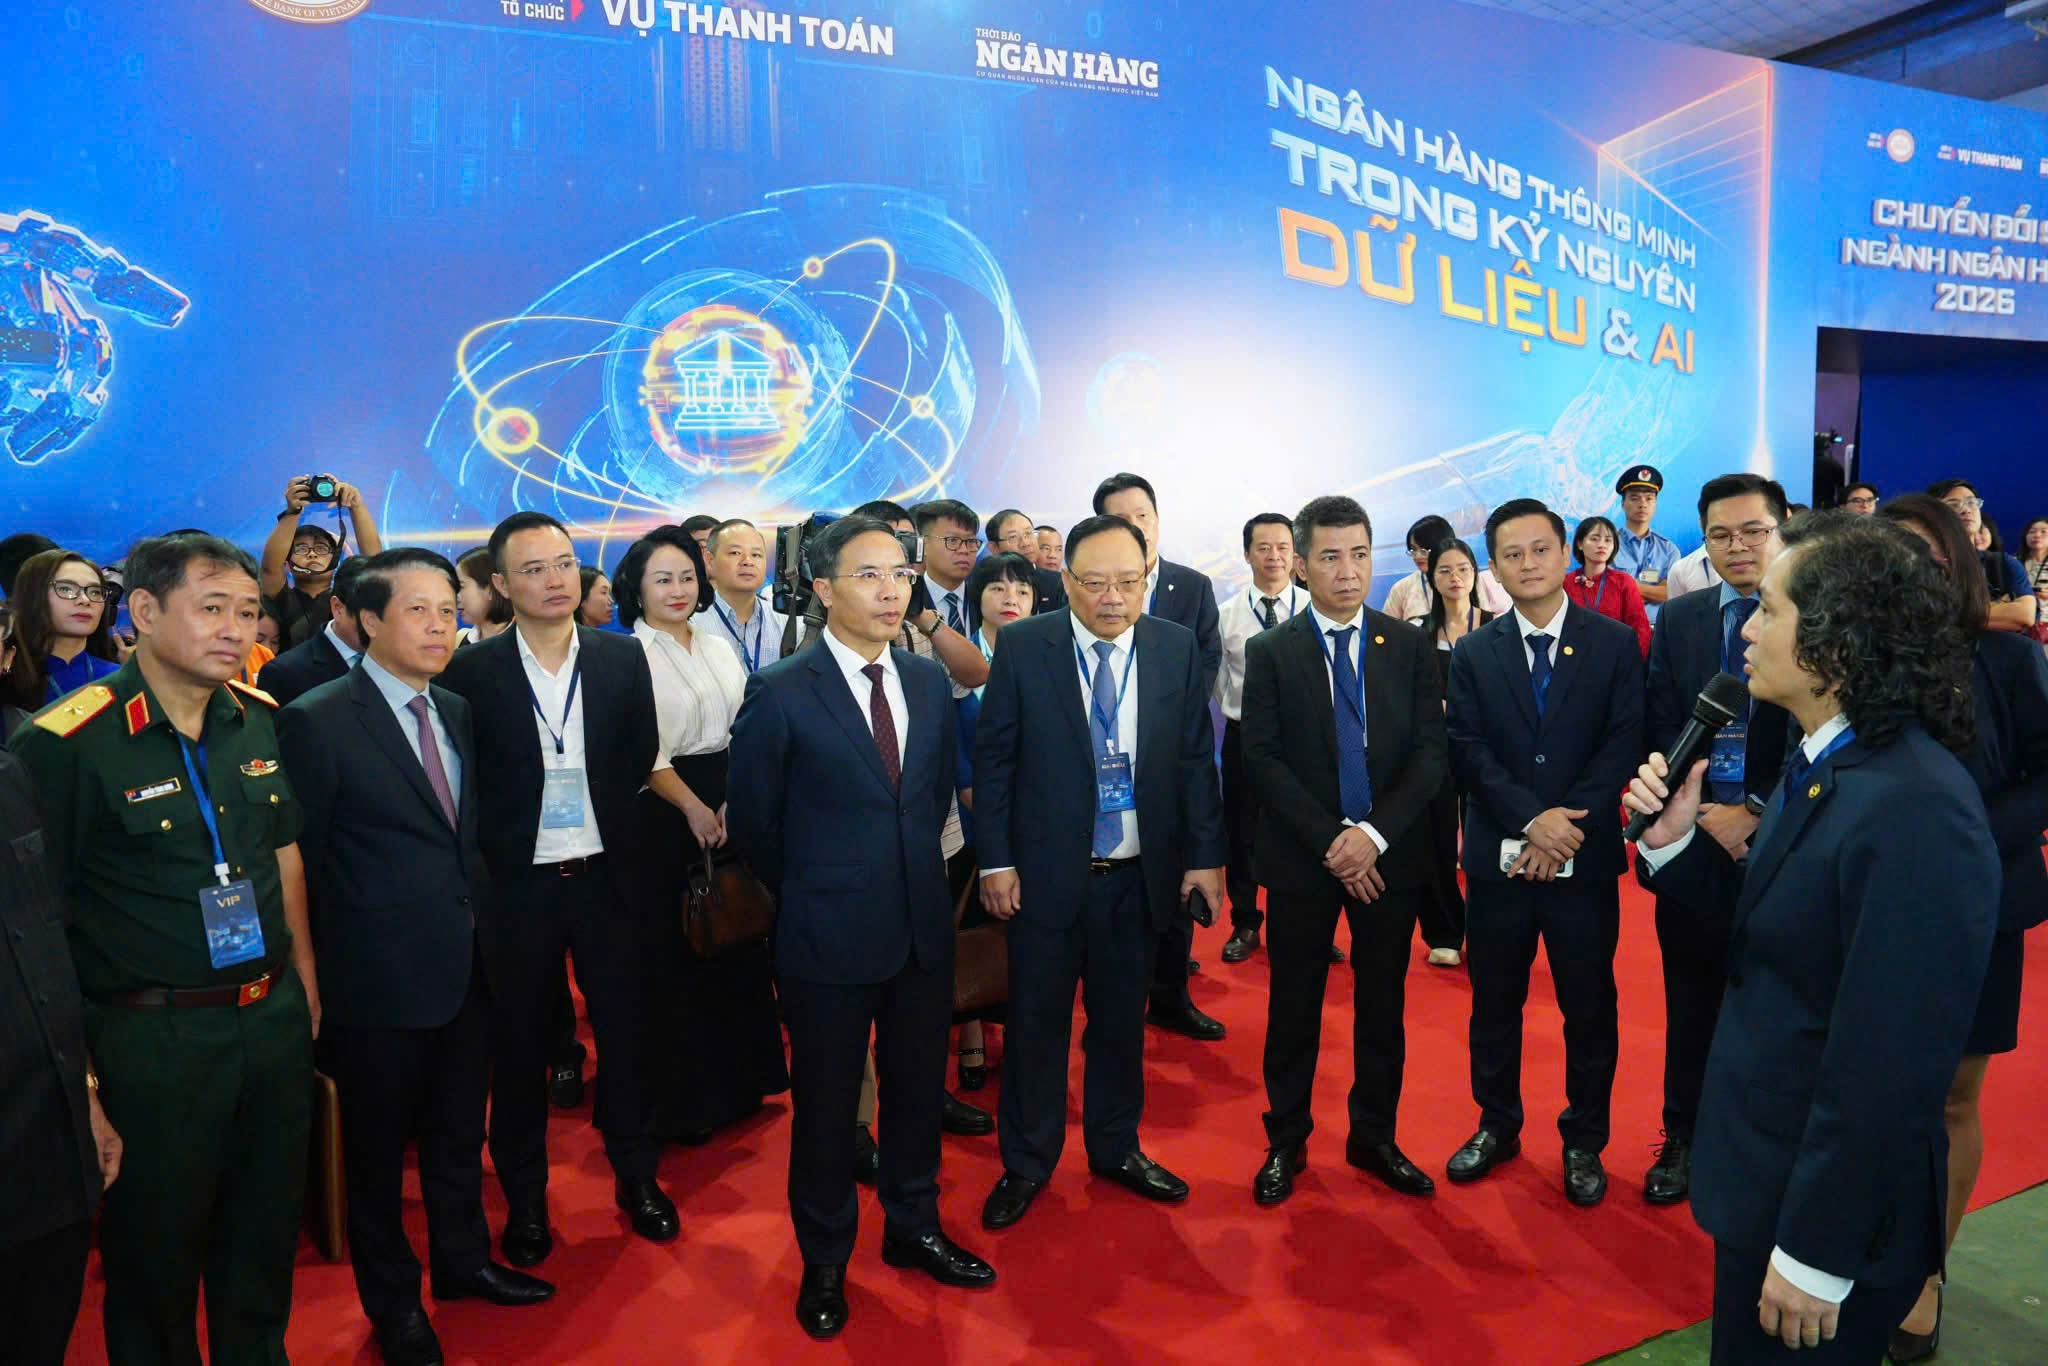
| Chuyển đổi số ngành Ngân hàng: Cung ứng giải pháp an toàn, hiệu quả nhất cho khách hàng Mạng lưới ngân hàng số phát triển nhanh |
TS. Cấn Văn Lực - Chuyên gia Kinh tế trưởng BIDV đánh giá, lợi ích của chuyển đổi số với bản thân các NHTM cũng được nhìn thấy rõ ràng. Quá trình chuyển đổi số đã giúp tăng tốc xử lý hoạt động của hệ thống; giúp nhiều TCTD tăng năng suất và hiệu quả hoạt động, giảm tỷ lệ chi phí trên thu nhập, gia tăng CASA,… Qua đó góp phần giúp các ngân hàng gia tăng ổn định thanh khoản, giảm chi phí huy động vốn và tăng hiệu quả hoạt động. Trên thực tế, các ngân hàng triển khai chuyển đổi số từ nhiều năm nay và giờ họ bắt đầu "hái quả ngọt" từ chuyển đổi số, tạo động lực để họ vượt qua giai đoạn khó khăn hiện nay.
Ông Từ Tiến Phát - Tổng giám đốc ACB cho biết, nhờ chuyển đổi số mạnh mẽ trong 10 năm qua, quy mô ACB tăng gấp 4 lần, lợi nhuận tăng gấp 17 lần trong khi quy mô nhân sự chỉ tăng 0,3 lần. 5 năm gần đây ngân hàng đón bước ngoặt lớn trong hoạt động chuyển đổi số, khi số lượng giao dịch và doanh số giao dịch tăng đến 12 lần. Quy mô tín dụng ACB tăng 50% trong 3 năm gần đây, nhưng không tăng thêm nhân sự. Lãnh đạo ACB tiết lộ, thời gian qua, ACB đã đầu tư rất nhiều trong cuộc cuộc chuyển đổi số với khoảng 1.000 tỷ đồng/năm.
Hay như tại OCB, ông Nguyễn Đình Tùng - Tổng Giám đốc OCB cho biết, việc tăng cường số hóa quy trình hoạt động tại OCB đã diễn ra vào 3 năm trước. Trong 3 năm đầu áp dụng, OCB nhận thấy mỗi năm ngân hàng tiết kiệm được từ 10 - 20% chi phí, do không cần phải tăng lượng nhân viên trong khi quy mô hoạt động hàng năm vẫn tăng từ 20 - 30%. "Chương trình số hóa trong những năm tới có thể giúp OCB tiết giảm chi phí khoảng 10%", ông Tùng ước tính.
 |
Có thể thấy, chuyển đổi số phải là một quá trình dài đầu tư bài bản, sẽ mất khá nhiều thời gian để thấy được hiệu suất. Trong thời gian đầu tư công nghệ, chi phí hoạt động của ngân hàng có thể tăng cao. Nhưng khi khoản đầu tư bắt đầu có hiệu quả, sẽ giúp tiết giảm chi phí vận hành, cải thiện tỷ lệ chi phí hoạt động/thu nhập (CIR). Thống kê từ báo cáo các ngân hàng, tỷ lệ CIR của nhiều ngân hàng dưới mức 40%, trong đó có một số ngân hàng xuống dưới ngưỡng 30% tiệm cận tỷ lệ mà nhiều ngân hàng khu vực, quốc tế đang chuyển đổi số nỗ lực hướng tới. Cũng nhờ tiết giảm chi phí hoạt động, ngân hàng lại có thêm dư địa tài chính để hỗ trợ nền kinh tế, doanh nghiệp và người dân.
Xét về tổng thể, chuyển đổi số đem lại rất nhiều lợi ích. Tuy nhiên, thách thức phía trước đối với chuyển đổi số của ngân hàng vẫn còn nhiều. Theo chia sẻ của một thành viên Hội đồng Tư vấn chính sách tài chính tiền tệ quốc gia, thách thức đầu tiên là việc thiếu nhân lực có kỹ năng chuyển đổi số. Việc thu hút và giữ chân nhân lực có kỹ năng chuyển đổi số là một trong những khó khăn lớn nhất. Thách thức nữa là cùng với việc số hoá, các ngân hàng phải nâng cao công tác bảo đảm an toàn thông tin cá nhân và thông tin quốc gia. Bảo mật thông tin là yếu tố tác động trực tiếp đến lòng tin của khách hàng nhất là người gửi tiền. Ở Việt Nam, rủi ro bảo mật thông tin thuộc nhóm 10 nước bị xâm phạm nhiều nhất trên thế giới. Một thách thức tiếp theo được vị chuyên gia này đề cập đến là nếu chỉ hệ thống ngân hàng thực hiện số hoá trong khi các Bộ, ngành khác, các doanh nghiệp không mấy mặn mà cũng sẽ là gây khó khăn cho các hoạt động tín dụng, xử lý nợ, giao dịch đảm bảo, xử lý tài sản đảm bảo… Vì vậy, cần có một hệ thống luật pháp hướng tới môi trường số hoá đồng bộ để hỗ trợ cho quá trình số hoá ngân hàng.
Đồng quan điểm, TS. Cấn Văn Lực cho rằng, trước mắt cần ưu tiên các quy định liên quan đến thử nghiệm trong lĩnh vực tài chính, tháo gỡ các vướng mắc trong quy định hiện tại; rà soát văn bản hướng dẫn về lưu trữ, bảo vệ và chia sẻ dữ liệu, hướng dẫn kết nối với cơ sở dữ liệu quốc gia về dân cư để phục vụ cho eKYC khách hàng…
Ở góc độ ngân hàng, theo chia sẻ của ông Từ Tiến Phát, công nghệ phát triển không ngừng, đòi hỏi doanh nghiệp phải liên tục thay đổi để thích ứng. Mặc dù các ngân hàng thường lập ra chiến lược có tầm nhìn ba năm, nhưng giờ đây phải cập nhật hàng quý. Vì công nghệ phát triển từng ngày, ví dụ trước kia việc mở tài khoản trực tuyến là mới, nhưng giờ quá phổ biến. Điều này cũng đòi hỏi Chính phủ, NHNN phải ra các chính sách nhanh, mạnh. Điển hình như khi quy định pháp lý đầy đủ, cần cơ chế sandbox để thử nghiệm, khuyến khích đổi mới sáng tạo...
Giới chuyên môn cho rằng, thời gian tới, bên cạnh hỗ trợ từ cơ chế chính sách, để tiếp tục hái được "quả ngọt" từ chuyển đổi số, các khoản đầu tư vào lĩnh vực số hoá cần được xem xét kỹ lưỡng với tầm nhìn dài hạn và thực tế để quá trình này mang lại hiệu quả thiết thực.
Tin liên quan

Tin khác


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Đề xuất tăng cường quản trị rủi ro lãi suất



Ứng dụng AI an toàn trong ngân hàng
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp