Sẵn sàng cho xu hướng đổi mới kế toán doanh nghiệp ở Việt Nam

 |
| Ông Phạm Nam Phong, Phó Tổng Giám đốc Dịch vụ Kiểm toán & Đảm bảo, Deloitte Việt Nam |
Trong nỗ lực đưa ra những đột phá trong thể chế của Việt Nam gần đây để góp phần đạt mục tiêu tăng trưởng nhanh và bền vững, Bộ Tài chính đã đưa ra nhiều cải cách, sửa đổi trong năm 2024 và năm 2025 (dự kiến). Các nỗ lực sửa đổi này liên quan đến Luật Kế toán, Thông tư thay thế Thông tư 200, Thông tư về thể thức áp dụng chuẩn mực báo cáo tài chính quốc tế (IFRS) cũng như lộ trình xây dựng chuẩn mực Báo cáo tài chính Việt Nam (VFRS).
Những thay đổi này được đánh giá sẽ ảnh hưởng sâu rộng tới nền kinh tế, tác động trực tiếp tới cộng đồng doanh nghiệp, bao gồm các công ty niêm yết, đại chúng cho đến hàng trăm nghìn doanh nghiệp. Các yêu cầu mới cũng tác động đến người sử dụng báo cáo là nhà đầu tư, tổ chức tín dụng, nhà cung cấp, người lao động và các cơ quan quản lý nhà nước như Ủy ban Chứng khoán Nhà nước, Sở Giao dịch Chứng khoán, Cục Thuế, Cục Phát triển DNNN, Cục Thống kê…
Ông Phạm Nam Phong, Phó Tổng Giám đốc Dịch vụ Kiểm toán & Đảm bảo, Deloitte Việt Nam đã có những chia sẻ xoay quanh vấn đề này.
Ông đánh giá như thế nào về lộ trình chuyển đổi chế độ kế toán doanh nghiệp Việt Nam hiện nay?
Trong quá trình chuyển đổi căn bản mang tính lâu dài và toàn diện của hệ thống chuẩn mực kế toán quốc gia từ VAS lên một trạng thái “cao cấp” hơn – VFRS theo định hướng tiệm cận tối đa với IFRS, việc sửa đổi Luật kế toán và thay thế Thông tư 200 là yêu cầu cấp thiết, cần thực hiện trước hết. Theo đó, trong thời gian ngắn, Việt Nam có thể “luật hóa”, đưa ra các quy định, hướng dẫn kế toán cụ thể để đáp ứng yêu cầu từ thực tiễn kinh doanh phong phú của Việt Nam đồng thời với các nguyên tắc IFRS cơ bản, bám sát xu hướng hội nhập quốc tế.
Đây cũng là bước đầu tiên trong lộ trình chuyển đổi dự kiến theo giai đoạn, bám sát nội dung Chiến lược Kế toán của Việt Nam đến năm 2030 đã được phê duyệt với Quyết định số 633/QĐ-TTg của Thủ tướng Chính phủ. Cá nhân tôi đánh giá đây là hướng tiếp cận thực tế, khả thi và hiệu quả, phù hợp với điều kiện và trình độ phát triển kinh tế của Việt Nam, cũng như mức độ sẵn sàng của các bên liên quan, tránh các thay đổi đột ngột cho hệ thống thông tin kế toán, tài chính doanh nghiệp khi có nhiều thay đổi toàn diện xảy ra cùng một thời điểm.
Theo ông, cần xem xét phương pháp tiếp cận thế nào để đạt được mục tiêu kép, vừa tiệm cận tối đa chuẩn mực IFRS, vừa giải quyết các vấn đề thực tiễn cấp bách, quan trọng nhưng hiện chưa có hướng dẫn của Việt Nam hiện nay?
Đây là nội dung đòi hỏi cân nhắc kỹ lưỡng từ cơ quan chuyên môn khi đánh giá bối cảnh của Việt Nam hiện tại và thông lệ quốc tế. IFRS là một bộ chuẩn mực phổ quát, mang tính nguyên tắc cho hầu hết các vấn đề kế toán cốt lõi để lập báo cáo tài chính (BCTC) cho các loại hình doanh nghiệp, áp dụng cho nhiều quốc gia.
Phương pháp tiếp cận của Hội đồng Chuẩn mực kế toán quốc tế (IASB) là một trong những kinh nghiệm quốc tế hữu ích được nhiều quốc gia tham khảo khi IASB thực hiện chuyển đổi từ một bộ chuẩn mực nguyên mẫu IFRS sang một bộ chuẩn mực khác đơn giản hơn. Tuy nhiên, IASB vẫn cố gắng duy trì các nguyên tắc cốt lõi để có thể áp dụng cho một nhóm đối tượng khác như nhóm vừa và nhỏ (SME). IASB có hai nguyên tắc căn bản – nguyên tắc phù hợp (Alignment approach) và nguyên tắc đơn giản hóa (Simplification approach).
Thử ứng dụng với Việt Nam, phương pháp tiếp cận để thực hiện thay thế Thông tư 200 trước mắt và có thể sau này là Hệ thống 26 chuẩn mực kế toán Việt, có thể triển khai theo mô hình sau.
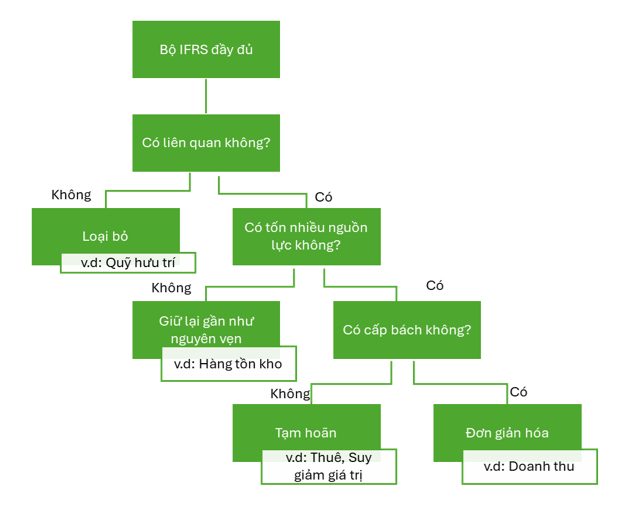 |
| Mô hình đánh giá để quyết định hành động |
Bước 1, bắt đầu từ một bộ nguyên mẫu IFRS. Bước 2, đưa quy định nguyên mẫu đó qua “bộ lọc” về mức độ liên quan, hữu ích và khả thi đối với bối cảnh của Việt Nam, xét trên khía cạnh chi phí, lợi ích và nhu cầu của người sử dụng báo cáo tài chính. Bước 3, thu thập đánh giá để có những quyết định phù hợp.
Trong trường hợp không liên quan, quy định đó nên được loại bỏ hoàn toàn, ví dụ: các quy định kế toán liên quan đến Quỹ hưu trí hay BCTC trong nền kinh tế siêu lạm phát.
Trong trường hợp đánh giá là liên quan, có ba hướng xử lý: (1) giữ lại gần như nguyên vẹn (ví dụ các quy định liên quan tới hàng tồn kho); hoặc (2) tạm hoãn nếu hiện tại chưa phải là thời điểm phù hợp (ví dụ: các quy định liên quan đến công cụ tài chính (IFRS9), thuê (IFRS 16), hợp đồng bảo hiểm (IFRS 17); hoặc (3) giữ lại quy định của IFRS nhưng đơn giản hóa do việc thực hiện sẽ phức tạp và tốn kém. Trường hợp đơn giản hóa, thường là trường hợp phổ biến nhất, cần cơ quan chuyên môn nghiên cứu để đơn giản hóa việc ghi nhận (ví dụ các quy định liên quan đến ghi nhận doanh thu).
Với phương pháp tiếp cận này, về cơ bản sẽ xác định được danh sách tổng thể các quy định cần phải được sửa đổi, thay thế hoặc bổ sung trong Thông tư dự kiến thay thế Thông tư 200 sắp tới và VFRS sau này.
Ngoài ra, IFRS được soạn thảo và ban hành qua một quy trình chặt chẽ, với nội dung có tính quy phạm cao và kết cấu liên hệ chặt chẽ với nhau về nội hàm và phạm vi. Vì vậy, việc truyền tải các nội dung cốt lõi của IFRS vào quy định cụ thể, ngắn gọn chỉ trong một thông tư mà vẫn đảm bảo các yêu cầu về mức độ dễ hiểu, dễ áp dụng, đồng bộ và nhất quán sẽ đòi hỏi nhiều nguồn lực lớn của cơ quan chuyên môn khi thực hiện quá trình chuyển đổi này.
Cộng đồng doanh nghiệp và người làm công tác kế toán cũng cần đẩy nhanh việc tiếp cận các vấn đề kế toán trực tiếp liên quan đến hoạt động của doanh nghiệp từ lăng kính của chuẩn mực IFRS để chủ động, sẵn sàng cho các thay đổi sắp tới của chế độ kế toán doanh nghiệp Việt Nam.
Ông có thể chia sẻ một số nhóm vấn đề chính được cân nhắc sửa đổi, bổ sung trong thông tư về chế độ kế toán doanh nghiệp dự kiến sắp tới?
Hiện nay, nội dung này đang được trao đổi, thảo luận và lấy ý kiến từ các bên có liên quan theo các quy định trước khi ban hành. Các nội dung được đánh giá cẩn trọng dựa trên các tác động khi có thay đổi chính sách và có thể vẫn có sửa đổi cho đến khi ban hành chính thức. Tuy nhiên, tôi có thể chia sẻ một số nhóm nội dung dựa trên các lần lấy ý kiến và thảo luận gần đây.
Thứ nhất, nhóm nội dung sửa đổi để đáp ứng yêu cầu của việc ứng dụng mạnh mẽ công nghệ và số hóa: hệ thống tài khoản, biểu mẫu sổ sách kế toán, các chỉ tiêu trên báo cáo tài chính, công tác phân quyền, kiểm soát giao dịch, chứng từ điện tử, xác nhận bằng phương tiện điện tử (ví dụ mã OTP, sinh trắc học)…
Thứ hai, nhóm nội dung sửa đổi để bắt kịp với chuẩn mực kế toán quốc tế IFRS giúp phản ánh trung thực, đầy đủ và kịp thời hơn các thông tin kinh tế, tài chính. Trong đó, có thể bao gồm các nội dung về trích lập dự phòng cho các khoản đầu tư (IAS 36 - Suy giảm giá trị tài sản), các khoản phải thu (IFRS 9 – Công cụ tài chính), kế toán Chi phí hoàn nguyên, kế toán doanh thu (IFRS 15 – doanh thu), tài sản sinh học (IAS 41 – Nông nghiệp), thỏa thuận chuyển giao cung cấp dịch vụ công của Dự án PPP (IFRIC 12)…
Thứ ba, nhóm nội dung phức tạp, đặc thù riêng, chưa có hướng dẫn cụ thể từ VAS và cả IFRS nhưng đang ảnh hưởng lớn trong bối cảnh kinh tế hiện nay của Việt Nam. Ví dụ: ghi nhận kế toán khi sáp nhập, chia, tách, hợp nhất doanh nghiệp, kế toán thỏa thuận chung (hợp đồng hợp tác kinh doanh), cơ chế trích trước chi phí tạo nguồn như quỹ phát triển khoa học, công nghệ, kế toán khoản hỗ trợ tài chính của nhà nước cho doanh nghiệp theo chính sách đẩy mạnh phát triển khoa học, công nghệ, đổi mới sáng tạo, nghiên cứu phát triển…
Bên cạnh đó, các nội dung mới ở Việt Nam, thậm chí là mới với IFRS gần đây, như kế toán cho tài sản số, kế toán tín chỉ carbon cũng cần được sớm cân nhắc, hướng dẫn nếu cần thiết do các lĩnh vực này đang được thúc đẩy rất nhanh chóng ở Việt Nam như một động lực tăng trưởng mới.
Một vấn đề quan trọng khi cho phép áp dụng nguyên mẫu IFRS ở Việt Nam là bài toán cần sớm nghiên cứu, xây dựng cơ chế và hướng dẫn để sẵn sàng giải quyết các vướng mắc phát sinh trong quá trình chuyển đổi. Ví dụ, các khác biệt của IFRS và quy định của thuế; cơ chế giải quyết các khác biệt trong cách hiểu, cách dịch ngôn ngữ và vận dụng IFRS trong các tình huống thực tế; quyền tài phán, cơ chế giải quyết các tranh chấp nếu có khi sử dụng báo cáo nguyên mẫu IFRS.
Chuẩn mực quốc tế về kế toán IFRS được xây dựng và ban hành của một tổ chức nước ngoài, và theo đó cơ bản sẽ nằm ngoài quyết định của Việt Nam mặc dù cơ quan quản lý có thể tham gia vào quá trình tham vấn. Vì vậy, mặc dù Việt Nam cho phép doanh nghiệp áp dụng nguyên mẫu IFRS, từ lý thuyết đến kinh nghiệm quốc tế, thì hệ thống chuẩn mực kế toán quốc gia VAS/VFRS, chứ không phải là IFRS, mới là trụ cột cốt lõi cho hệ thống thông tin kế toán, tài chính của quốc gia, thuộc chủ quyền và quyền tự quyết của Việt Nam. Công việc chính yếu của Việt Nam là xây dựng và phát triển hệ thống này để phù hợp nhất với trình độ phát triển của mình và tiệm cận nhất với IFRS.
Vậy ông có lời khuyên nào dành cho các doanh nghiệp Việt Nam trong quá trình này?
Các sửa đổi trên sẽ có ảnh hưởng nhanh và sâu rộng đối với cộng đồng doanh nghiệp và người sử dụng thông tin trên BCTC. Do đó, các doanh nghiệp cần chủ động tiếp cận nắm bắt chuẩn mực IFRS, đánh giá sự khác biệt, tập trung vào vấn đề của chính doanh nghiệp mình, song song với việc đánh giá tác động đến hệ thống thông tin, chính sách, quy trình và nhân sự.
Cùng với lộ trình chuyển đổi kế toán mà cơ quan nhà nước sẽ triển khai, các doanh nghiệp cũng tự xây một lộ trình để sẵn sàng trước các thay đổi trong ngắn hạn – các thay đổi của Thông tư về chế độ kế toán doanh nghiệp hay dài hạn – cả hệ thống chuẩn mực VFRS, cũng như có thể áp dụng trực tiếp nguyên mẫu IFRS. Các doanh nghiệp cũng cân nhắc tích hợp đồng bộ việc chuyển đổi kế toán này vào chuyển đổi số, chuyển đổi cách thức quản trị doanh nghiệp để đồng bộ thực hiện các biện pháp thúc đẩy tăng trưởng hai con số trong thời gian tới.Tin liên quan


Tin khác

Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng
Giá bất động sản sẽ đi về đâu?

Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?

Chuyên gia Việt tìm kiếm điều gì khi quyết định ra nước ngoài làm việc?

Từ ngân hàng số đến ngân hàng tự vận hành: Vai trò và giới hạn của AI

Quy định về thanh khoản sẽ phân hóa khả năng thích ứng của ngân hàng

Chỉ dẫn địa lý - Cần nhưng chưa đủ

Giảm lãi suất phải đi đôi với bảo đảm an toàn hệ thống ngân hàng

Concert kín phòng, khách sạn chưa chắc sinh lời
Niềm tin vào hoạt động ngân hàng trước phép thử của AI