Thanh toán không dùng tiền mặt thúc đẩy phát triển kinh tế số

| Xu hướng thanh toán điện tử thúc đẩy minh bạch hoá thị trường Ngân hàng và thanh toán số: Cầu nối chuyển đổi số quốc gia |
Hiện, Việt Nam đã có những tiến bộ đáng kể trong TTKDTM, 78% cư dân thành thị sử dụng ví điện tử như MoMo, VNPay, ZaloPay… với giao dịch tăng 45% hàng năm từ năm 2018 đến năm 2022. Các yếu tố thúc đẩy sự tiến bộ này bao gồm tác động của Covid-19, khuyến khích thanh toán không tiếp xúc, cơ sở hạ tầng kỹ thuật số với tỷ lệ thâm nhập internet là 73% và mục tiêu nền kinh tế số đóng góp 50% GDP vào năm 2045. Tuy nhiên, tiền mặt vẫn chiếm 12% phương thức thanh toán, đặc biệt là ở các vùng nông thôn, do thiếu cơ sở hạ tầng và thói quen của người tiêu dùng.
“Việt Nam đang có tiềm năng phát triển nền kinh tế số đáng kể. Với tốc độ tăng trưởng hàng năm 45%, mục tiêu 97% giao dịch TTKDTM có thể đạt được vào năm 2030 nếu vượt qua được các rào cản về cơ sở hạ tầng và an ninh mạng, theo định hướng mà Chính phủ đề ra. Thực tế cho thấy, Việt Nam đang dần tiến tới mục tiêu xã hội không tiền mặt, được thúc đẩy bởi các yếu tố thuận lợi như cơ sở hạ tầng kỹ thuật số, chính sách quốc gia và những thay đổi trong hành vi của người tiêu dùng. Mặc dù vẫn còn tồn tại những rào cản ở khu vực nông thôn và liên quan đến an ninh thông tin, nhưng tốc độ tăng trưởng hàng năm của TTKDTM cho thấy việc đạt được mục tiêu thực hiện mục tiêu bền vững là hoàn toàn khả thi”, ông Khoa chia sẻ.
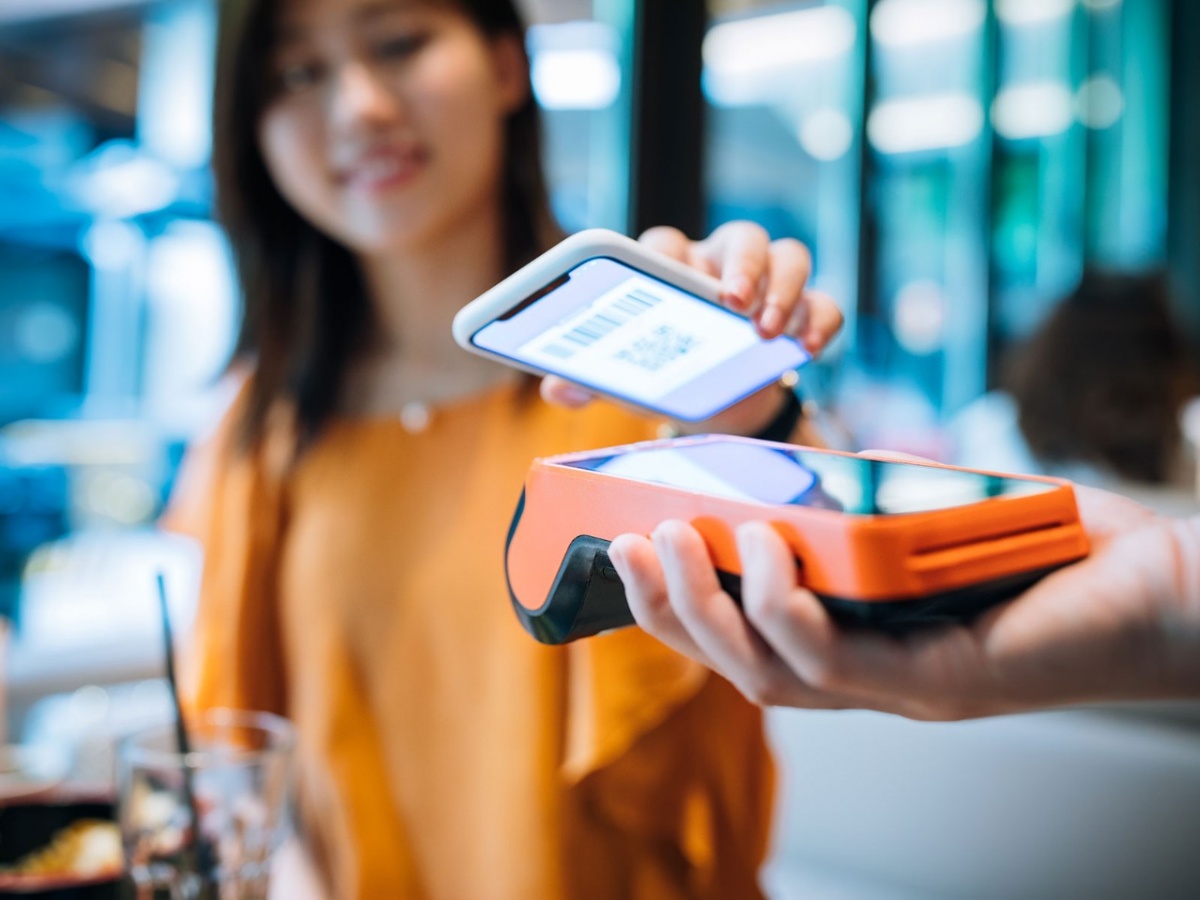
Theo ông Sapan Shah, Phó Chủ tịch cấp cao, phụ trách mạng lưới chấp nhận thanh toán khu vực Châu Á-Thái Bình Dương Mastercard, muốn thúc đẩy TTKDTM, trước tiên Việt Nam cần xây dựng một nền tảng thanh toán kỹ thuật số mạnh mẽ và có thể truy cập rộng rãi đòi hỏi phải đầu tư vào các mạng internet tốc độ cao để đảm bảo quyền truy cập công nghệ, kể cả ở các vùng xa xôi. Ngoài ra, các doanh nghiệp nên được khuyến khích phát triển các giải pháp thanh toán kỹ thuật số đơn giản, tiết kiệm chi phí và thân thiện với người dùng, cho phép mọi tầng lớp xã hội tham gia. Song song với đó, chú trọng đầu tư nâng cao cơ sở hạ tầng kỹ thuật số trở nên phổ biến và mở rộng quyền truy cập cho người dân đối với những hình thức thanh toán hiện đại.
Bàn về vấn đề này, ông Nguyễn Bá Diệp, đồng sáng lập Tập đoàn Công nghệ Tài chính MoMo cho rằng, TTKDTM hiện nay không chỉ đơn thuần là thực hiện giao dịch, mà còn là cánh cửa để người dân bước vào hệ sinh thái các giải pháp tài chính số, từ thanh toán - quản lý chi tiêu - tiết kiệm - đầu tư - tín dụng. Việc thúc đẩy TTKDTM, trước mắt cần song hành cả 3 yếu tố: hạ tầng công nghệ, khuôn khổ pháp lý linh hoạt và động lực thực tiễn giúp người dân thay đổi hành vi và chuyển đổi số nhanh chóng. Về dài hạn, MoMo rất mong sẽ có sự phối hợp giữa Chính phủ và doanh nghiệp để nâng cao năng lực số cho người dân, giúp họ từng bước tham gia vào hệ sinh thái tài chính hiện đại một cách chủ động và an toàn.
| Theo báo cáo “Thấu hiểu hành vi người dùng trong kỷ nguyên kinh tế số” (Cốc Cốc), hiện có 56% người Việt ưu tiên sử dụng phương thức TTKDTM; 34% ưu tiên sử dụng thẻ tín dụng, thẻ quốc tế của Việt Nam, hoặc kết hợp sử dụng cả tiền mặt và không tiền mặt. TTKDTM hiện đang được sử dụng cho hầu hết nhu cầu thường nhật như 83% mua sắm tiêu dùng; 72% ăn uống, đi lại; 66% sinh hoạt phí (tiền điện, nước, viễn thông…); 51% giải trí, thể thao, du lịch; 48% giáo dục, y tế, bảo hiểm. Đặc biệt, nhóm từ 35 tuổi trở lên có tỷ lệ chọn TTKDTM cao nhất, đạt 76%, cho các hoạt động chi trả sinh hoạt phí… Điều này cho thấy Việt Nam đang chứng kiến xu hướng “số hoá” hành vi thanh toán, tạo tiền đề phát triển mạnh mẽ nền kinh tế số của đất nước. |
Ngoài ra, việc tích hợp các công nghệ xanh vào các hệ thống thanh toán hiện có rất cần thiết, cũng như đưa các công nghệ tiết kiệm năng lượng và phát thải thấp vào cơ sở hạ tầng thanh toán kỹ thuật số để có thể đóng góp vào mục tiêu phát triển bền vững của đất nước. Nhất là việc nâng cao nhận thức và hiểu biết về tài chính, ý nghĩa của việc TTKDTM đối với vai trò phát triển kinh tế số.
“Một xã hội không dùng tiền mặt chỉ có thể bền vững khi người dân hiểu và tin tưởng vào các hệ thống thanh toán kỹ thuật số. Do đó, điều cần thiết là thúc đẩy giáo dục tài chính từ trường học đến cộng đồng, kết hợp với các chiến dịch nâng cao nhận thức của công chúng nêu bật những lợi ích của thanh toán kỹ thuật số. Điều này sẽ thúc đẩy các thói quen xã hội mới, giảm sự phụ thuộc vào tiền mặt và cải thiện sự hòa nhập tài chính. Đồng thời, Chính phủ nên xây dựng khuôn khổ pháp lý minh bạch, thống nhất và linh hoạt để hỗ trợ sự phát triển của công nghệ tài chính, ngân hàng kỹ thuật số và các giải pháp thanh toán hiện đại. Song song với đó, cần tăng cường các nỗ lực để nâng cao năng lực giám sát và đảm bảo an ninh mạng để bảo vệ người tiêu dùng khỏi gian lận, lừa đảo và vi phạm dữ liệu”, ông Diệp nhấn mạnh.
Tin liên quan


Tin khác

Thanh toán QR xuyên biên giới trước yêu cầu mở rộng thị trường
Từ Việt Nam ra thế giới: Cake ghi dấu ấn tại giải thưởng ngân hàng toàn cầu với mô hình AI-First


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Đề xuất tăng cường quản trị rủi ro lãi suất



Ứng dụng AI an toàn trong ngân hàng