Nhận diện bức tranh thị trường cho vay tiêu dùng

 | Minh bạch hoá cho vay tiêu dùng |
| Dự thảo cho vay tiêu dùng: Cơ hội hay thách thức? |
| Rộng cửa cho vay tiêu dùng |
Tiềm năng lớn
Tại buổi Tọa đàm “Thị trường cho vay tiêu dùng (CVTD) tại Việt Nam: những kết quả nghiên cứu tổng quan” do Viện Quản trị kinh doanh (QTKD), Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội tổ chức ngày 25/4, một thông tin thu hút được nhiều sự chú ý là các NHTM và NH Chính sách xã hội chiếm tới 87% trong cung cấp tín dụng tiêu dùng chính thức hiện nay trong khi các công ty tài chính (CTTC) chỉ chiếm 12% và các công ty Fintech chiếm 1%. Đây là các số liệu tổng hợp từ nghiên cứu Báo cáo “Tổng quan về thị trường CVTD tại Việt Nam: những thuận lợi và thách thức” do TS. Nguyễn Thùy Dung - Viện QTKD trình bày.
 |
| Xu hướng “tiêu trước, trả sau” để thỏa mãn các nhu cầu cá nhân ngày càng tăng |
Đơn cử, theo ông Đinh Văn Chiến, Phó TGĐ TPBank, báo cáo này cần làm rõ hơn là CVTD với các khoản vay nhỏ hay là cho vay để phục vụ tất cả các nhu cầu của cá nhân. Bởi con số 87% trên rất có thể bao gồm tất cả các khoản cho vay cá nhân (cho vay mua nhà, mua xe, vay kinh doanh…). Còn nếu CVTD theo như định nghĩa của Thông tư 43 ban hành tháng 12/2016 của NHNN thì các CTTC đang chiếm thị phần lớn hơn.
Đồng quan điểm trên, Luật sư Trương Thanh Đức, Chủ tịch Hội đồng thành viên Công ty Luật BASICO, Trọng tài viên Trung tâm Trọng tài Quốc tế Việt Nam (VIAC) cho rằng, nếu bóc tách được rõ thế nào là CVTD, cho vay đời sống, cho vay sản xuất kinh doanh… thì trong CVTD, các CTTC sẽ chiếm tỷ lệ lớn. Tuy nhiên, do chúng ta vướng từ luật nên khái niệm CVTD hiện đang được hiểu theo nhiều nghĩa. Ví dụ như một cá nhân có thể vay để mua và sử dụng cùng lúc nhiều căn biệt thự, chỉ cần một khoản vay như vậy có thể bằng cả vạn giao dịch vay tiêu dùng nhỏ lẻ khác.
Dù còn tranh luận về thị phần hay những định nghĩa, câu chữ liên quan đến thế nào là CVTD như vậy nhưng với thực tế là sự xuất hiện ngày càng nhiều, cạnh tranh ngày càng gia tăng giữa các CTTC; sự thay đổi trong nhận thức, nhu cầu, hành vi và thói quen của người tiêu dùng (NTD) hay việc cơ quan quản lý đã phải có những quy định riêng trong CVTD… đã cho thấy đây là một thị trường đầy tiềm năng.
“Mặc dù thị trường tài chính tiêu dùng của chúng ta còn rất sơ khai do thói quen tiết kiệm đề phòng rủi ro đã ăn sâu vào tiềm thức người Việt. Tuy nhiên, cùng với quá trình hội nhập, những xu hướng mới về tiêu dùng cũng đang thay đổi mạnh mẽ. Và theo kết quả nghiên cứu mà các nhóm của chúng tôi đã thực hiện, có thể nói thị trường CVTD của Việt Nam có tiềm năng rất lớn, ước tính có thể đạt đến 15 tỷ USD/năm và đạt đến 30 triệu khách hàng trong độ tuổi lao động từ 18-60 trong những năm tới” - PGS. TS. Hoàng Văn Hải - Viện trưởng Viện QTKD nhận định.
Nhu cầu tiêu dùng thay đổi
Theo TS. Hồ Chí Dũng - Chủ nhiệm Bộ môn Marketing, Viện QTKD, nghiên cứu hành vi tiêu dùng với 2.300 mẫu tại 12 tỉnh trên cả nước cho thấy những kết quả khá thú vị như: Có trên 52% cho biết sẵn sàng “chấp nhận đi vay nếu thấy cần thiết”; Những người ở độ tuổi trẻ có xu hướng vay nhiều hơn; những người có thu nhập càng cao thì xu hướng vay tiêu dùng càng cao; NTD ngày càng có xu hướng lựa chọn các tổ chức tài chính có thủ tục cho vay thuận tiện…
“Kết quả khảo sát như vậy chỉ ra, hoạt động CVTD có xu hướng tăng lên nhanh trong thời gian gần đây. Đáng chú ý, xu hướng thu nhập càng cao thì nhu cầu vay tiêu dùng càng lớn cho thấy, khi người dân có khả năng trả nợ tốt hơn thì người ta sẵn sàng vay, chứ không phải vì nghèo nên mới phải vay nhiều hơn. Hay việc người trẻ vay nhiều hơn cho thấy thị trường này có nhiều tiềm năng phát triển mạnh hơn trong tương lai” - PGS. TS. Vũ Sỹ Cường, Phó chủ nhiệm Bộ môn Phân tích chính sách tài chính, Học viện Tài chính nhận xét.
Theo ông Đinh Văn Chiến, trong những năm trở lại đây, hành vi của NTD thay đổi rất nhiều. Như các bạn trẻ hiện đang học đại học hay vừa ra trường, họ sẵn sàng vay để mua điện thoại, laptop, xe máy, đi du lịch… Điều đó không chỉ phản ánh nhu cầu về mặt tài chính để đáp ứng nhu cầu hàng ngày đang thay đổi mà còn phản ánh một xu thế chuyển hướng trong thói quen tiêu dùng. Và đó chính là động lực và cơ hội để cho các tổ chức tài chính tham gia thị trường này. Hơn nữa, các bạn trẻ ngày nay sử dụng Smartphone, Internet, các mạng xã hội để giao tiếp.
Thực tế này đặt ra đòi hỏi với các NH và CTTC cần có những chuyển hướng trong cách tiếp cận với các sản phẩm, dịch vụ đưa ra. “Hành vi NTD thay đổi, mô hình tương tác thay đổi thì chúng ta phải thay đổi theo với các giải pháp phù hợp. Và trong bối cảnh thông tin rất nhiều và đa dạng hiện nay, điều quan trọng là cần phân tích và sử dụng được các thông tin đó để phục vụ CVTD tốt hơn” – ông Chiến nói.
Theo luật sư Trương Thanh Đức, là một nền kinh tế đang phát triển có tốc độ tăng trưởng kinh tế nhanh, tỷ lệ dư nợ CVTD khá thấp so với các nước, nhu cầu làm việc và hưởng thụ đời sống tăng cao của giới trẻ… thì thị trường CVTD sẽ phát triển tốt thời gian tới, NTD sẽ ngày càng có thói quen “tiêu dùng trước, trả nợ sau”. Và xét ở khía cạnh tích cực, việc NTD sẵn sàng vay và tiêu dùng sẽ giúp cho SXKD của các DN cung cấp hàng hóa cũng như cả nền kinh tế phát triển.
Và cũng giống như các sản phẩm, dịch vụ khác, nếu vay tiêu dùng của mỗi cá nhân được duy trì ở trong điều kiện, khả năng thu nhập của mình thì sẽ không có gì xấu. Tuy nhiên, vay tiêu dùng lãi suất sẽ rất cao nếu khách hàng không trả được nợ đúng hạn. “Lãi suất quá hạn có thể lên đến 100% nên sẽ rất khó khăn và là sức ép nặng nề đối với khách hàng. Có khi món đồ mua được đó bán đi rồi cũng không đủ để trả nợ. Vì vậy để tránh bị rơi vào tâm lý căng thẳng, mệt mỏi và để CVTD thực sự giúp phục vụ cuộc sống của mình tốt hơn thì NTD cần lường trước khả năng có thể trả nợ, khả năng cân đối thu nhập của mình” - luật sư Đức đưa ra lời khuyên.
Tin liên quan

Tin khác

Kazuo Inamori: Thành bại nằm ở niềm tin và hành động

Cách cha mẹ nói về tiền có thể ảnh hưởng tương lai tài chính của con

Warren Buffett chỉ ra hai sai lầm tài chính nhiều người trẻ mắc phải
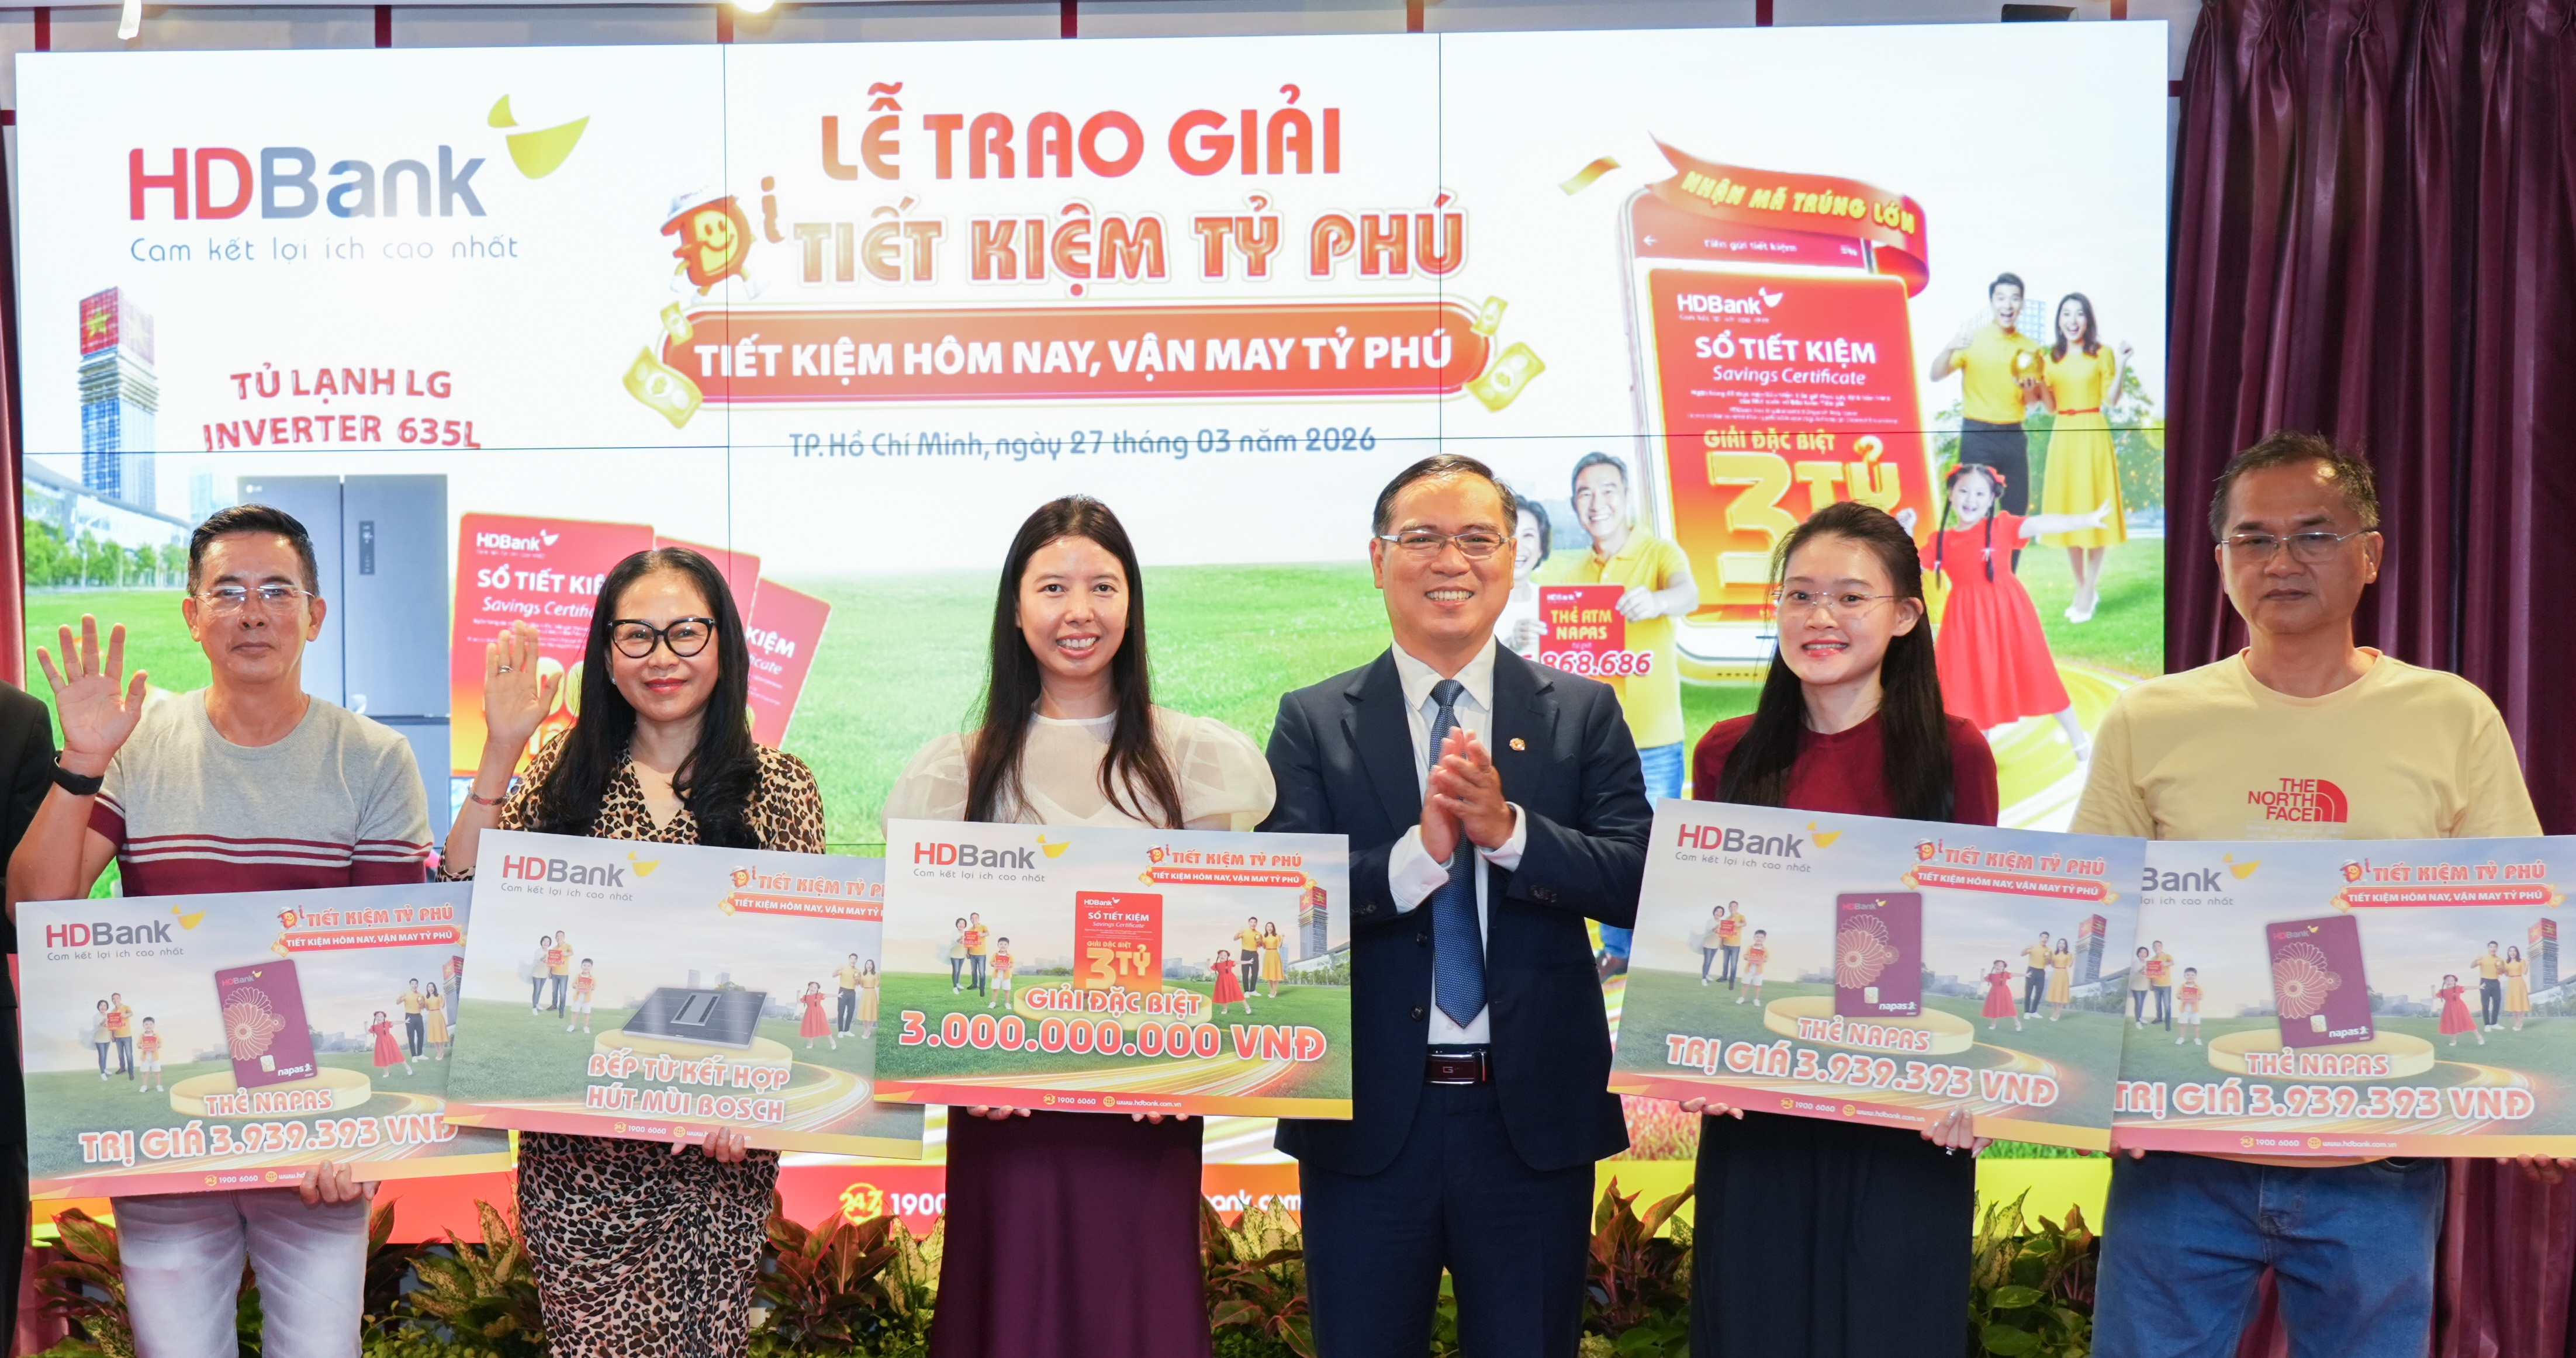
HDBank trao giải “Tiết kiệm Tỷ phú”: Nhân bội niềm vui từ những giá trị tích lũy

SACOMBANK gia tăng giá trị dòng tiền, đồng hành cùng mục tiêu tài chính dài hạn của khách hàng

Warren Buffett: Tiền mặt cần thiết như oxy, nhưng nó không phải là một tài sản tốt
Giải mã tỷ phú - Rước lộc 3 tỷ: Khoảnh khắc vỡ òa tại buổi quay số cuối cùng.

Phó Chủ tịch SHB Đỗ Quang Vinh và chiến lược “5 First” – nền tảng công nghệ gắn với phát triển bền vững hiệu quả

Thị trường rung lắc vì căng thẳng Mỹ - Iran: Sai lầm nhà đầu tư nên tránh
Lộ diện khách hàng đầu tiên trúng vàng từ chương trình “Mở Năm Khởi Sắc” của BVBank