Chuyển đổi số để tối ưu hóa hoạt động

| Chuyển đổi số toàn dân, toàn diện, toàn trình để tăng tốc, bứt phá phát triển kinh tế số Chuyển đổi số tạo động lực tăng trưởng mới |
Báo cáo của NHNN cho thấy, hơn 60% giao dịch tài chính hiện nay đã được thực hiện qua ngân hàng số. Điều này đồng nghĩa với việc các ngân hàng không có nền tảng số mạnh sẽ mất dần lợi thế cạnh tranh và khách hàng, đặc biệt là khi nhóm khách hàng trẻ - đối tượng chủ yếu sử dụng các dịch vụ ngân hàng số, ngày càng gia tăng. Vì vậy, việc chuyển đổi số không chỉ là một xu hướng mà là một yêu cầu cấp thiết đối với các ngân hàng. Đặc biệt là những ngân hàng yếu kém, nhằm tồn tại và phát triển lâu dài trong bối cảnh cạnh tranh gay gắt.
Đó cũng là lý do không phải ngẫu nhiên mà 3 trong 4 ngân hàng sau khi được chuyển giao và tái cấu trúc đều đã định hướng chuyển đổi mạnh mẽ sang mô hình ngân hàng số. Theo PGS.TS. Nguyễn Hữu Huân - Trường Đại học Kinh tế TP. Hồ Chí Minh, việc lựa chọn chuyển đổi thành ngân hàng số thay vì tiếp tục duy trì mô hình truyền thống bởi hiện nay các ngân hàng đang chuyển đổi sang mô hình số hóa, cắt giảm mạnh nhân sự để tối ưu hóa hiệu quả hoạt động, giảm thiểu chi phí vận hành. Việc duy trì các chi nhánh vật lý tốn kém chi phí thuê mặt bằng, nhân sự, và các khoản chi phí vận hành khác. Ngân hàng số, ngược lại, có thể hoạt động chủ yếu qua các nền tảng trực tuyến, giảm sự phụ thuộc vào chi nhánh và tiết kiệm chi phí cơ sở hạ tầng.
Chung quan điểm, một chuyên gia ngân hàng cho rằng, mô hình ngân hàng số không bị giới hạn bởi không gian vật lý như ngân hàng truyền thống, cho phép các ngân hàng tiếp cận khách hàng ở mọi nơi, đặc biệt là nhóm khách hàng trẻ tuổi, chủ yếu sử dụng các dịch vụ ngân hàng trực tuyến và điện thoại di động. Điều này đặc biệt quan trọng trong bối cảnh ngân hàng truyền thống đang giảm dần sự hấp dẫn với khách hàng mới.
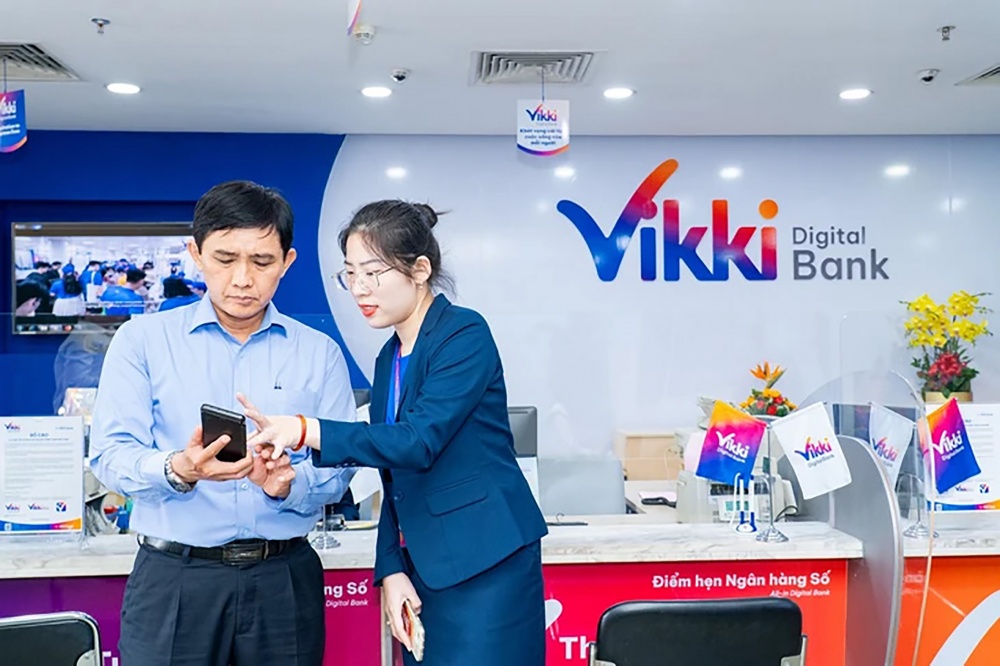
Đơn cử như Vikki Digital Bank sau khi được HDBank tiếp nhận đã thực hiện chiến lược đầu tư mạnh mẽ vào công nghệ để xây dựng một ngân hàng số hiện đại, cung cấp các dịch vụ tài chính linh hoạt và tiện lợi. Tương tự, MBV sau khi tiếp nhận OceanBank và đổi tên thành Modern Bank of Vietnam (MBV) đã tái cấu trúc toàn diện và chuyển đổi hoàn toàn sang mô hình ngân hàng số, tích hợp công nghệ AI và Big Data để tối ưu hóa quy trình và tăng cường bảo mật thông tin khách hàng. Còn VCBNeo, sau khi Vietcombank tiếp nhận CBBank, đã chuyển hướng trở thành ngân hàng số chuyên hỗ trợ các doanh nghiệp nhỏ và vừa tiếp cận nguồn vốn một cách dễ dàng và hiệu quả hơn.
Tuy nhiên, chuyển đổi số trong ngành Ngân hàng không phải là một quá trình dễ dàng. Các ngân hàng phải đối mặt với nhiều vấn đề lớn, đặc biệt là trong việc bảo mật thông tin, quản lý vận hành và đào tạo nhân sự. Ông Nguyễn Hưng - Tổng Giám đốc TPBank cho biết, với sự gia tăng mạnh mẽ của các giao dịch số, nguy cơ tấn công mạng đối với ngân hàng cũng ngày càng lớn. Nếu không có hệ thống bảo mật đủ mạnh, các ngân hàng có thể đối mặt với nguy cơ mất dữ liệu khách hàng, bị tấn công mạng hoặc gặp phải các vụ gian lận tài chính nghiêm trọng. Do đó, các ngân hàng cần đầu tư mạnh vào các giải pháp bảo mật hiện đại như mã hóa dữ liệu, xác thực đa lớp (MFA) và ứng dụng AI trong giám sát giao dịch.
Bên cạnh bảo mật, sự thay đổi về mô hình vận hành cũng là một thách thức lớn. Ngân hàng số đòi hỏi các ngân hàng phải xây dựng lại hệ thống quản lý và đào tạo lại nhân sự để phù hợp với công nghệ mới. Điều này không chỉ đụng đến các yếu tố công nghệ mà còn yêu cầu một chiến lược đầu tư vào con người. Các nhân viên ngân hàng phải có khả năng thích nghi nhanh chóng với các hệ thống và quy trình mới, đồng thời đảm bảo hiệu quả công việc và chất lượng dịch vụ khách hàng. Ngân hàng số không chỉ cần đáp ứng các nhu cầu giao dịch mà còn phải tạo ra trải nghiệm người dùng đơn giản, nhanh chóng và thuận tiện...
Kết hợp những yếu tố trên sẽ giúp các ngân hàng xây dựng chiến lược dài hạn và phát huy hiệu quả tối đa từ mô hình ngân hàng số, định vị lại hình ảnh thương hiệu để tạo sự khác biệt, trẻ trung, năng động, sáng tạo hơn và thu hút khách hàng.
Tin liên quan


Tin khác

Thanh toán QR xuyên biên giới trước yêu cầu mở rộng thị trường


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Đề xuất tăng cường quản trị rủi ro lãi suất



Ứng dụng AI an toàn trong ngân hàng
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK