Khách hàng được tự lựa chọn hạn mức giao dịch và thời gian chờ

Để hỗ trợ khách hàng giảm thiểu rủi ro trong quá trình thực hiện giao dịch thanh toán, góp phần ngăn chặn nguy cơ lừa đảo gian lận, NHNN yêu cầu các ngân hàng, chi nhánh ngân hàng nước ngoài cung cấp dịch vụ đăng ký hạn mức và thời gian chờ cho khách hàng. Các ngân hàng, chi nhánh ngân hàng nước ngoài xây dựng phương án triển khai cụ thể, thực hiện trước ngày 01/3/2027.
Thưa ông, việc triển khai dịch vụ cho phép khách hàng đăng ký hạn mức giao dịch và thời gian chờ trước khi giao dịch được thực hiện sẽ hạn chế tình trạng gian lận, lừa đảo hiện nay. Xin Ông thông tin thêm về điểm khác biệt của quy định này?
Điểm khác biệt cốt lõi của quy định này so với cơ chế giao dịch hiện nay là tăng cường tính chủ động của khách hàng cá nhân trong việc phòng ngừa rủi ro lừa đảo đối với các giao dịch chuyển tiền trực tuyến.
Theo đó, thay vì áp dụng một cơ chế chung cho tất cả khách hàng, quy định mới cho phép khách hàng chủ động lựa chọn hạn mức giao dịch và thời gian chờ phù hợp với nhu cầu sử dụng cũng như mức độ chấp nhận rủi ro của mình. Đây là một công cụ để khách hàng tự thiết lập thêm một lớp bảo vệ đối với các giao dịch có giá trị lớn hoặc tiềm ẩn rủi ro.
Cụ thể, thời gian chờ tối thiểu 24 giờ được áp dụng đối với các giao dịch chuyển đến tài khoản thụ hưởng chưa từng nhận số tiền có giá trị bằng hoặc vượt hạn mức đã đăng ký từ khách hàng đó trong vòng 01 năm liền kề trước đó kể từ thời điểm khách hàng thực hiện giao dịch. Khách hàng được chủ động lựa chọn hạn mức giao dịch sẽ áp dụng thời gian chờ. Trường hợp khách hàng không đăng ký, tổ chức cung ứng dịch vụ thanh toán sẽ áp dụng hạn mức mặc định là 400 triệu đồng và thời gian chờ tối thiểu 24 giờ; sau đó khách hàng vẫn có thể chủ động điều chỉnh hạn mức theo nhu cầu sử dụng hoặc không đăng ký sử dụng dịch vụ.
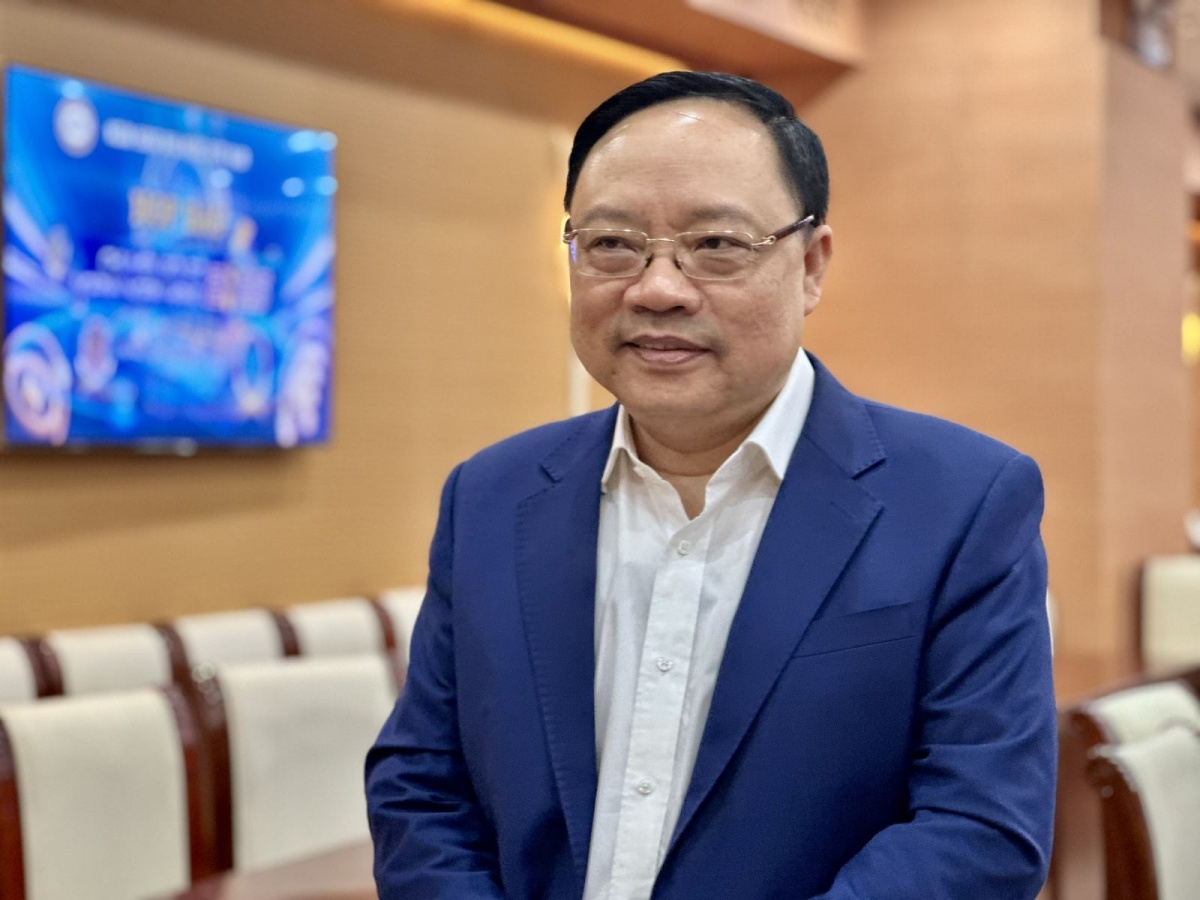 |
| Ông Phạm Anh Tuấn – Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam |
Thực tiễn cho thấy, nhiều vụ lừa đảo chuyển tiền trực tuyến xảy ra khi nạn nhân bị các đối tượng thao túng tâm lý, tạo áp lực hoặc hối thúc phải chuyển tiền ngay. Việc có thêm khoảng thời gian chờ sẽ giúp khách hàng đủ thời gian để cắt đứt trạng thái tâm lý bị thao túng của nạn nhân, bình tĩnh cân nhắc lại quyết định giao dịch, kiểm tra lại thông tin, trao đổi với người thân hoặc liên hệ ngân hàng khi phát hiện dấu hiệu bất thường, qua đó giảm nguy cơ bị lừa đảo và tạo điều kiện để ngân hàng hỗ trợ xử lý kịp thời khi cần thiết.
Kinh nghiệm quốc tế cũng cho thấy đây là giải pháp đang được nhiều quốc gia áp dụng nhằm tăng cường phòng, chống lừa đảo trong thanh toán điện tử. Nhiều nước như Ấn Độ, Anh, Úc, Singapore và Đài Loan đã triển khai cơ chế "thời gian chờ" (cooling-off period) hoặc các biện pháp có tác dụng tương tự đối với các giao dịch có rủi ro cao hoặc giao dịch đến người thụ hưởng mới. Mặc dù cách thức triển khai có khác nhau, nhưng đều hướng đến mục tiêu tạo thêm khoảng thời gian để khách hàng xem xét lại quyết định giao dịch trước khi tiền được chuyển đi, qua đó góp phần hạn chế các vụ lừa đảo chuyển tiền trực tuyến.
Có thể khẳng định, quy định này không thay thế các biện pháp bảo đảm an toàn giao dịch hiện hành như xác thực sinh trắc học, xác thực đa yếu tố, OTP, giám sát giao dịch bất thường hay cảnh báo rủi ro của ngân hàng, mà bổ sung thêm một lớp bảo vệ dựa trên sự chủ động của chính khách hàng. Qua đó, khách hàng có thêm thời gian để cân nhắc trước khi hoàn tất các giao dịch có giá trị lớn hoặc tiềm ẩn rủi ro, góp phần hạn chế các vụ lừa đảo chuyển tiền trực tuyến đang có xu hướng diễn biến ngày càng tinh vi.
Theo ông, người dân nên cân nhắc những yếu tố nào để đưa ra hạn mức phù hợp với bản thân?
Việc lựa chọn hạn mức giao dịch áp dụng thời gian chờ phụ thuộc vào nhu cầu sử dụng và mức độ chấp nhận rủi ro của từng khách hàng. NHNN không quy định một mức hạn mức chung phù hợp với tất cả mọi người, khách hàng có thể cân nhắc một số yếu tố.
Thứ nhất, nhu cầu giao dịch thực tế. Khách hàng có thể xem xét giá trị và tần suất các giao dịch chuyển tiền của mình, đặc biệt là các giao dịch chuyển tiền đến tài khoản thụ hưởng mới. Nếu ít phát sinh các giao dịch có giá trị lớn đến người thụ hưởng mới, khách hàng có thể lựa chọn hạn mức ở mức phù hợp với nhu cầu chi tiêu thông thường để tăng phạm vi các giao dịch được bảo vệ bởi cơ chế thời gian chờ. Ngược lại, đối với những khách hàng thường xuyên phát sinh các giao dịch có giá trị lớn phục vụ hoạt động sản xuất, kinh doanh hoặc các nhu cầu chính đáng khác, có thể lựa chọn hạn mức cao hơn để bảo đảm hoạt động thanh toán không bị gián đoạn.
Thứ hai, mức độ am hiểu công nghệ và khả năng tự bảo vệ. Người cao tuổi, người ít sử dụng dịch vụ ngân hàng điện tử hoặc những người có nguy cơ cao trở thành mục tiêu của các đối tượng lừa đảo có thể cân nhắc lựa chọn hạn mức phù hợp để tăng thêm một lớp bảo vệ đối với các giao dịch có giá trị lớn. Thành viên trong gia đình cũng có thể quan tâm, tư vấn, hỗ trợ người thân trong việc thiết lập và quản lý các tính năng bảo vệ tài khoản.
Thứ ba, mục đích sử dụng của từng tài khoản thanh toán. Đối với khách hàng sử dụng nhiều tài khoản thanh toán, có thể cân nhắc thiết lập hạn mức khác nhau phù hợp với mục đích sử dụng của từng tài khoản. Chẳng hạn, tài khoản phục vụ chi tiêu thường xuyên có thể thiết lập hạn mức phù hợp với nhu cầu thanh toán hàng ngày; trong khi tài khoản chủ yếu dùng để tích lũy hoặc quản lý nguồn tiền lớn có thể lựa chọn hạn mức thận trọng hơn nhằm tăng cường khả năng kiểm soát rủi ro.
Nhìn chung, cơ chế này được thiết kế theo hướng khách hàng chủ động lựa chọn. Hạn mức không phải là cố định mà có thể được điều chỉnh theo nhu cầu sử dụng trong từng thời kỳ. Mục tiêu của chính sách là giúp khách hàng cân bằng giữa sự thuận tiện trong thanh toán và an toàn tài sản, đồng thời có thêm thời gian để phát hiện, ngăn chặn các giao dịch có dấu hiệu gian lận, lừa đảo trước khi tiền được chuyển đến người thụ hưởng.
Xin cảm ơn Ông!
Tin liên quan


Tin khác

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Chuyển đổi số và hành trình chạm tới cảm xúc

Từ phòng vệ đến phòng ngừa lừa đảo số

Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Làm chủ dữ liệu - lợi thế cạnh tranh mang tính quyết định

Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Bình dân học vụ số và hành trình thắp sáng tri thức số

Gieo mầm kinh tế số giữa đại ngàn