Mở rộng cánh cửa vốn cho nền kinh tế

| Chuyển đổi số ngành Ngân hàng: Nâng cao năng suất, giảm chi phí xã hội, mở rộng khả năng tiếp cận dịch vụ Nửa cuối 2026: Giữ “điểm cân bằng” vĩ mô trong môi trường nhạy cảm hơn |
Công nghệ mở rộng “vùng phủ” tín dụng
Đầu tháng 6 vừa qua, một doanh nghiệp sản xuất đồ gia dụng quy mô nhỏ tại Hà Nội bất ngờ nhận được đơn hàng xuất khẩu với số lượng lớn. Cơ hội đến, nhưng cũng đặt ra bài toán không hề dễ giải, doanh nghiệp cần bổ sung ngay nguồn vốn lưu động để nhập nguyên liệu trong thời gian rất ngắn. Nếu như trước đây, doanh nghiệp phải chuẩn bị nhiều loại hồ sơ, chờ thẩm định nhiều ngày mới có thể tiếp cận nguồn vốn thì nay mọi việc diễn ra hoàn toàn khác. Chỉ với vài thao tác trên nền tảng số của ngân hàng, doanh nghiệp hoàn tất hồ sơ vay trực tuyến, theo dõi toàn bộ quá trình xử lý theo thời gian thực và được giải ngân ngay trong ngày sau khi đáp ứng đầy đủ điều kiện.
Không chỉ doanh nghiệp, người dân cũng đang cảm nhận rõ những thay đổi mà chuyển đổi số mang lại trong hoạt động tín dụng. Với nhiều gia đình trẻ, vay mua nhà là quyết định tài chính lớn nhất trong cuộc đời, quy trình trước đây thường gắn với những bộ hồ sơ dày, nhiều lần đến ngân hàng bổ sung giấy tờ và thời gian chờ đợi kéo dài... Để thay đổi trải nghiệm đó, nhiều ngân hàng đã triển khai các giải pháp cho vay mua nhà trên nền tảng số. Đơn cử, trên ứng dụng VietinBank iPay Mobile, khách hàng có thể tìm kiếm thông tin bất động sản, tính toán phương án tài chính; đăng ký nhu cầu vay; tải hồ sơ trực tuyến; nhận kết quả phê duyệt trước và theo dõi toàn bộ tiến độ xử lý hồ sơ ngay trên điện thoại. Toàn bộ quy trình được số hóa giúp rút ngắn thời gian, giảm thủ tục và tăng tính chủ động cho khách hàng trong kế hoạch tài chính.
Những câu chuyện trên cho thấy hoạt động tín dụng đang bước sang một giai đoạn phát triển mới. Nếu trước đây chuyển đổi số chủ yếu tập trung vào thanh toán, mở tài khoản hay tiết kiệm trực tuyến thì nay lĩnh vực cốt lõi của ngân hàng là cấp tín dụng cũng đang được tái thiết kế trên nền tảng dữ liệu và công nghệ. Sự thay đổi này diễn ra trong bối cảnh nền kinh tế số phát triển mạnh mẽ. Hàng triệu giao dịch được thực hiện mỗi ngày trên môi trường số, kéo theo nhu cầu tiếp cận vốn nhanh hơn, linh hoạt hơn và được cá nhân hóa hơn. Người dân không chỉ có nhu cầu vay mua nhà, mua xe mà còn cần những khoản vay phục vụ tiêu dùng, học tập, chăm sóc sức khỏe hoặc đầu tư cho hoạt động kinh doanh nhỏ. Trong khi đó, các doanh nghiệp nhỏ và siêu nhỏ cũng cần nguồn vốn được giải ngân kịp thời để nắm bắt cơ hội sản xuất, kinh doanh.
Thực tiễn đó buộc các ngân hàng phải thay đổi cách thức cung ứng tín dụng. Theo ông Đỗ Minh Phú, Chủ tịch Hội đồng quản trị TPBank, trong kỷ nguyên dữ liệu và trí tuệ nhân tạo, cho vay số không còn là một sản phẩm riêng lẻ mà đang trở thành một hạ tầng tài chính mới. Khi 99,5% giao dịch của khách hàng tại TPBank được thực hiện trên kênh số và quy mô thương mại điện tử Việt Nam đã đạt khoảng 430.000 tỷ đồng với hơn 600.000 cửa hàng kinh doanh trên các nền tảng số, nhu cầu về các sản phẩm tín dụng trực tuyến cũng ngày càng lớn.
Theo ông Phú, giá trị lớn nhất của chuyển đổi số không chỉ nằm ở tốc độ xử lý hay sự thuận tiện trong giao dịch mà còn ở khả năng đưa nguồn vốn chính thức đến gần hơn với những nhóm khách hàng khó tiếp cận ngân hàng như: người trẻ chưa có lịch sử tín dụng, lao động tự do, hộ kinh doanh nhỏ hay doanh nghiệp siêu nhỏ chưa có nhiều tài sản bảo đảm nhưng vẫn có dòng tiền ổn định... Để phục vụ nhóm khách hàng này, các ngân hàng đang từng bước thay đổi phương thức đánh giá tín dụng. Thay vì chủ yếu dựa vào tài sản bảo đảm hay lịch sử vay vốn, nhiều TCTD đã ứng dụng trí tuệ nhân tạo (AI), dữ liệu lớn (Big Data) và học máy (Machine Learning) để phân tích dòng tiền, lịch sử thanh toán, hóa đơn điện tử, dữ liệu định danh điện tử (eKYC), hành vi giao dịch… Qua đó, khả năng trả nợ của khách hàng được đánh giá toàn diện và sát thực tế hơn.
Tại TPBank, AI được ứng dụng xuyên suốt từ chấm điểm tín dụng, xác định hạn mức, phát hiện giao dịch bất thường đến quản lý danh mục cho vay. Ngân hàng đã số hóa toàn bộ quy trình từ định danh khách hàng, phê duyệt, giải ngân đến quản lý khoản vay. Đến nay, TPBank đã phục vụ hơn 6 triệu khách hàng giải ngân, trong đó hơn 5 triệu khách hàng thường xuyên giao dịch trên nền tảng số. Giai đoạn 2023-2025, doanh số cho vay số tăng gần gấp đôi mỗi năm trong khi tỷ lệ nợ xấu vẫn được kiểm soát dưới 3%.
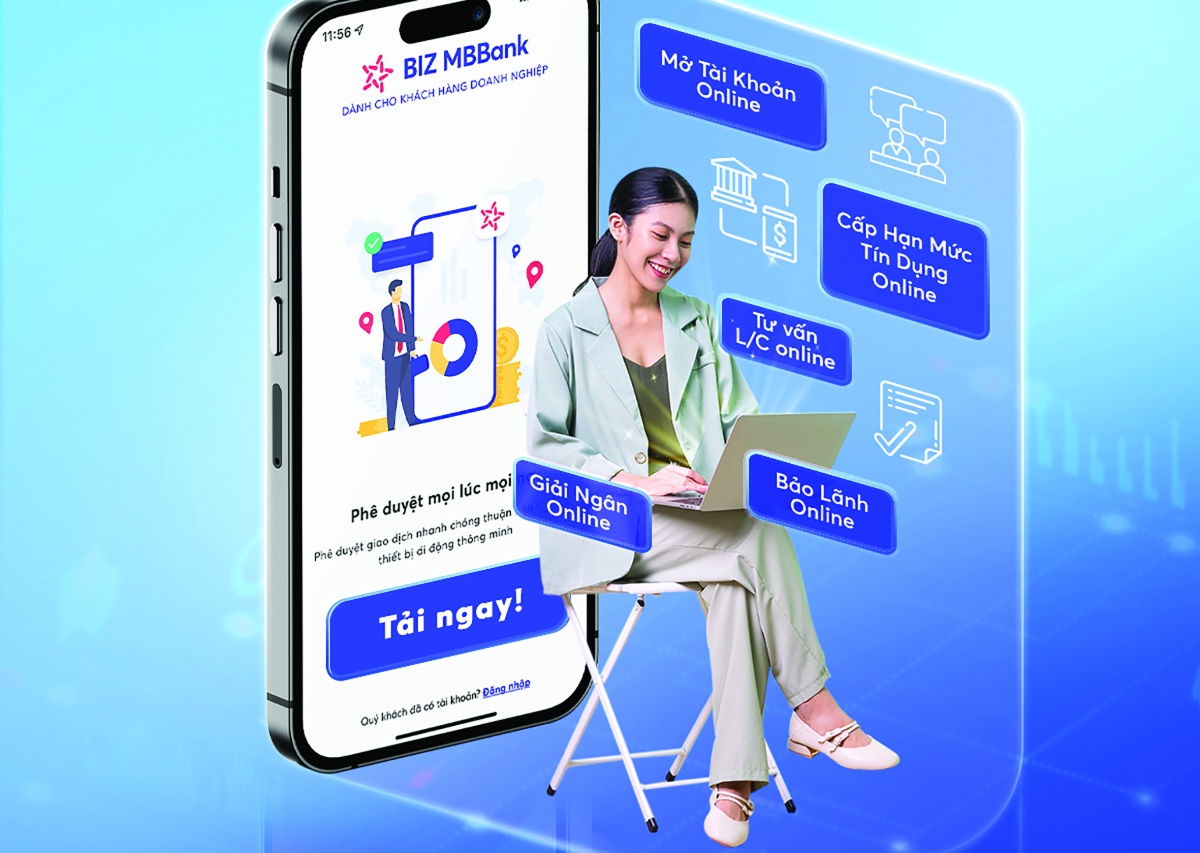
Tại MB, doanh nghiệp có thể khởi tạo hồ sơ vay trực tuyến trên nền tảng Biz MBBank, theo dõi tiến độ xử lý theo thời gian thực và được giải ngân ngay trong ngày đối với nhiều hồ sơ đủ điều kiện. Đặc biệt, sản phẩm vay tín chấp doanh nghiệp có hạn mức lên tới 3 tỷ đồng được xét duyệt dựa trên dữ liệu hóa đơn điện tử thay vì chỉ phụ thuộc vào tài sản bảo đảm. Trong khi đó, MSB đã chuyển toàn bộ quy trình cấp tín dụng lên môi trường số, cho phép hệ thống tự động đưa ra quyết định cấp tín dụng đối với nhiều nhóm khách hàng trên cơ sở dữ liệu giao dịch và dòng tiền…
Theo PGS.TS. Đặng Ngọc Đức, Viện trưởng Viện Công nghệ Tài chính, Trường Đại học Đại Nam, cho vay trực tuyến không chỉ giúp ngân hàng mở rộng tín dụng bán lẻ mà còn góp phần thúc đẩy tài chính toàn diện khi xóa bỏ nhiều rào cản về khoảng cách địa lý, thủ tục và chi phí giao dịch. Bên cạnh đó, việc ứng dụng AI và dữ liệu lớn cũng giúp nâng cao hiệu quả quản trị rủi ro, cho phép ngân hàng đánh giá khách hàng theo thời gian thực và đưa ra quyết định tín dụng nhanh hơn, chính xác hơn.
Ở góc độ rộng hơn, tín dụng số không đơn thuần là số hóa quy trình cho vay mà đang làm thay đổi phương thức phân bổ dòng vốn trong nền kinh tế. Khi dữ liệu dần thay thế giấy tờ và công nghệ rút ngắn khoảng cách giữa ngân hàng với khách hàng, cơ hội tiếp cận vốn chính thức cũng được mở rộng tới nhiều nhóm đối tượng trước đây còn ở ngoài “vùng phủ” của tín dụng truyền thống.
Kiến tạo hạ tầng tín dụng số an toàn, bao trùm
Nếu công nghệ là động lực thúc đẩy thì hành lang pháp lý và hạ tầng dữ liệu chính là nền tảng để tín dụng số phát triển bền vững. Một dấu mốc quan trọng: Thông tư số 29/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 39/2016/TT-NHNN về hoạt động cho vay của TCTD đối với khách hàng có hiệu lực từ ngày 15/8/2026. Điểm mới đáng chú ý nhất trong Thông tư 29 là không còn quy định giới hạn dư nợ 100 triệu đồng đối với các khoản vay phục vụ nhu cầu đời sống được thực hiện hoàn toàn bằng phương tiện điện tử. Theo các chuyên gia, đây không đơn thuần là việc nâng hạn mức cho vay, mà phản ánh bước chuyển trong tư duy quản lý. Thay vì áp dụng một mức trần chung cho mọi khách hàng, các ngân hàng sẽ chủ động xây dựng quy định nội bộ về hạn mức cho vay điện tử theo từng nhóm khách hàng, trên cơ sở đánh giá khả năng trả nợ, mức độ rủi ro và yêu cầu kiểm soát nội bộ.
Điều này được kỳ vọng sẽ tạo thêm dư địa để mở rộng tín dụng số, đặc biệt đối với nhóm khách hàng cá nhân, hộ kinh doanh và doanh nghiệp siêu nhỏ - những đối tượng có nhu cầu vốn lớn hơn nhưng trước đây bị giới hạn bởi quy định về hạn mức. Để chính sách phát huy hiệu quả, nền tảng dữ liệu đóng vai trò đặc biệt quan trọng. Đến cuối tháng 6/2026, toàn ngành Ngân hàng đã đối chiếu sinh trắc học hơn 162,9 triệu hồ sơ khách hàng cá nhân và hơn 2,6 triệu hồ sơ khách hàng tổ chức thông qua căn cước công dân gắn chip hoặc ứng dụng VNeID, đạt 100% số lượng tài khoản phát sinh giao dịch trên kênh số. Đồng thời, 57 TCTD và 39 tổ chức trung gian thanh toán đã triển khai xác thực bằng căn cước công dân trên thiết bị di động; 22 TCTD tích hợp chính thức với VNeID.
Những con số này cho thấy hạ tầng dữ liệu số của ngành Ngân hàng đang từng bước được hoàn thiện, tạo nền tảng để các quy trình định danh, thẩm định và giải ngân trên môi trường điện tử diễn ra nhanh hơn, an toàn hơn. Tuy nhiên, theo nhiều chuyên gia, dư địa phát triển của tín dụng số vẫn còn rất lớn nếu các ngân hàng được khai thác đồng bộ hơn các cơ sở dữ liệu quốc gia.
Ông Nguyễn Thanh Tùng, Chủ tịch HĐQT Vietcombank cho rằng, nếu được kết nối và khai thác hiệu quả dữ liệu dân cư cũng như các cơ sở dữ liệu của các bộ, ngành, nhiều quy trình thẩm định và giải ngân, đặc biệt đối với các khoản vay nhỏ, sẽ được thực hiện hoàn toàn trên môi trường số. Điều này không chỉ giúp rút ngắn thời gian xử lý hồ sơ mà còn tạo thêm nhiều tiện ích cho người dân và doanh nghiệp.
Không chỉ mở rộng phạm vi dữ liệu, bài toán đặt ra hiện nay là khai thác hiệu quả nguồn dữ liệu đó trong quản trị rủi ro và ra quyết định tín dụng. Theo ông Trịnh Văn Duy, Giám đốc Trung tâm Mô hình rủi ro, Khối Quản trị rủi ro MB, bên cạnh dữ liệu tín dụng truyền thống, các ngân hàng cần tích hợp thêm dữ liệu thuế, bảo hiểm xã hội, hóa đơn điện tử, chứng khoán, thông tin thị trường và các dữ liệu phi tài chính để phản ánh đầy đủ hơn năng lực tài chính cũng như mức độ uy tín của khách hàng.
Để làm được điều này, việc chia sẻ và khai thác dữ liệu theo thời gian thực giữa Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) và các TCTD thông qua các nền tảng hiện đại như API hoặc host-to-host cần tiếp tục được đẩy mạnh. Theo ông Trịnh Văn Duy, đây là giải pháp quan trọng giúp nâng cao khả năng tra cứu, rút ngắn thời gian phê duyệt và nâng cao chất lượng quyết định tín dụng.
Tuy nhiên, thực tế hiện nay mỗi TCTD vẫn xây dựng mô hình xếp hạng tín dụng nội bộ theo phương pháp và khẩu vị rủi ro riêng, vì vậy cùng một khách hàng có thể nhận những kết quả đánh giá khác nhau giữa các ngân hàng. Điều này cho thấy yêu cầu tiếp tục chuẩn hóa dữ liệu, mở rộng chia sẻ thông tin và hoàn thiện hệ sinh thái dữ liệu tín dụng quốc gia đang trở nên cấp thiết hơn bao giờ hết.
Song song với việc mở rộng dữ liệu, các chuyên gia cũng cho rằng phát triển tín dụng số phải đi đôi với bảo đảm an toàn hệ thống. Khi quy trình cho vay ngày càng được số hóa, yêu cầu về bảo vệ dữ liệu cá nhân, an ninh mạng và minh bạch trong xử lý thông tin sẽ trở thành yếu tố quyết định niềm tin của khách hàng đối với dịch vụ ngân hàng số.
Cùng với việc hoàn thiện hành lang pháp lý và nâng cấp hạ tầng công nghệ, ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán, NHNN nhấn mạnh, các TCTD cần tiếp tục đầu tư cho an ninh mạng, ứng dụng AI trong giám sát, phát hiện sớm các nguy cơ tấn công và tăng cường bảo vệ dữ liệu khách hàng. Đây là điều kiện quan trọng để tín dụng số phát triển an toàn và bền vững trong bối cảnh các dịch vụ tài chính số ngày càng mở rộng.
Tin liên quan

Tin khác

Chuyển đổi số bắt đầu từ những giao dịch nhỏ

Chuyển đổi số và hành trình chạm tới cảm xúc

Từ phòng vệ đến phòng ngừa lừa đảo số

Xây dựng nguồn nhân lực tinh thông nghiệp vụ, làm chủ công nghệ

Khi doanh nghiệp trở thành trung tâm của chuyển đổi số ngân hàng

Ngân hàng có mặt ở mọi “điểm chạm” của nền kinh tế

Làm chủ dữ liệu - lợi thế cạnh tranh mang tính quyết định

Ngành Ngân hàng với cơ hội mới từ kỷ nguyên AI

Bình dân học vụ số và hành trình thắp sáng tri thức số

Gieo mầm kinh tế số giữa đại ngàn