Ngành Ngân hàng không ngừng đổi mới để thúc đẩy chuyển đổi số toàn diện

| Phổ cập kiến thức và kỹ năng số Chuyển đổi số thay đổi diện mạo ngành Ngân hàng |
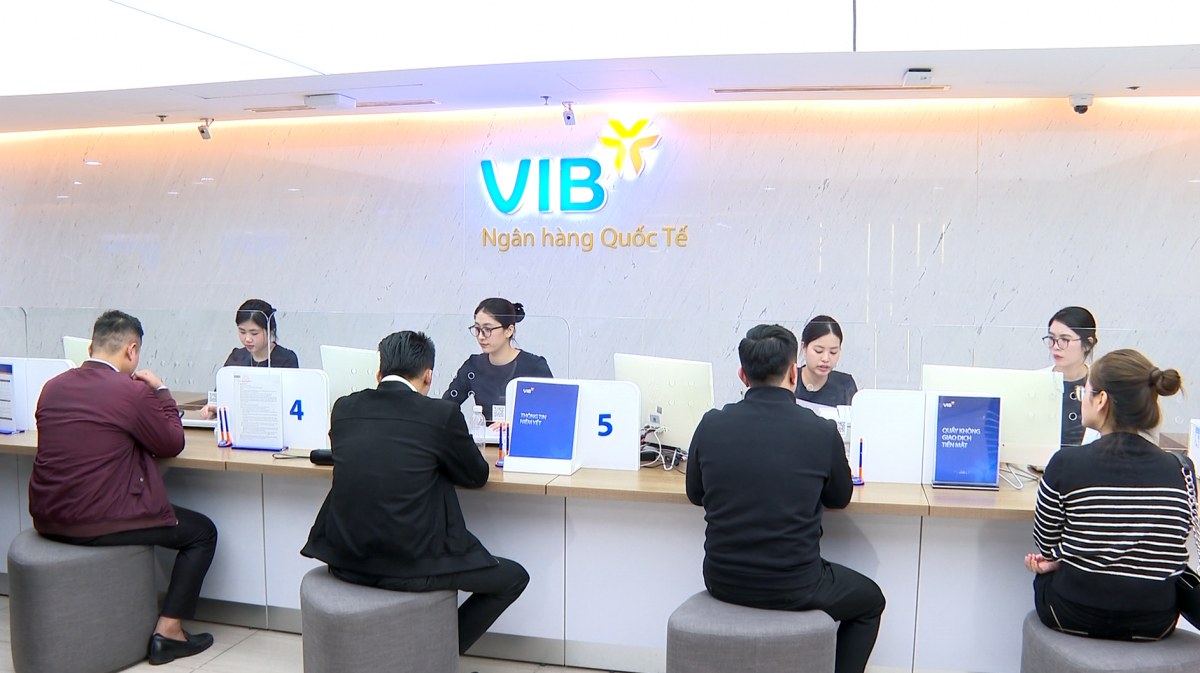
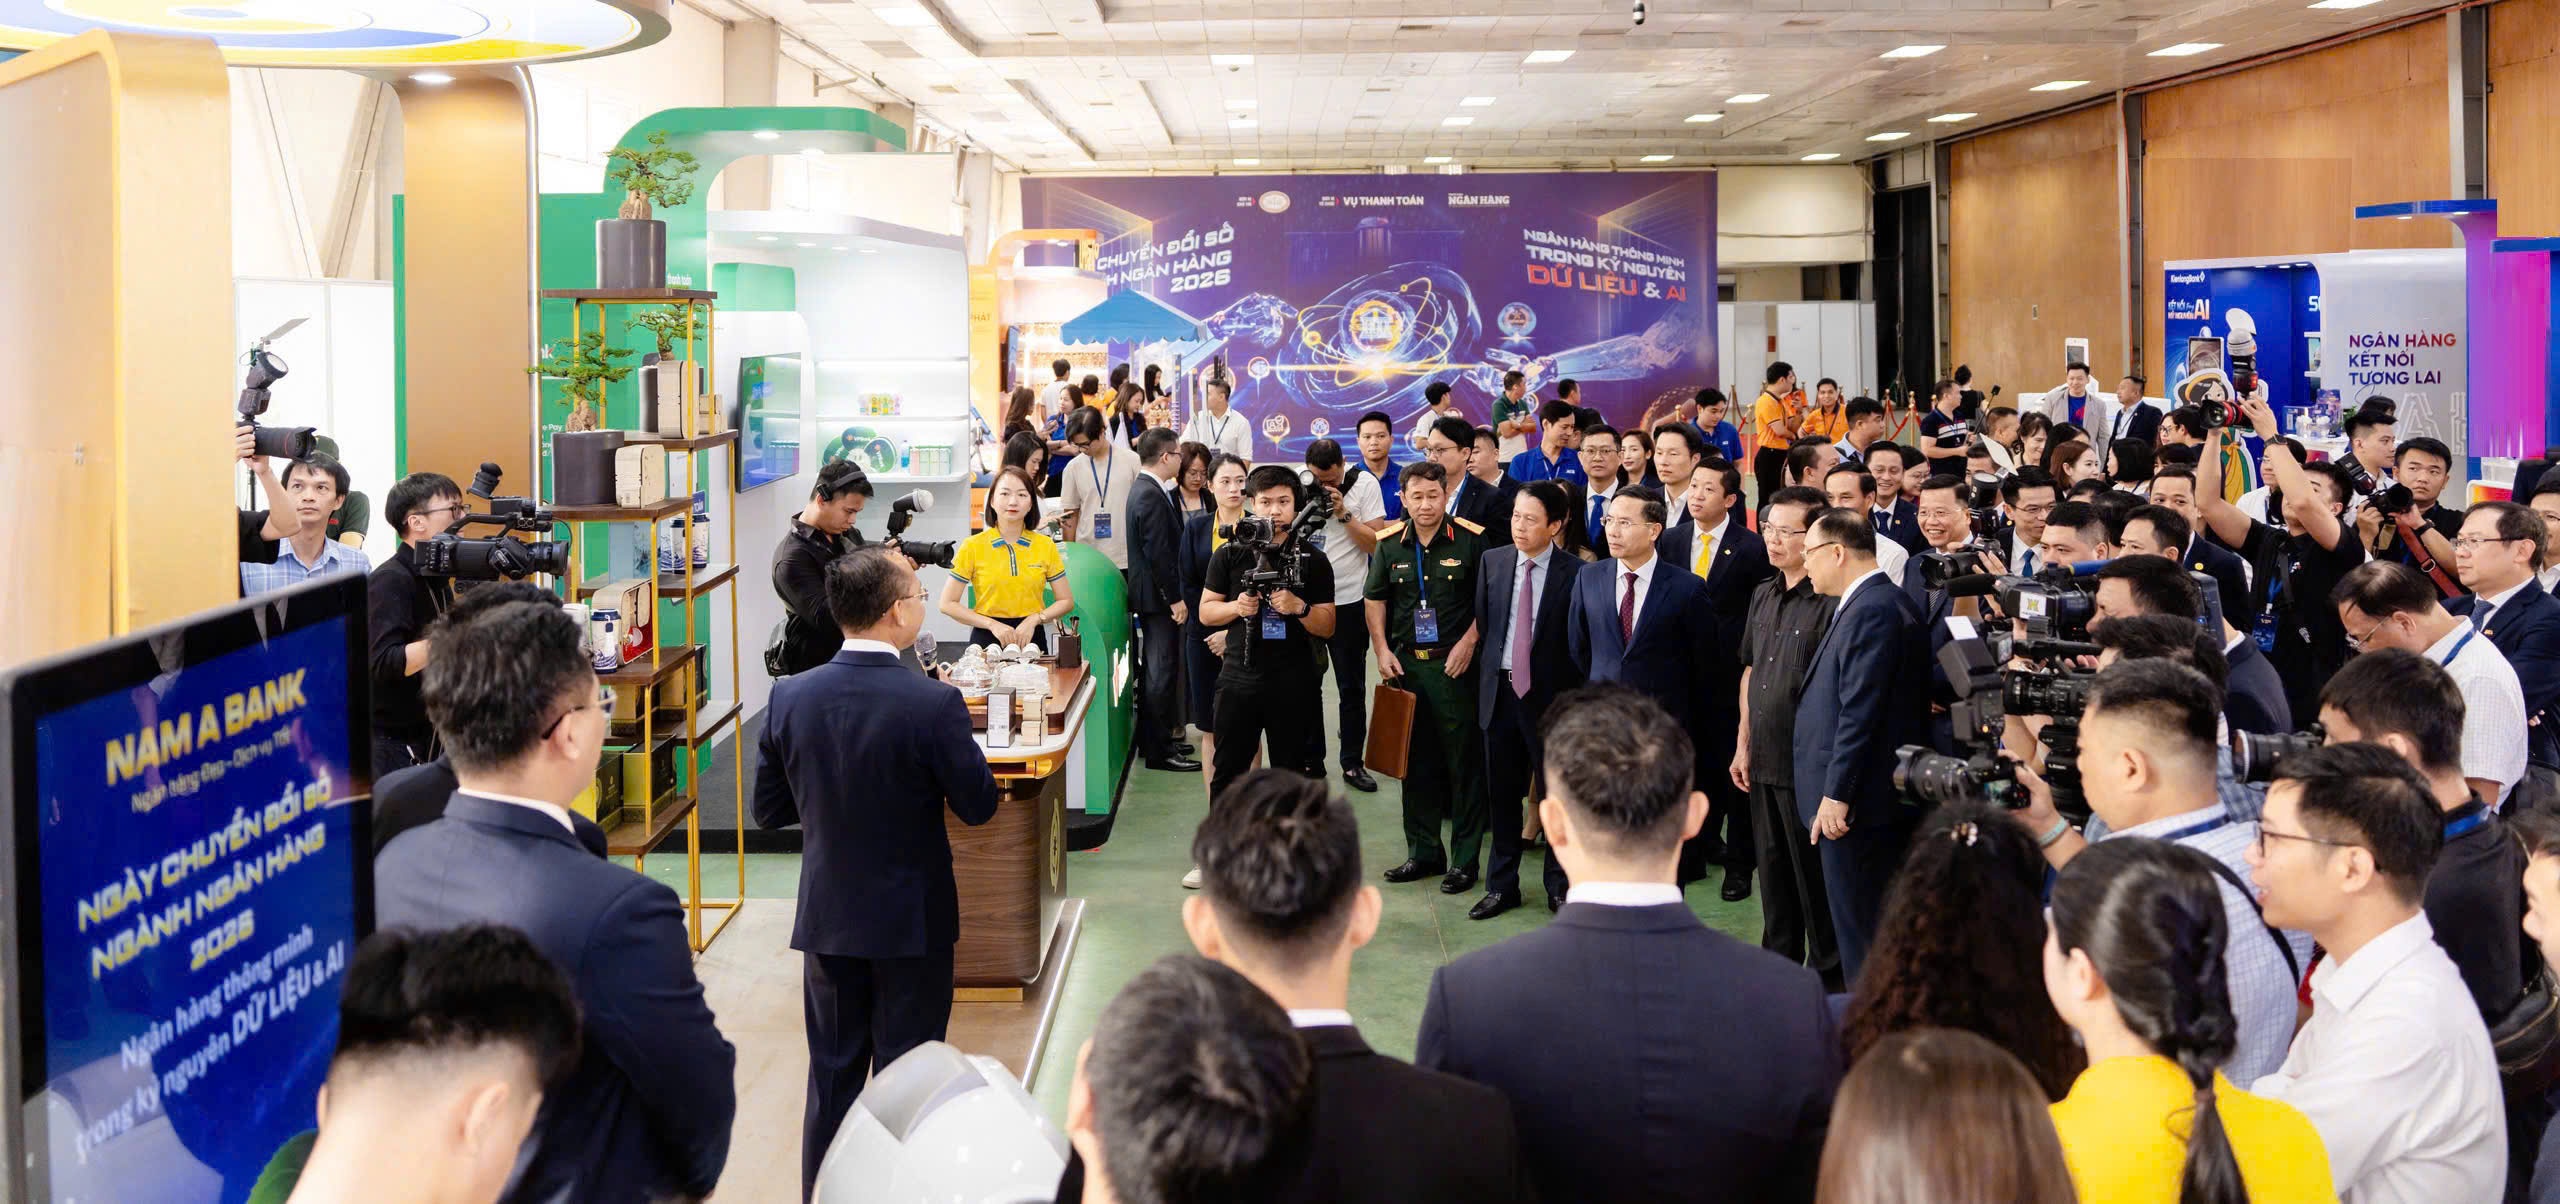
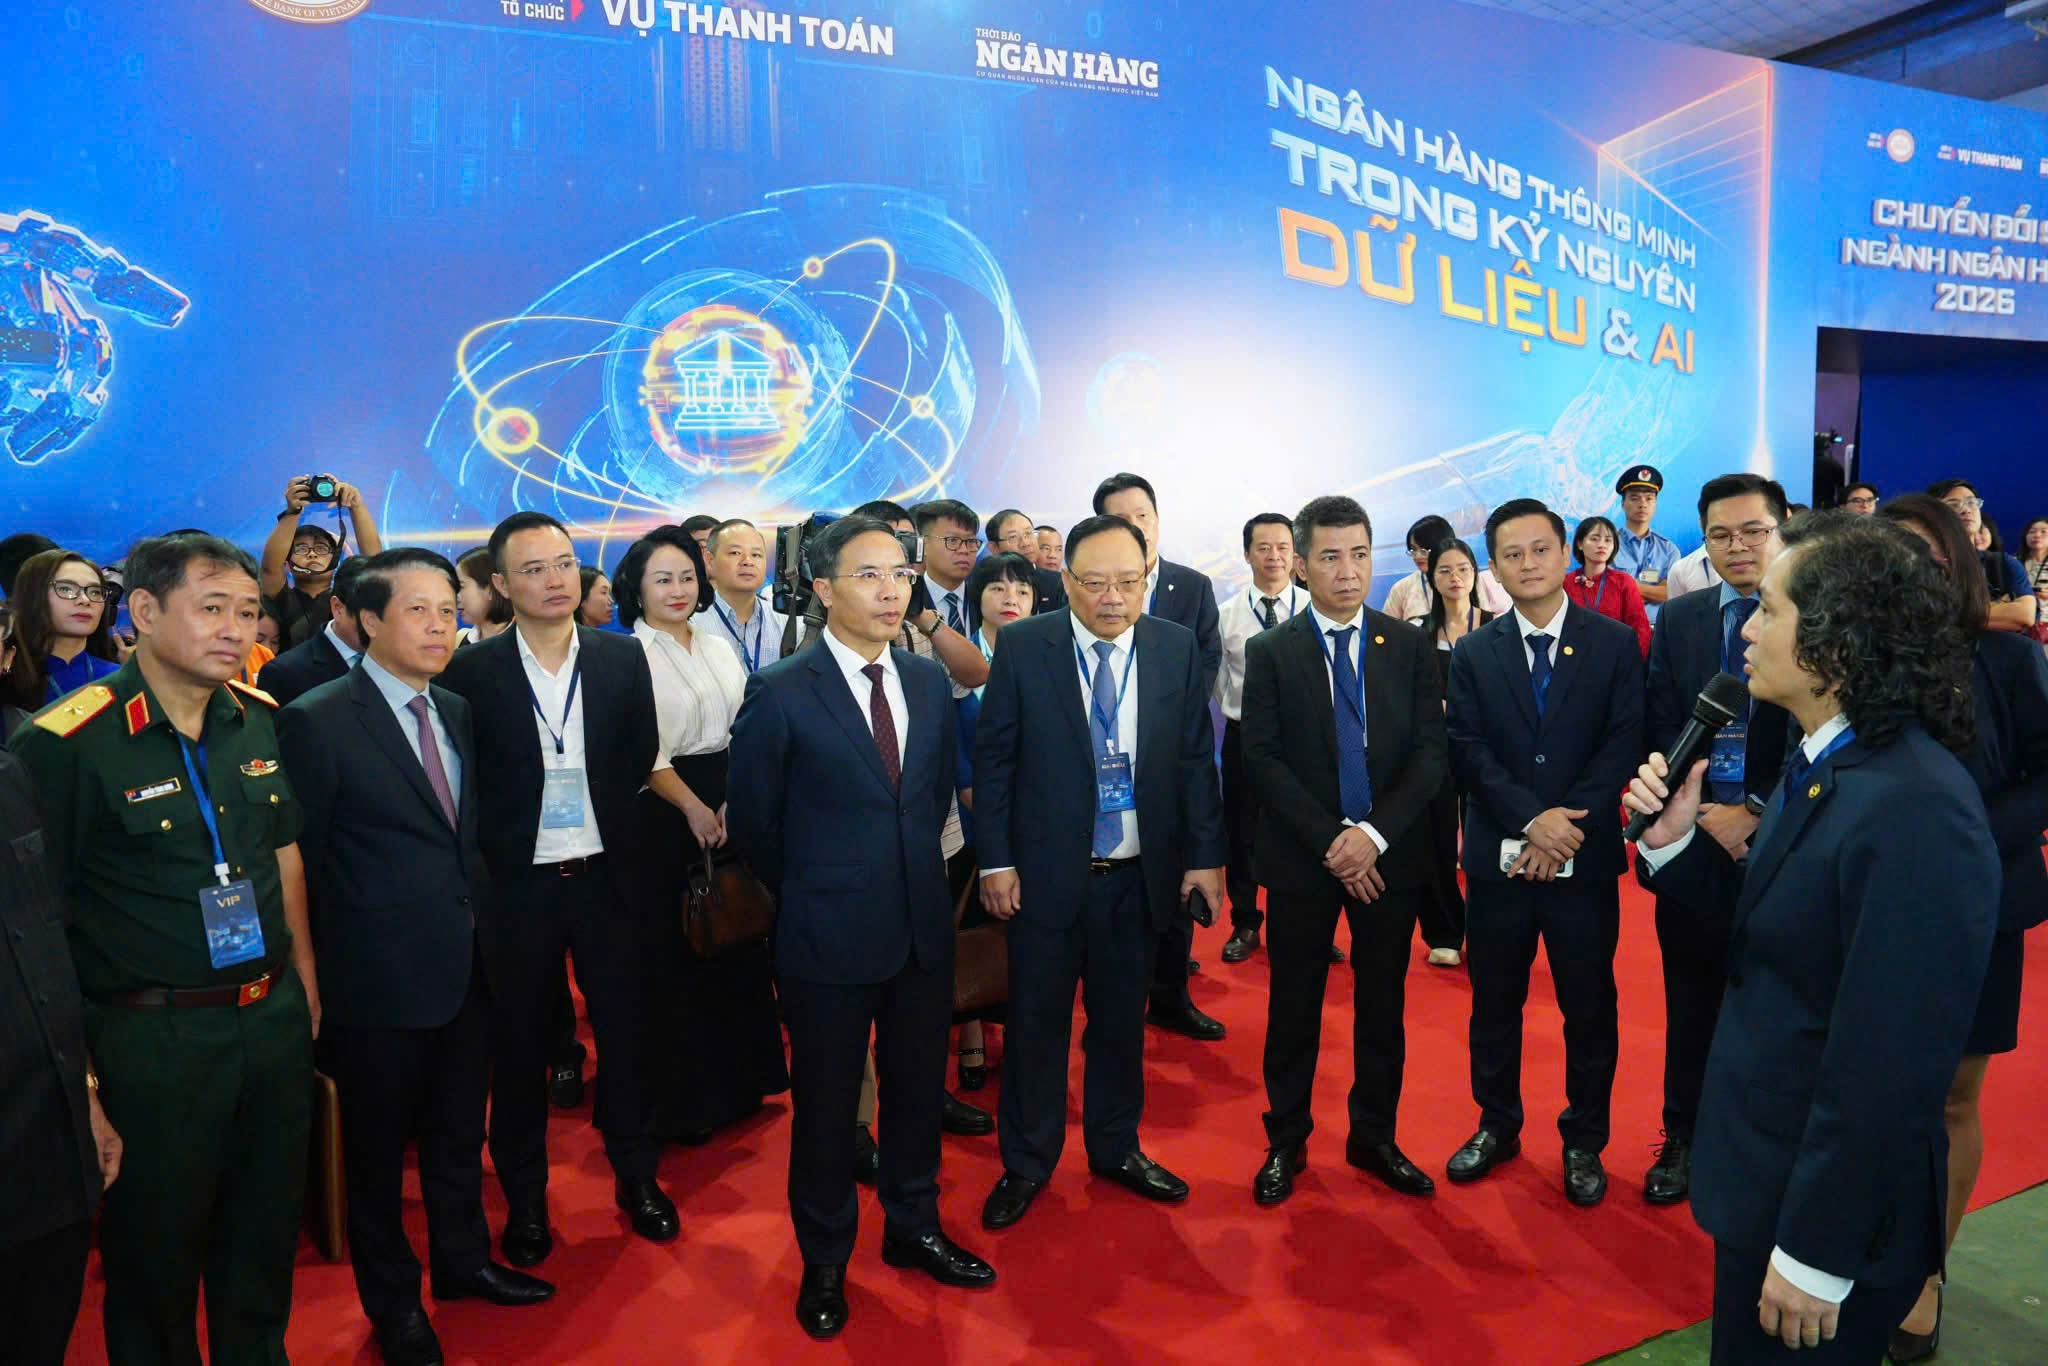
Hiện nay, các tổ chức tín dụng đã và đang không ngừng cạnh tranh trong việc áp dụng công nghệ số, từ hệ thống thanh toán thông minh, nền tảng ngân hàng số đến việc tối ưu hóa trải nghiệm khách hàng và đơn giản hóa quy trình nghiệp vụ.
Tại VietinBank, ngân hàng này đang triển khai bộ giải pháp online dành cho doanh nghiệp. Phó Tổng Giám đốc Trần Công Quỳnh Lân cho biết, không chỉ mở tài khoản bằng phương thức eKYC, VietinBank còn cung cấp giải pháp giải ngân trực tuyến thông qua nền tảng VietinBank eFAST. Đây là bước tiến quan trọng trong số hóa dịch vụ tài chính, giúp tối ưu hóa quy trình và mang lại sự tiện lợi cho khách hàng.
Tính đến nay, VietinBank đã thực hiện hơn 87.000 giao dịch giải ngân online với tổng giá trị trên 270.000 tỷ đồng, chiếm tỷ lệ 36% tổng số giao dịch giải ngân.
Hay như mô hình ngân hàng hợp kênh OCB OMNI đã thiết lập thành công một hệ sinh thái số với hơn 200 tiện ích, đồng thời liên kết cùng hơn 6.000 cửa hàng bán lẻ, cung cấp đa dạng dịch vụ và ưu đãi giảm giá dành riêng cho khách hàng thanh toán qua nền tảng này. Đây được xem là bước tiến quan trọng trong việc hợp nhất trải nghiệm tài chính số.
Với định hướng lấy khách hàng làm trung tâm và tiên phong ứng dụng công nghệ hiện đại, ngân hàng số OCB OMNI đã đạt nhiều dấu ấn nổi bật. Thời gian xử lý giao dịch trên OCB OMNI hiện chỉ còn khoảng 1-2 giây, nhanh gấp ba lần so với trước. Các dịch vụ số như mở tài khoản eKYC, chuyển tiền quốc tế hay phát hành thẻ tín dụng đều được tự động hóa, giúp giảm đáng kể chi phí vận hành. Nhờ chiến lược số hóa mạnh mẽ, trong năm 2024, doanh thu từ ngân hàng số của OCB tăng 21%, đóng góp 12% tổng doanh thu dịch vụ.
Các chuyên gia đánh giá chuyển đổi số ngành ngân hàng đạt nhiều kết quả đáng khích lệ trong trong thời gian qua. Ngân hàng Nhà nước (NHNN) liên tục hoàn thiện hành lang pháp lý, đầu tư mạnh vào hạ tầng công nghệ phục vụ ngành, xây dựng hệ thống thanh toán điện tử liên ngân hàng xử lý trung bình hàng trăm nghìn tỷ đồng mỗi ngày, hệ thống chuyển mạch tài chính và bù trừ điện tử xử lý hàng chục triệu giao dịch mỗi ngày.
Hệ thống thông tin tín dụng quốc gia đã nâng cấp để tự động hóa dữ liệu với tỷ lệ cập nhật trên 98%, hơn 117 triệu hồ sơ cá nhân và gần 1 triệu hồ sơ doanh nghiệp được đối chiếu sinh trắc học, đạt tỷ lệ rất cao. Các sản phẩm ngân hàng số, dịch vụ cá nhân hóa đã phát triển nhanh, số hóa hoàn toàn đa phần các nghiệp vụ cơ bản. Tính đến nay, gần 87% người trưởng thành tại Việt Nam có tài khoản ngân hàng và giá trị thanh toán không dùng tiền mặt năm 2024 đạt mức gấp 25 lần GDP.
Bên cạnh những lợi ích không thể phủ nhận, quá trình số hóa ngân hàng vẫn đang đối mặt với nhiều thách thức. Theo ông Phạm Hồng Hải - Tổng Giám đốc OCB, khó khăn lớn nhất nằm ở chỗ phải đồng thời đổi mới cả hệ thống lẫn tư duy của đội ngũ nhân sự. Xuất phát từ mô hình truyền thống, phần lớn nhân sự ngân hàng vẫn giữ lối tư duy và cách làm việc cũ. Khi triển khai các giải pháp số, đòi hỏi phải có sự chuyển biến căn bản trong nhận thức và phương pháp tiếp cận vấn đề. “Đây không chỉ là thách thức về công nghệ mà còn là bài toán thay đổi văn hóa tổ chức” ông Hải chia sẻ.
Chung quan điểm, ông Trần Công Quỳnh Lân, Phó Tổng giám đốc VietinBank nhận định, chuyển đổi số thực sự không chỉ đơn thuần là câu chuyện về công nghệ mà nó là một vấn đề toàn diện hơn nhiều, liên quan đến văn hóa, con người, về làm sao chúng ta có thể phối hợp được nghiệp vụ và công nghệ như là một đội ngũ liền mạch. Đây chính là điểm mấu chốt, là nền tảng quan trọng nhất để tạo ra thay đổi bền vững.
Để ngành Ngân hàng chuyển đổi số mạnh mẽ hơn, NHNN đang tích cực rà soát và hoàn thiện hành lang pháp lý nhằm tạo điều kiện thuận lợi cho các tổ chức tín dụng ứng dụng công nghệ, đẩy nhanh quá trình chuyển đổi số. Trọng tâm là phát triển mô hình ngân hàng số với hệ thống dịch vụ an toàn, tiện ích vượt trội, mang đến trải nghiệm tối ưu cho người dùng.
Mới đây nhất, Chính phủ đã ban hành Nghị định số 94/2025/NĐ-CP quy định về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng. Theo Nghị định, mục tiêu của Cơ chế thử nghiệm nhằm thúc đẩy đổi mới sáng tạo và hiện đại hóa lĩnh vực ngân hàng, qua đó hiện thực hóa mục tiêu phổ cập tài chính cho người dân và doanh nghiệp theo hướng minh bạch, thuận tiện, an toàn, hiệu quả với chi phí thấp.
Ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán - NHNN cho biết, đối với chuyển đổi số, đây là văn bản pháp lý đầu tiên đặt nền móng cho việc triển khai cơ chế sandbox trong ngành Ngân hàng, nhằm tạo hành lang pháp lý thử nghiệm các giải pháp tài chính sáng tạo dựa trên công nghệ.
Tin liên quan

Tin khác


Ứng dụng AI có thể giảm tới hơn 15% chi phí ra quyết định cho vay

Tài chính số: Lấy quản trị rủi ro làm nền tảng phát triển bền vững

Đề xuất tăng cường quản trị rủi ro lãi suất



Ứng dụng AI an toàn trong ngân hàng
Hơn 1,3 triệu khách hàng thẻ tín dụng: Dấu ấn vị thế và đổi mới của SACOMBANK
Tín dụng ngân hàng tiếp sức chuyển đổi số nông nghiệp