OBR cảnh báo Anh chuẩn bị bước vào nhiều năm đình trệ

| Toàn cảnh chính sách tiền tệ: BoE thận trọng, Fed phát tín hiệu chững lại BoE có thể hạ lãi suất do tỷ lệ thất nghiệp tăng cao |
Theo báo cáo mới nhất, tốc độ tăng được dự báo giảm từ 3% trong năm tài khóa 2024 - 2025 xuống chỉ còn trung bình 0,25%/năm, thấp hơn nhiều so với mức trung bình 1%/năm của thập kỷ trước - thời kỳ cuối của chính sách "thắt lưng buộc bụng".
Áp lực kéo dài lên tiền lương thực tế cũng chưa có dấu hiệu chấm dứt. Đến cuối thập kỷ này, mức lương theo giờ thực tế sẽ vẫn thấp hơn 0,5% so với năm 2009-10. Tức là hơn hai thập niên mất mát tăng trưởng.
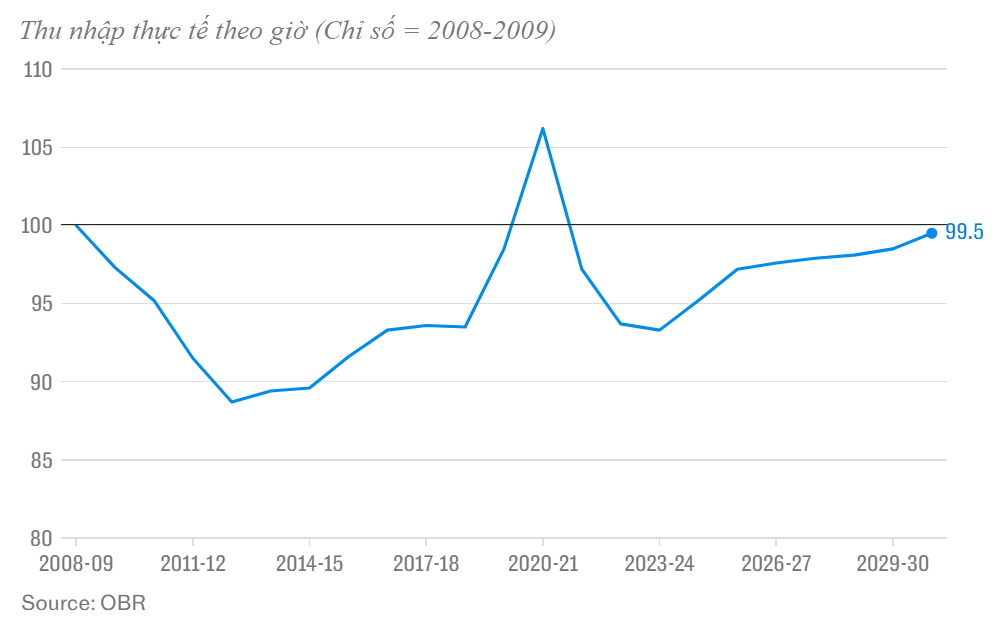 |
| Tiền lương theo giờ của người lao động đã không theo kịp giá cả kể từ năm 2008 |
David Miles, thành viên OBR, mô tả mức tăng thu nhập hộ gia đình là “thất vọng” và chỉ rõ nguyên nhân: “Dự báo trung tâm là một giai đoạn tăng trưởng thu nhập khả dụng thực bình quân đầu người rất thấp. Sau năm nay, tốc độ chỉ vào khoảng 0,2 - 0,3% mỗi năm. Đây là con số thấp hơn nhiều so với trung bình dài hạn của Anh”.
Ông nói nguyên nhân đến từ năng suất thấp và gánh nặng thuế cao hơn - hai yếu tố bóp nghẹt thu nhập khả dụng: “Có những đợt tăng thuế lớn phía trước, do đó không ngạc nhiên khi tăng trưởng thu nhập khả dụng thực bình quân đầu người rất thấp”.
Tổ chức Joseph Rowntree Foundation cho biết triển vọng còn tệ hơn nếu tính cả chi phí nhà ở. Theo thước đo rộng hơn này, một hộ gia đình trung bình sẽ "nghèo" đi 850 bảng vào năm 2029-30 so với năm 2024-25.
Nền kinh tế bị hạ cấp
Dù Bộ trưởng Tài chính Rachel Reeves vẫn nhấn mạnh sẽ “thách thức” các dự báo bi quan, triển vọng kinh tế nhìn chung vẫn đáng thất vọng.
OBR nâng dự báo tăng trưởng 2025 lên 1,5%, nhờ khởi đầu năm tích cực. Nhưng các năm sau đó đều bị hạ mạnh: 2026 còn 1,4% từ 1,9%; 2027–2030 còn 1,5% mỗi năm.
Phần lớn sự cắt giảm này đến từ điều chỉnh giảm năng suất, vốn được mô tả là “rõ ràng hơn và yếu hơn”.
OBR cảnh báo rằng với đà năng suất yếu hiện nay, “ngày càng khó có khả năng” Anh có thể quay lại tốc độ tăng trưởng cao như trước đây.
Cơ quan này viết: “Kể từ khủng hoảng tài chính 2008, Anh đã trải qua giai đoạn suy giảm năng suất dài và sâu nhất kể từ Cách mạng Công nghiệp”. Mức suy giảm năng suất của Anh cũng tệ nhất trong các nền kinh tế phát triển lớn.
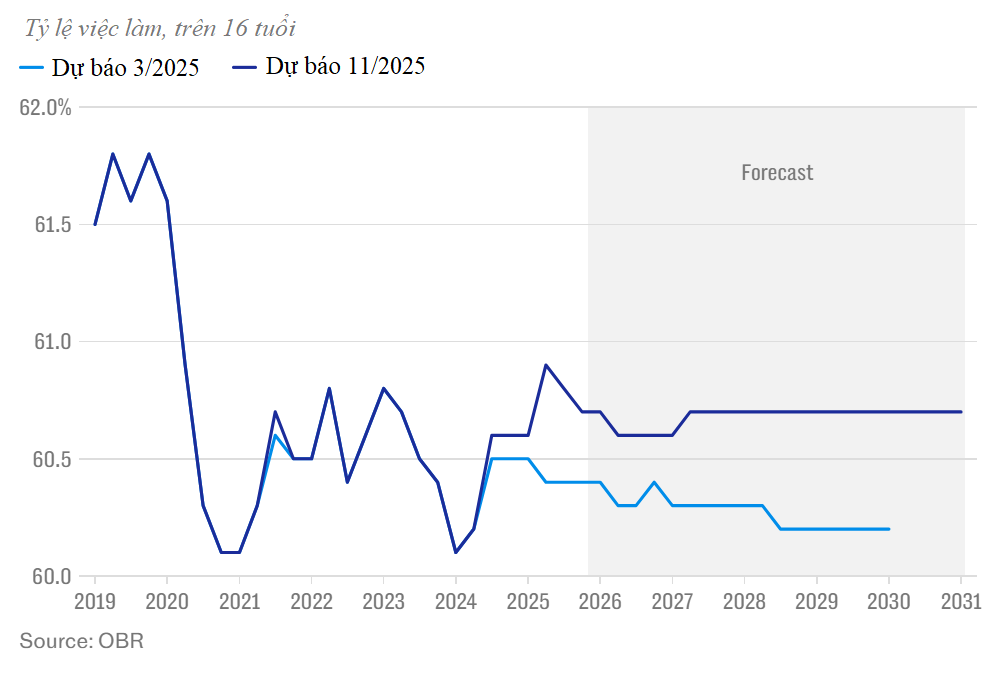 |
| Việc làm ổn định |
Lạm phát được dự báo cao hơn một chút trong năm nay và năm tới, phần nào do các biện pháp trong ngân sách trước của Reeves trước khi quay về mục tiêu 2% của Ngân hàng trung ương Anh (BoE) vào năm 2027, tức muộn hơn một năm so với dự báo tháng 3.
OBR dự báo một người trung bình sẽ có thêm 423 bảng để chi tiêu vào cuối nhiệm kỳ so với đầu nhiệm kỳ.
Đóng băng ngưỡng thuế gây sức ép lớn nhất lên người thu nhập thấp
Phân tích của Viện Nghiên cứu Kinh tế và Xã hội Quốc gia (NIESR) cho thấy quyết định của Reeves duy trì đóng băng các ngưỡng thuế thêm ba năm sẽ tác động nặng nhất lên nhóm thu nhập thấp, đi ngược lại cam kết “những người có vai trò lớn nhất phải đóng góp nhiều hơn”.
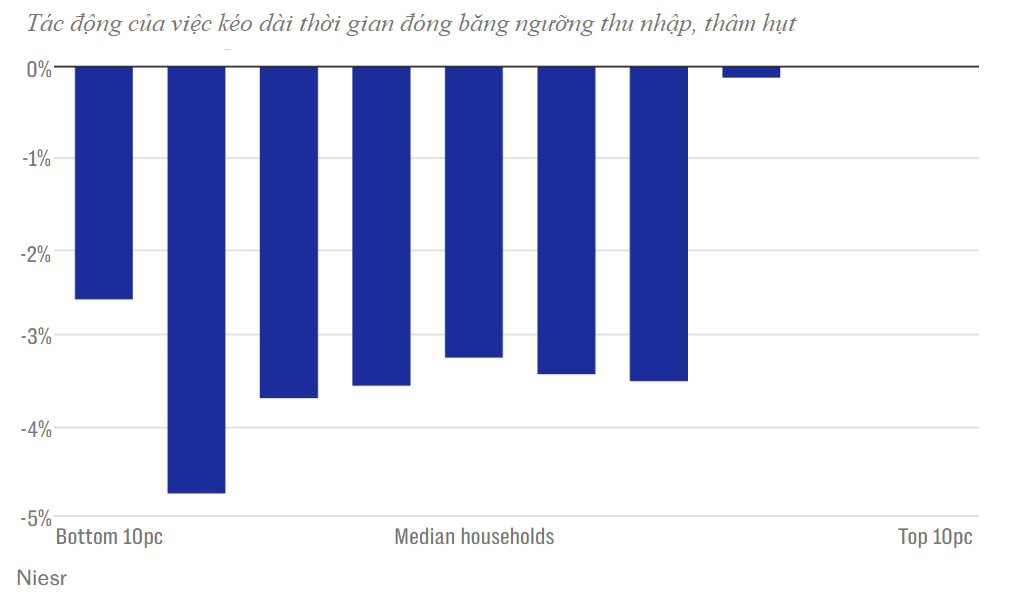 |
| Các hộ gia đình nghèo nhất bị ảnh hưởng nặng nề nhất |
Adrian Pabst của NIESR nhận định: “Bộ trưởng Tài chính nói đúng rằng áp lực chi phí sinh hoạt vẫn đang đè nặng lên hàng triệu hộ gia đình. Việc bà quyết định kéo dài việc đóng băng ngưỡng thuế thu nhập từ 2028 đến 2031 - biện pháp tăng thuế lớn nhất trong ngân sách lần này - sẽ tác động nặng nề nhất tới 30% hộ gia đình có thu nhập thấp nhất tại Anh”.
“Thu nhập khả dụng của nhóm này sẽ giảm gần 5% so với kịch bản chính phủ điều chỉnh ngưỡng thuế theo lạm phát vào năm 2028, như cam kết trong ngân sách tháng 10/2024. Đây là đợt tăng thuế làm giảm chứ không nâng mức sống”, vị này nói thêm.
Công việc ngày càng khó tìm
Tỷ lệ thất nghiệp đang tăng nhanh và mạnh hơn dự kiến trước đó và sẽ duy trì ở mức cao trong phần còn lại của thập kỷ. Tỷ lệ thất nghiệp được dự báo đạt đỉnh 5%, thay vì 4,5% theo dự báo hồi tháng 3. Chỉ đến những tháng cuối thập kỷ, con số này mới quay lại mức dự báo trước đây là 4,1%.
Tỷ lệ người trưởng thành có việc làm sẽ đứng yên quanh 61%, trong khi tỷ lệ người “không tham gia kinh tế” - không làm việc và cũng không tìm việc - sẽ tiếp tục tăng.
Theo các chuyên gia, nguyên nhân đến từ: số người mắc bệnh mãn tính tăng, dân số già hóa. Tuy nhiên, phần nào xu hướng này được kiềm lại bởi: việc tăng tuổi nghỉ hưu, khuyến khích người lao động ở lại thị trường lâu hơn, trợ cấp chăm sóc trẻ, giúp cha mẹ duy trì việc làm.
Đối với những người vẫn còn việc, triển vọng cũng ảm đạm với tăng trưởng tiền lương đang giảm mạnh và dự kiến hầu như không vượt lạm phát trong các năm tới.
Nợ công tiếp tục leo thang
Trong bài phát biểu ngân sách, Reeves chỉ trích mức nợ công, nhấn mạnh rằng “hiện nay, cứ mỗi 10 bảng Chính phủ chi thì có 1 bảng là trả lãi - không phải trả nợ gốc, mà chỉ trả tiền lãi”.
Tuy nhiên, theo kế hoạch của bà, chi phí trả lãi vẫn sẽ tiếp tục tăng.
Năm nay, Bộ Tài chính sẽ chi 113,7 tỷ bảng cho lãi nợ. Trong vòng 5 năm tới, con số này dự kiến lên tới 140 tỷ bảng/năm.
Trong đó, nguyên nhân gồm: lượng nợ lãi suất thấp được vay sau khủng hoảng tài chính và trong đại dịch đang đáo hạn và phải tái cấp vốn ở mức lãi suất cao hơn; và nợ công tiếp tục phình to, khiến chi phí lãi vay tăng theo.
Bộ trưởng Reeves sẽ vay trung bình 100 tỷ bảng mỗi năm từ nay tới cuối thập kỷ.
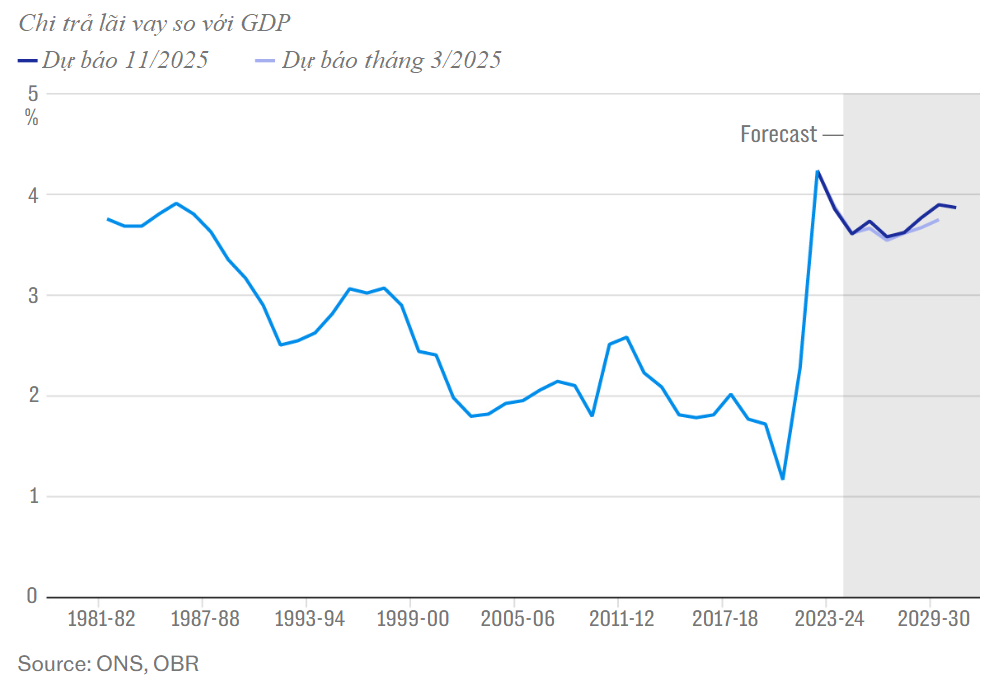 |
| Chi tiêu cho lãi suất nợ ở mức cao nhất kể từ những năm 1980 |
Bà ưu tiên sử dụng chỉ tiêu nghĩa vụ tài chính ròng khu vực công, cho phép khấu trừ một số tài sản khỏi tổng nợ. Theo thước đo này, nợ công sẽ tăng từ 2,57 nghìn tỷ bảng lên hơn 3 nghìn tỷ bảng trong 5 năm tới.
Tính theo tỷ lệ GDP, con số này sẽ ở mức 82,2% vào đầu thập kỷ tới, giảm nhẹ so với 83,1% hiện nay, nhưng vẫn cao hơn mức 81,3% trong năm đầu cầm quyền của Đảng Lao động. Tuy nhiên, chính phủ phải trả lãi cho toàn bộ số nợ, không chỉ phần đã khấu trừ tài sản.
Theo thước đo nợ của chính phủ Bảo thủ trước đây - nợ ròng khu vực công không bao gồm BoE - tổng nợ sẽ đạt 3,5 nghìn tỷ bảng vào năm tài khóa 2030-31. Tỷ lệ trên GDP sẽ tiếp tục tăng lên 95,3%.
Hiện Reeves đáp ứng mục tiêu vay mượn với một biên độ an toàn khoảng 22 tỷ bảng - gấp đôi “đệm” trước đây là 9,9 tỷ bảng, điều mà bà kỳ vọng đủ để tránh bị chệch hướng khi thị trường tài chính biến động hoặc khi đối mặt phản đối trong nội bộ đảng.
Gánh nặng thuế tiếp tục leo thang
Gánh nặng thuế dự kiến sẽ tăng lên mức cao nhất thời hậu chiến, 38,3% GDP, do đợt tăng thuế lớn nhất tại thời điểm bắt đầu một nhiệm kỳ quốc hội kể từ năm 1970. Và chính người lao động là những người gánh chịu chính.
Biện pháp tăng thu lớn nhất của bà Reeves là đóng băng ngưỡng 12.570 bảng - mức thu nhập bắt đầu chịu thuế - kéo dài sang thập kỷ sau.
Ngưỡng chịu thuế suất 40p (1 bảng Anh thu nhập tăng thêm phải chịu mức thuế suất cao hơn 40%) và 45p (mức thuế suất 45% đối với thu nhập trên 150.000 bảng Anh) cũng được đóng băng thêm ba năm nữa. OBR ước tính tổng tác động là tăng thu 8,3 tỷ bảng vào 2030 và 12,7 tỷ bảng vào 2031.
Tom Josephs, thành viên ủy ban giám sát dự báo của OBR, cho biết mức tăng thu tương đương 3,6% GDP trong sáu năm tới được thúc đẩy bởi “tăng thuế cá nhân”, bao gồm biện pháp tinh vi được cựu Thủ tướng Rishi Sunak áp dụng từ 2021.
Ông nói: “Đóng băng các ngưỡng đánh thuế cá nhân làm tăng gánh thuế và rõ ràng áp dụng với tất cả những người đi làm”.
Nhìn lại 15 năm qua, nghiên cứu của Tax Policy Associates cho thấy người lao động trung bình ở Anh hiện trả thuế lương thấp nhất kể từ những năm 1990. Nhưng câu chuyện lại rất khác với nhóm thu nhập cao.
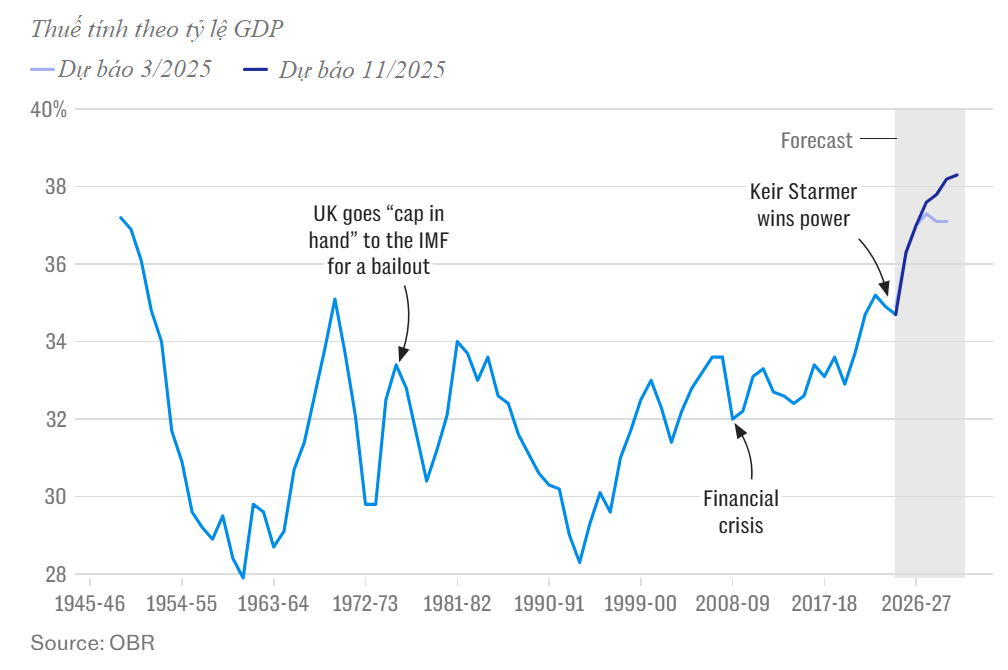 |
| Gánh nặng thuế đang tăng vọt lên mức kỷ lục mới |
Paul Johnson, cựu Giám đốc Viện Nghiên cứu Tài khóa (IFS), chỉ ra rằng người thuộc top 1% thu nhập (trung bình 219.000 bảng/năm) hiện đang trả nhiều hơn 10.000 bảng tiền thuế mỗi năm so với 2009.
Anh ngày càng phụ thuộc vào nhóm thu nhập cao để tài trợ cho dịch vụ công.
Theo dữ liệu của HMRC: Top 50% thu nhập cao nhất (trên 31.300 bảng) đóng 90% tổng thuế thu nhập cá nhân - tương đương 290,7 tỷ bảng trong tổng số 323 tỷ bảng.
Nhóm 25% thu nhập thấp nhất (dưới 21.600 bảng) chỉ đóng 2,4%, tương đương 7,5 tỷ bảng. Và Top 1% hiện đóng 27% tổng thuế thu nhập, so với 25% năm 2010 và 21% năm 2000.
OBR cũng cảnh báo rộng hơn rằng thuế cao gây hại cho tăng trưởng: “Mức thu thuế cao hơn làm tăng nguy cơ hệ thống thuế bóp méo hoặc cản trở hoạt động kinh tế nhiều hơn dự kiến”.
Chi tiêu công tiếp tục tăng
OBR mô tả ngân sách của Reeves bao gồm “một loạt khoản tăng chi”, chủ yếu để tài trợ cho các khoản phúc lợi cao hơn, như 3 tỷ bảng để bãi bỏ trần trợ cấp cho con thứ ba, và điều chỉnh trợ cấp người trong độ tuổi lao động theo chi phí sinh hoạt.
Bà nâng chi tiêu công trung bình 33 tỷ bảng mỗi năm trong 5 năm tới.
Điều này đồng nghĩa đến cuối thập kỷ, chi tiêu sẽ ổn định ở mức trên 44% GDP, cao hơn 5 điểm phần trăm so với trước đại dịch.
Tuy nhiên, các nhà kinh tế lưu ý rằng phần lớn chi tiêu bổ sung được giải ngân sớm, còn các tăng thu gây tranh cãi, như cắt 4,7 tỷ bảng lợi ích từ các chương trình quy đổi lương và phụ thu vào nhà ở tầng lớp trung lưu lại bắt đầu có hiệu lực vào 2028-29, ngay trước kỳ bầu cử tiếp theo.
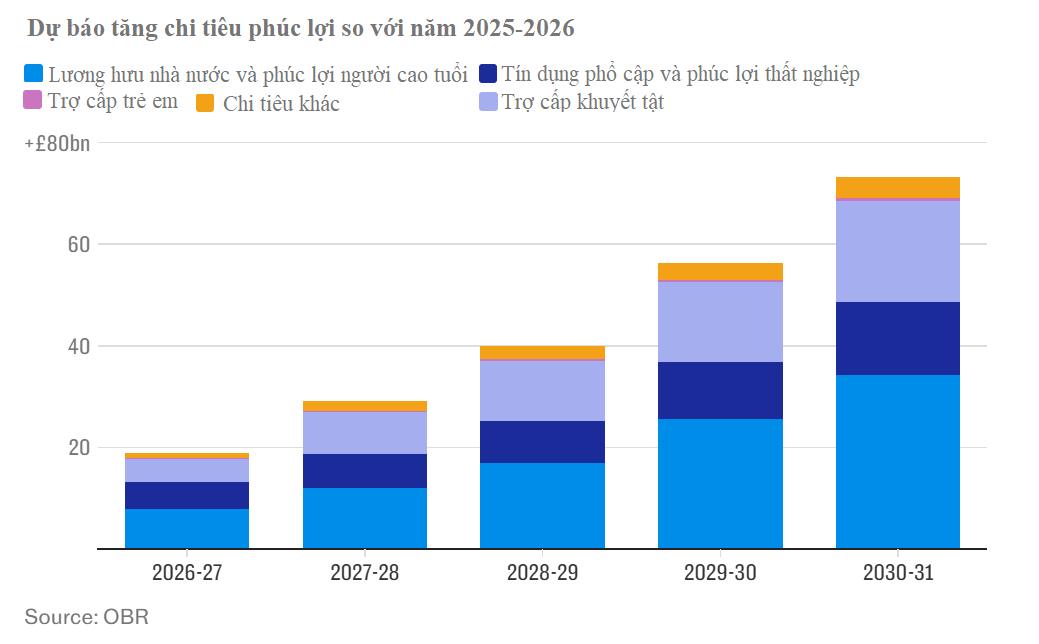 |
| Thêm 80 tỷ bảng Anh sẽ được chi cho phúc lợi vào cuối thập kỷ |
Richard Hughes, Chủ tịch OBR, cho biết nhiều chính phủ đã không duy trì được kế hoạch tài khóa của mình.
“Áp lực chi tiêu thường xuất hiện ngay từ đầu, trong khi thuế chỉ tăng thu khi tăng thuế suất. Điều này dẫn tới mô hình thắt chặt tài khóa… vốn thường bị trượt khỏi mục tiêu”, ông nói và bổ sung thêm: “Nhiều chính phủ đặt kế hoạch giảm thâm hụt… nhưng vì các cú sốc và áp lực mới, hạn chót thường bị dời lại”.
Trong khi đó, Giám đốc Resolution Foundation, Ruth Curtice đồng ý rằng nguồn thu tương lai chưa hề chắc chắn: “Ngân sách này đẩy phần lớn nhiệm vụ sửa chữa tài khóa sang giai đoạn 2028 trở đi. Từ nay đến đó, gió kinh tế có thể đổi chiều rất mạnh. Bộ trưởng đã khôn ngoan khi tạo thêm dư địa tài khóa đầu nhiệm kỳ, nhưng hệ quả sẽ xuất hiện vào giai đoạn cuối”.
Tin liên quan


Tin khác

USD đang là 'nạn nhân' khi vị thế bán khống đồng yên Nhật bị đảo ngược

Trung Đông hụt 7 triệu thùng/ngày, vì sao dầu Brent vẫn dưới 100 USD?

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 8/9

Fed có tăng lãi suất trong tháng 9: Chờ dữ liệu lạm phát

NHTW châu Âu sẽ tăng lãi suất lần cuối vào ngày 10/9 tới?

USD tiếp tục suy yếu khi khả năng Fed tăng lãi suất bị nghi ngờ; yên Nhật 'đổi vận'

Tuần 7-11/9: Nhiều dữ liệu “thử sức” Fed và đà tăng Phố Wall

Liệu Fed có vượt qua được các ‘rào cản’ để tăng lãi suất?

Yen đổi chiều, carry trade dựa trên đồng yen lung lay?

Kỳ vọng Fed tăng lãi suất sẽ tiếp tục chi phối đồng USD trong tuần tới