Giáo dục tài chính cho trẻ tiểu học: Hướng đi bền vững cho tương lai

| Bài 2: Giáo dục tài chính và “4 khó”, “4 dễ” Hiểu về tài chính để làm chủ tương lai |
Tầm quan trọng của giáo dục tài chính cho trẻ em từ sớm
Trong bối cảnh xã hội hiện đại, khi tiền bạc và tài chính ngày càng ảnh hưởng sâu rộng đến cuộc sống, việc giáo dục tài chính từ sớm cho trẻ em – đặc biệt là ở lứa tuổi tiểu học (6-11 tuổi) – trở nên vô cùng quan trọng. Đây là độ tuổi trẻ bắt đầu hình thành những nhận thức ban đầu về tiền bạc, song vẫn thiếu những kỹ năng và hiểu biết để quản lý chi tiêu hợp lý. Nếu được hướng dẫn đúng cách, trẻ em sẽ phát triển tư duy tài chính lành mạnh, biết cách tiết kiệm, phân biệt giữa “cần” và “muốn”, từ đó hình thành thói quen tài chính tích cực cho tương lai.
Ở lứa tuổi tiểu học, trẻ đang trong giai đoạn phát triển mạnh mẽ về nhận thức và hành vi. Mỗi độ tuổi lại có đặc điểm riêng khi tiếp cận với tiền bạc. Chẳng hạn ở giai đoạn 6-7 tuổi trẻ bắt đầu nhận biết các loại tiền và hiểu rằng tiền có thể đổi lấy đồ vật. Tuy nhiên, các em vẫn chưa phân biệt rõ giữa các mệnh giá và thường tiêu tiền theo cảm hứng, thấy thích là muốn mua ngay. Còn bước sang tuổi thứ 8, 9, trẻ dần hiểu rằng tiền có giới hạn và không phải cứ muốn là có. Các em bắt đầu có khái niệm sơ khai về tiết kiệm nhưng chưa có kế hoạch chi tiêu cụ thể. Tuổi từ 10-11 là giai đoạn trẻ nhận thức rõ hơn về giá trị của tiền, phân biệt giữa nhu cầu thiết yếu và mong muốn cá nhân. Các em cũng bắt đầu hiểu sự quan trọng của việc lập kế hoạch chi tiêu và tiết kiệm.
Song để hình thành thói quen tài chính tốt, cha mẹ và giáo viên cần có phương pháp giáo dục phù hợp, gắn liền với thực tế và trải nghiệm của trẻ. Trẻ cần hiểu rằng tiền không tự nhiên có mà phải đến từ lao động. Những ví dụ thực tế như: “Mẹ đi làm và được trả lương, sau đó dùng tiền để mua thực phẩm, quần áo cho gia đình” sẽ giúp trẻ hình dung rõ hơn.
 |
| Trẻ rất dễ hứng thú khi được trao “trách nhiệm” quản lý, thực hiện chương trình mua sắm độc lập |
Một trong những cách giúp trẻ hình thành thói quen tài chính tích cực là trao cho trẻ “trách nhiệm” quản lý một khoản tiền nhỏ. Cha mẹ có thể cho trẻ sử dụng heo đất, hoặc lập một tài khoản tiết kiệm riêng để trẻ tự quản lý. Việc đặt ra mục tiêu tiết kiệm như “tiết kiệm 50.000 đồng để mua sách trong một tháng” sẽ giúp trẻ hiểu được niềm vui khi đạt được mục tiêu thông qua sự kiên trì của mình.
Thay vì đưa tiền tiêu vặt tùy ý, cha mẹ có thể hướng dẫn trẻ cách phân chia tiền theo tỷ lệ hợp lý: 50% chi tiêu, 30% tiết kiệm và 20% giúp đỡ người khác. Việc trẻ có thể lập danh sách các món cần mua, so sánh giá trước khi quyết định có thể coi là bước đầu tiên của tư duy tiêu dùng thông minh.
Khi trẻ muốn mua một món đồ chỉ vì hấp dẫn nhất thời, cha mẹ không nên lập tức từ chối hay chiều theo mà hãy đặt câu hỏi như: “Con có thực sự cần món này không?” hoặc “Nếu hôm nay con mua món này, tuần sau con sẽ không còn tiền mua truyện, con chọn thế nào?”. Điều này giúp trẻ suy nghĩ và đưa ra quyết định tài chính có trách nhiệm.
Vai trò của nhà trường và gia đình trong giáo dục tài chính
Giáo dục tài chính không chỉ là trách nhiệm của cha mẹ mà còn cần sự phối hợp chặt chẽ từ nhà trường. Trường học có thể tích hợp nội dung tài chính vào các môn học kỹ năng sống, tổ chức các ngày hội tài chính cho học sinh, hoặc triển khai các tiết học trải nghiệm về quản lý tài chính.
Ví dụ, Trường Tiểu học Quốc tế Thăng Long tại Hà Nội tổ chức “Ngày hội shopping” hàng tháng, nơi học sinh sử dụng thẻ để mua sắm. Qua đó, các em không chỉ được khuyến khích học tốt mà còn được trải nghiệm cách sử dụng “tiền thưởng” một cách hợp lý và học cách đưa ra quyết định tài chính phù hợp với độ tuổi.
Đồng thời, gia đình là nơi trẻ quan sát và học hỏi thói quen chi tiêu hàng ngày. Khi cha mẹ chia sẻ với con về các quyết định tài chính đơn giản như: “Mẹ đang so sánh giá để mua sữa cho gia đình với mức giá hợp lý”, trẻ sẽ học được cách quản lý tiền bạc từ những bài học thực tế.
Giáo dục tài chính cho trẻ tiểu học không phải là lý thuyết khô khan, mà là một hành trình thú vị, gần gũi và thực tế. Khi được hướng dẫn đúng cách, trẻ không chỉ học cách tiêu tiền hợp lý mà còn phát triển tư duy tài chính vững chắc – nền tảng cho cuộc sống trưởng thành tự chủ và thành công sau này.
Theo bà Lê Anh Lan, chuyên gia giáo dục của UNICEF tại Việt Nam, giáo dục tài chính cần được hướng đến sự hiểu biết chuyên sâu về các kỹ năng quản lý tài chính cá nhân như chi tiêu, tiết kiệm, đầu tư và quản lý rủi ro. Để làm được điều này, giáo viên cần được trang bị kiến thức chuyên môn về giáo dục tài chính và hiểu rõ tâm lý học sinh.
Một số quốc gia như Anh Quốc và Hàn Quốc đã đưa giáo dục tài chính vào chương trình giảng dạy từ cấp tiểu học, với các bài học được thiết kế phù hợp với từng độ tuổi. Ngoài ra, tại Việt Nam, một số ngân hàng như BIDV và TPBank cũng đã phát triển các ứng dụng giúp phụ huynh giáo dục tài chính cho con em mình qua các trò chơi và hoạt động tương tác.
Tin liên quan


Tin khác

Người dân hay dùng WiFi khi đi cà phê cần chú ý thông báo mới nhất từ công an

Vay tiền online bị lừa đảo, làm gì để bảo vệ quyền lợi?

Đưa kiến thức tài chính đến gần với người vay tiêu dùng

Người dưới 18 tuổi cần giấy tờ gì khi gửi tiết kiệm?

Thẻ tín dụng còn hạn mức nhưng vì sao vẫn không thanh toán được?

Mua nhà trả góp, cần tránh những ‘bẫy’ tài chính nào?
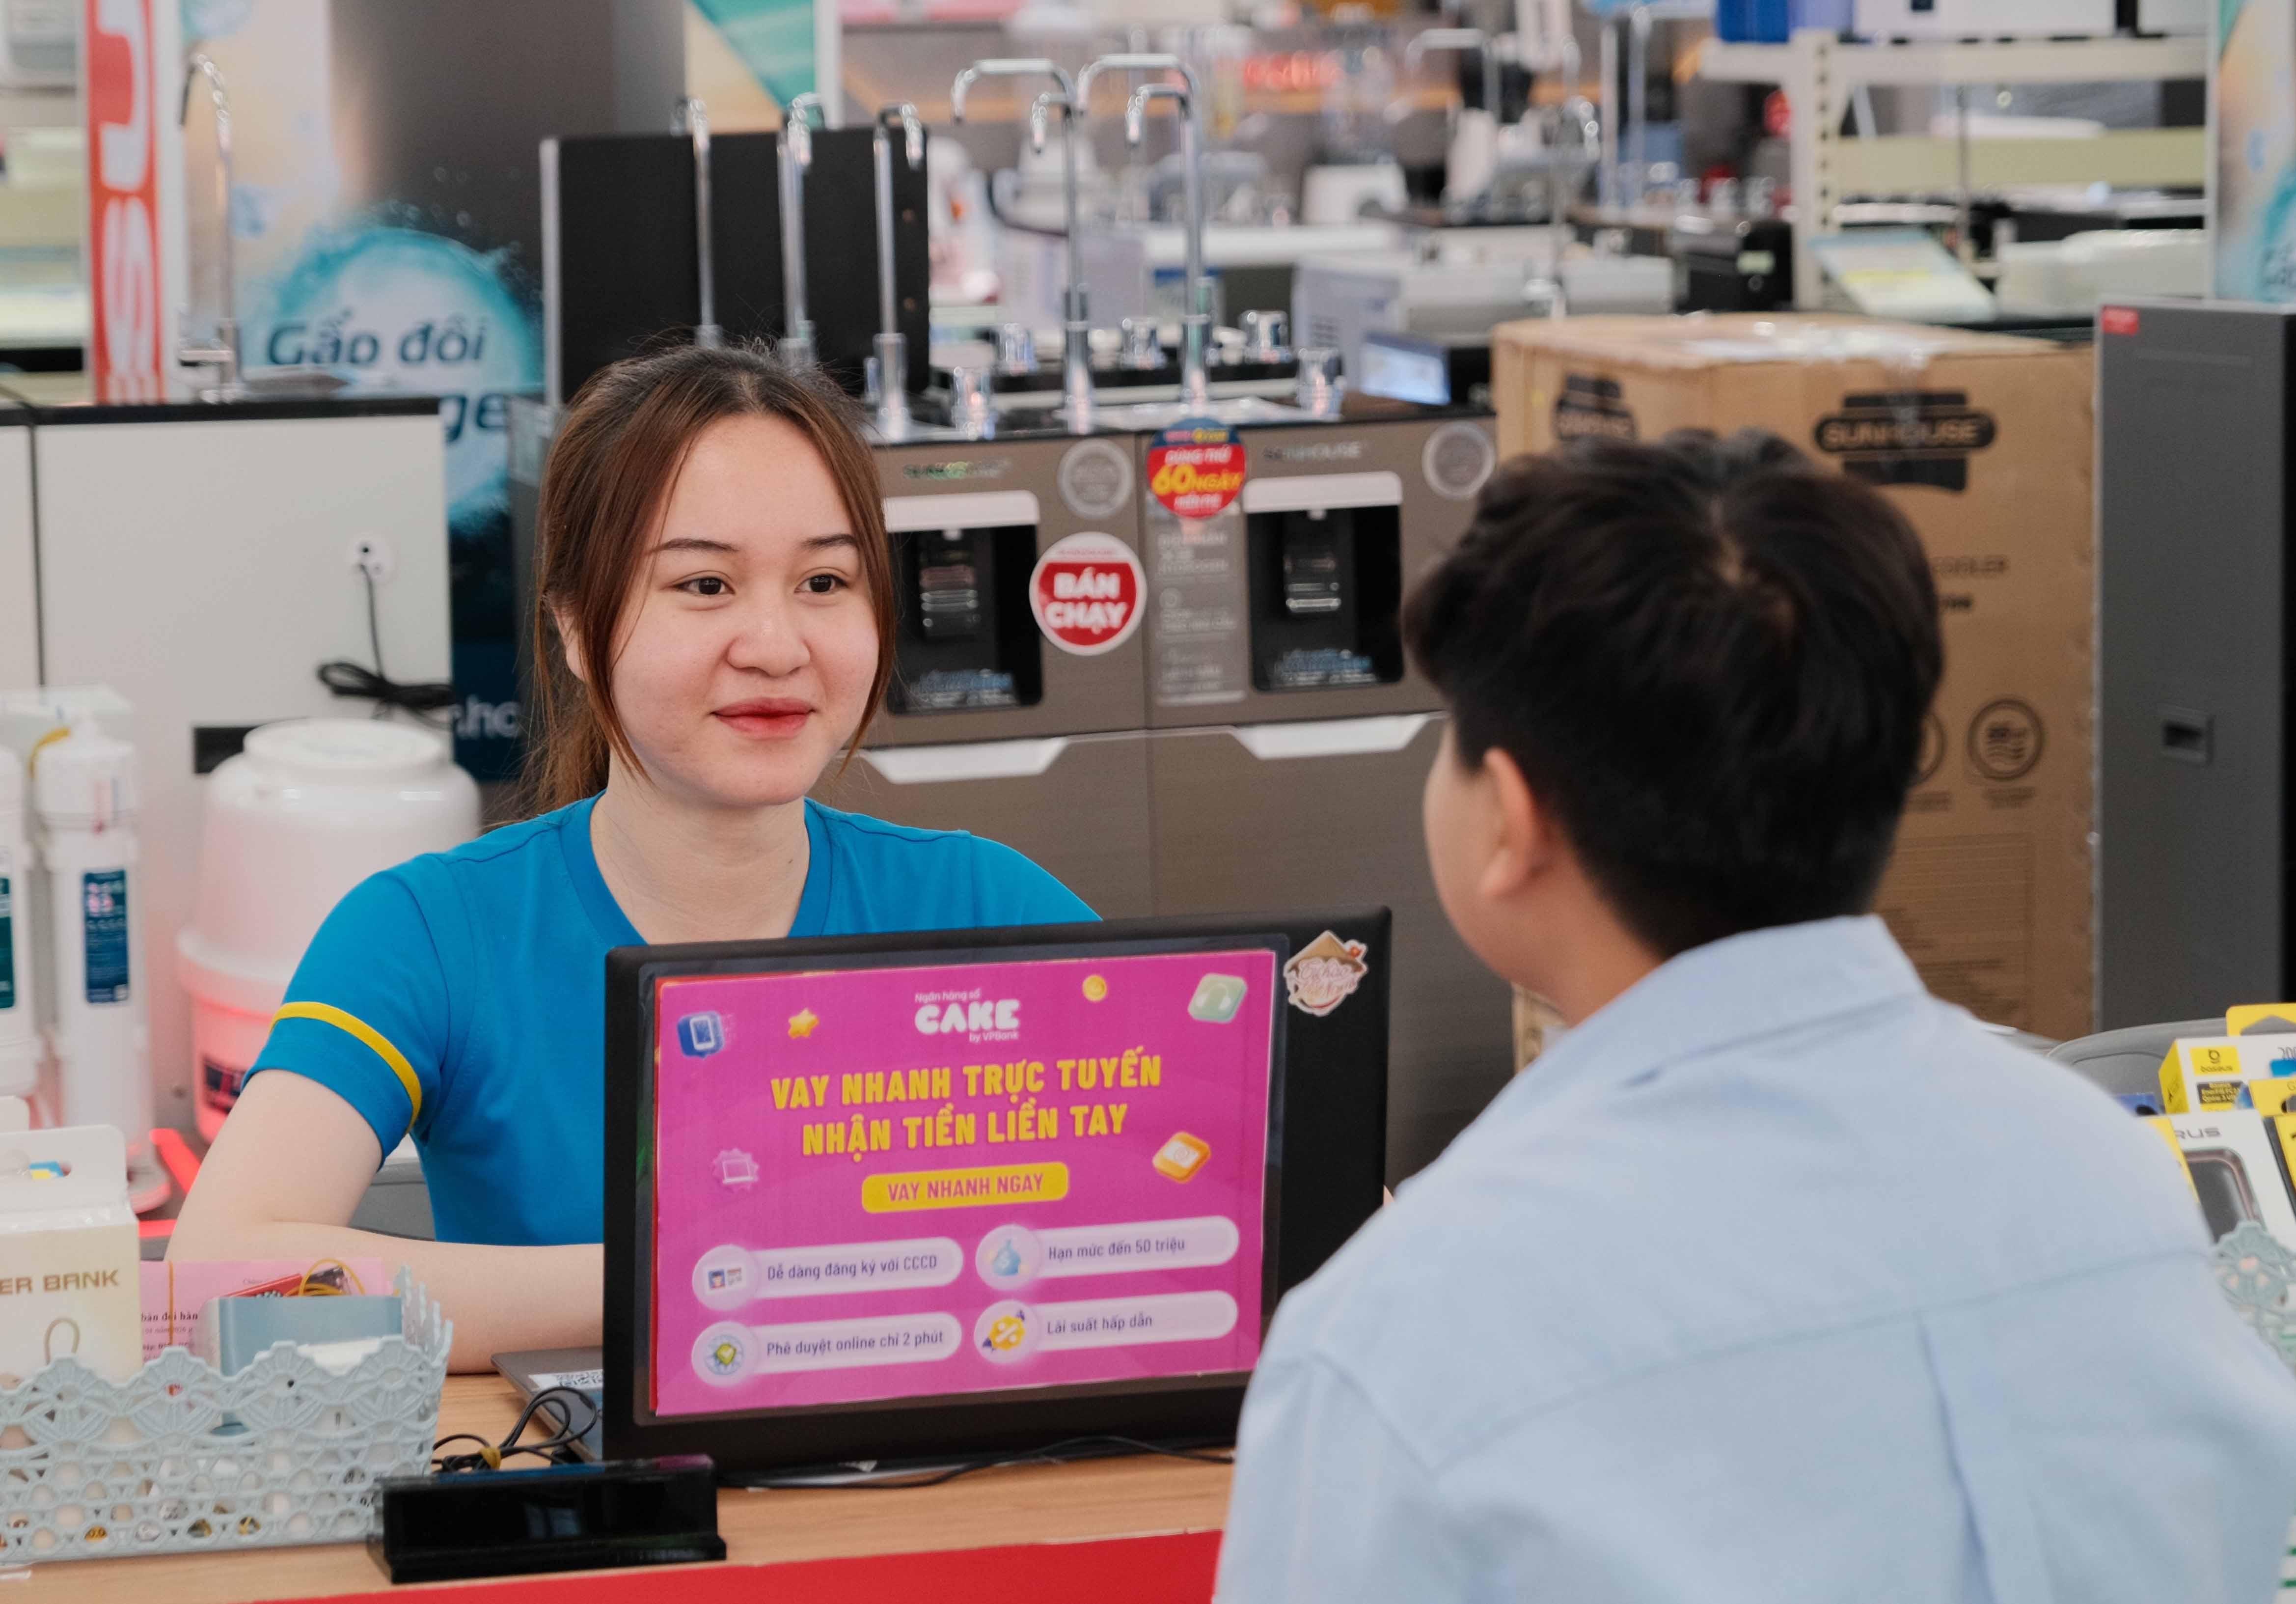
Dịch vụ tài chính mở rộng theo hệ sinh thái bán lẻ

Ngân hàng thu phí thẻ: đâu là căn cứ tính?

Lộ mã OTP, mất tiền tài khoản: Nên làm gì?

Nợ thẻ tín dụng, nên làm gì để kiểm soát và trả dần?