

IFRS trong hành trình nâng hạng thị trường Việt Nam

 |
| Ông Phạm Nam Phong |
Theo Quyết định số 2014/QĐ-TTg ngày 12/9/2025 của Thủ tướng Chính phủ (phê duyệt Đề án Nâng hạng thị trường chứng khoán Việt Nam), việc triển khai Đề án áp dụng chuẩn mực kế toán quốc tế, khuyến khích các doanh nghiệp niêm yết có quy mô lớn thực hiện công bố báo cáo tài chính (BCTC) theo chuẩn IFRS được xác định là một trong những nhiệm vụ, giải pháp hỗ trợ về dài hạn phục vụ mục tiêu nâng hạng thị trường chứng khoán.
Nhân dịp này, Thời báo Ngân hàng có cuộc trao đổi với ông Phạm Nam Phong, Phó Tổng Giám đốc Dịch vụ Kiểm toán & Đảm bảo, Deloitte Việt Nam, về ý nghĩa, thách thức và giải pháp triển khai IFRS trong bối cảnh Việt Nam hiện nay.
Bước tiến thể chế, hướng đến chuẩn mực kế toán quốc tế
Theo ông Phạm Nam Phong, việc triển khai Đề án áp dụng IFRS trong thời gian tới là một bước tiến lớn về thể chế, cho phép hệ thống thông tin kế toán và tài chính của doanh nghiệp Việt Nam vươn lên ngang tầm thế giới. Khi cùng được xây dựng trên một “mặt bằng” là IFRS, Việt Nam sẽ hình thành hệ thống chuẩn mực minh bạch, giúp nhà đầu tư toàn cầu dễ dàng đánh giá và so sánh thông tin.
Ông cho rằng, nếu việc nâng cấp chuẩn mực kế toán Việt Nam (VAS) lên chuẩn VFRS cần một lộ trình dài, mang tính căn bản và toàn diện, thì việc cho phép áp dụng nguyên mẫu IFRS là một bước đi “tắt nhưng đón đầu”, thể hiện tầm nhìn chiến lược. “Việc áp dụng IFRS giúp doanh nghiệp Việt Nam hội nhập sâu hơn vào sân chơi quốc tế, tăng cường niềm tin của nhà đầu tư, mở rộng cơ hội thu hút vốn với chi phí thấp hơn, đồng thời nâng cao năng lực quản trị và vị thế của doanh nghiệp,” ông Phong nhấn mạnh.
Theo đại diện Deloitte Việt Nam, việc Chính phủ chính thức đưa triển khai IFRS vào nhóm nhiệm vụ phục vụ nâng hạng thị trường chứng khoán là dấu hiệu cho thấy Việt Nam đã chuyển từ giai đoạn ‘chuẩn bị’ sang ‘hành động’, với cách tiếp cận linh hoạt, khuyến khích doanh nghiệp chủ động lựa chọn theo năng lực và nhu cầu của mình.
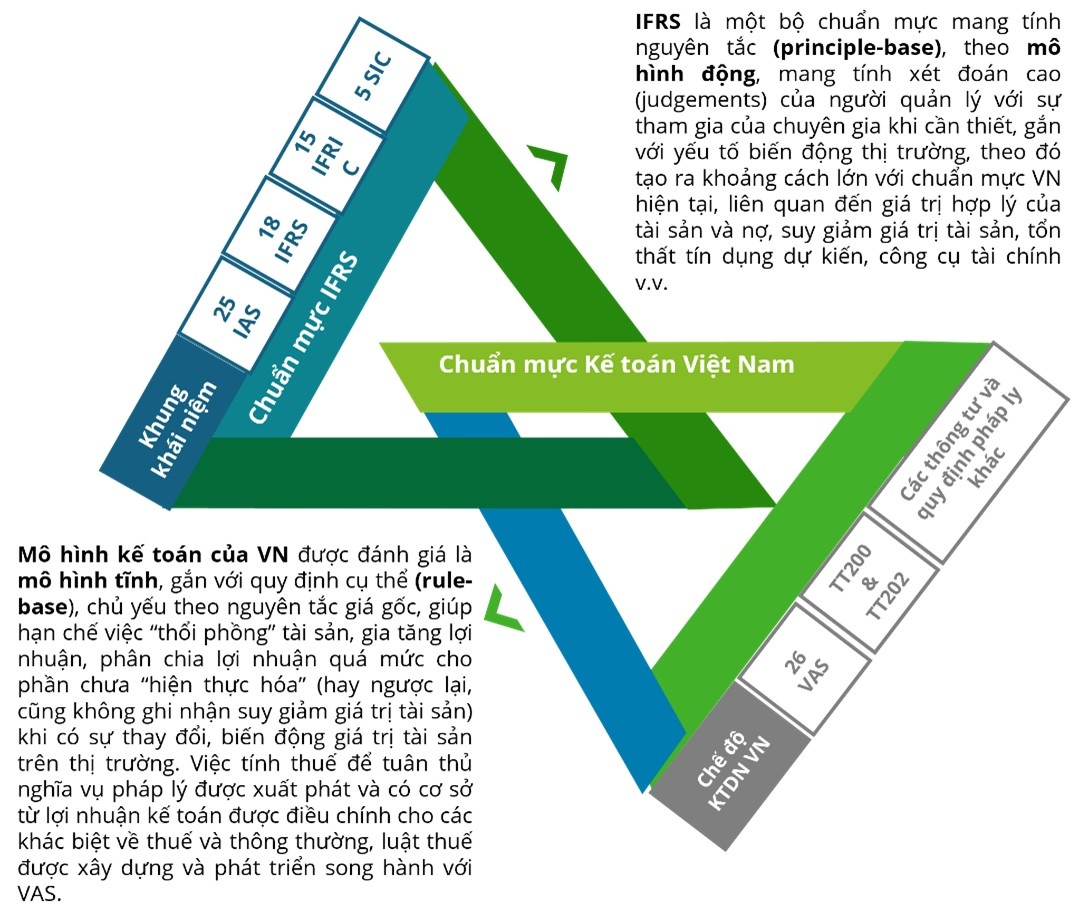 |
| Khoảng cách giữa IFRS và VAS |
Xác định nhóm doanh nghiệp tiên phong áp dụng IFRS
Một trong những nội dung quan trọng của Đề án là xác định nhóm đối tượng được phép áp dụng IFRS. Ông Phong cho biết, thay vì áp dụng đại trà, chính sách cần hướng tới việc hình thành “hình mẫu” doanh nghiệp IFRS chất lượng cao, đủ sức dẫn dắt và tạo ảnh hưởng lan tỏa trên thị trường.
Dựa trên kinh nghiệm quốc tế, các nhóm doanh nghiệp được ưu tiên có thể bao gồm: Các tổ chức có lợi ích công chúng (Public Interest Entity) như doanh nghiệp niêm yết, công ty đại chúng quy mô lớn, tổ chức tín dụng và doanh nghiệp bảo hiểm; Doanh nghiệp có nhu cầu sử dụng IFRS trong thực tế như huy động vốn quốc tế, báo cáo cho công ty mẹ nước ngoài hoặc có khoản vay quốc tế; Doanh nghiệp nhà nước quy mô lớn, có vai trò dẫn dắt ngành; Thành viên Trung tâm tài chính quốc tế tại Việt Nam, được phép áp dụng IFRS theo Nghị quyết 222 của Quốc hội có hiệu lực từ 1/9/2025.
Theo ông Phong, số lượng doanh nghiệp niêm yết hiện nay tương đối lớn, nên việc lựa chọn cần có tiêu chí định lượng cụ thể để bảo đảm năng lực triển khai và giám sát. Ông dự báo trong giai đoạn đầu, có thể khoảng 150–300 doanh nghiệp được phép áp dụng IFRS, trong đó 50–70% sẽ triển khai trong vòng ba năm. “Điều quan trọng không phải là số lượng mà là chất lượng và sức lan tỏa của các doanh nghiệp tiên phong”, ông nói.
Việc triển khai có chọn lọc này, theo ông Phong, vừa đảm bảo tính khả thi, vừa tránh gây áp lực quá lớn cho cơ quan quản lý, đồng thời tạo ra “nhóm hạt nhân” IFRS làm nền tảng cho quá trình nhân rộng sau này.
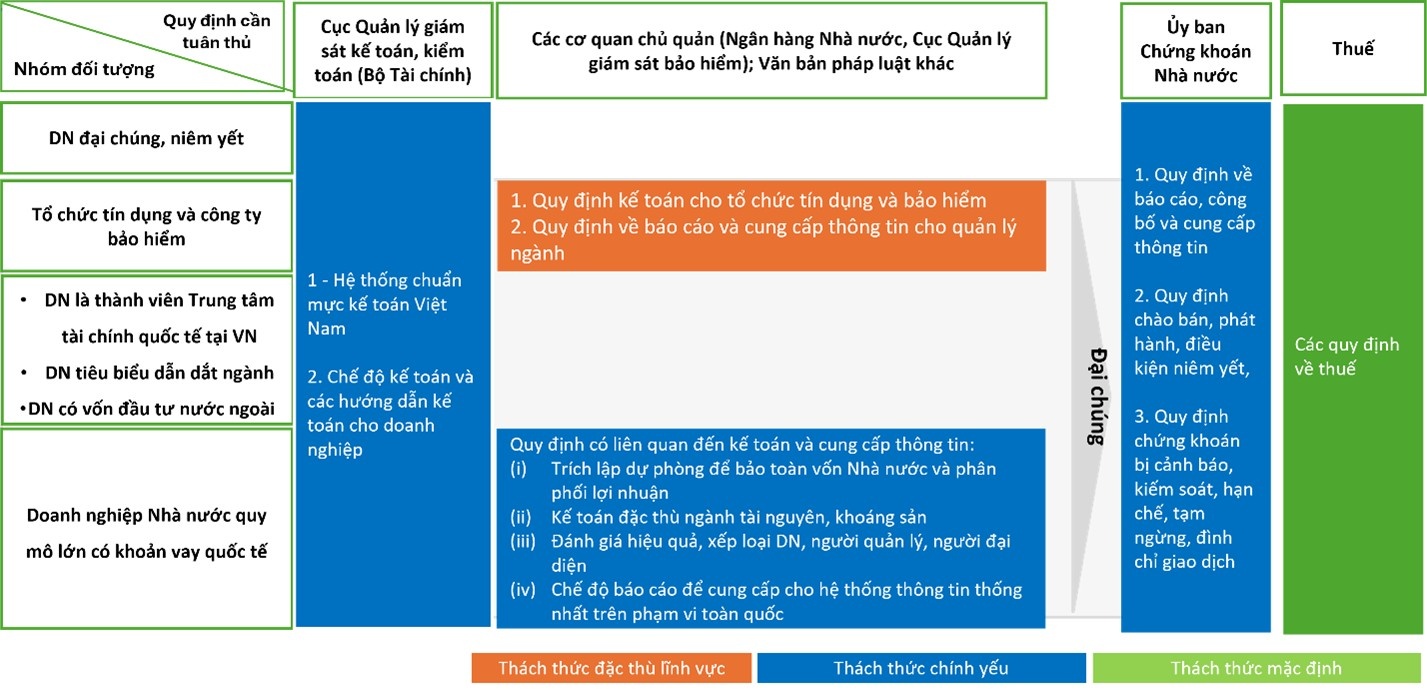 |
| Mức độ thách thức khi áp dụng IFRS theo nhóm doanh nghiệp |
Thách thức lớn và những giải pháp trọng tâm
Thừa nhận việc áp dụng IFRS là quá trình phức tạp, ông Phong cho rằng thách thức đầu tiên nằm ở đặc thù kỹ thuật của các lĩnh vực như ngân hàng, bảo hiểm – nơi IFRS có yêu cầu rất cao về dữ liệu, mô hình định giá và quản trị rủi ro. Sự khác biệt giữa IFRS và VAS trong các lĩnh vực này là rất lớn, do đó cần có lộ trình thận trọng và cơ chế giám sát phù hợp để tránh tác động đến điều hành chính sách tiền tệ và an toàn hệ thống.
Thách thức tiếp theo là khoảng cách giữa IFRS và quy định về thuế. Trong khi doanh nghiệp Việt Nam vốn đã quen với việc lập BCTC theo VAS và tính thuế theo chuẩn riêng, việc áp dụng IFRS có thể làm gia tăng khác biệt và đòi hỏi nhiều giải trình hơn với cơ quan thuế. Bên cạnh đó, còn có vấn đề về tính tương thích của hệ thống pháp luật kế toán hiện hành so với các nguyên tắc của IFRS, nhất là khi hai loại BCTC (VAS và IFRS) có thể cùng tồn tại song song.
Từ thực tiễn triển khai quốc tế, ông Phong đề xuất hai nhóm giải pháp cốt lõi để Việt Nam triển khai IFRS thành công.
Thứ nhất là áp dụng mô hình kế toán “kép” (dual system). Theo đó, doanh nghiệp cần duy trì hệ thống để lập hai loại báo cáo, trong đó BCTC hợp nhất được lập hoặc theo IFRS hoặc theo VAS, trong khi BCTC riêng bắt buộc phải theo VAS (không có lựa chọn khác). Cả hai báo cáo này đều có giá trị pháp lý độc lập và không thay thế cho nhau do phạm vi, mục tiêu và cơ sở pháp lý tạo lập là khác nhau. Ngoài ra, ý nghĩa “kép” có thể được hiểu trong cùng một nhóm doanh nghiệp vẫn sẽ tồn tại hai loại BCTC hợp nhất do doanh nghiệp được quyền tự quyết định áp dụng căn cứ và nhu cầu và nguồn lực của mình.
Việc duy trì song song hai hệ thống báo cáo giúp doanh nghiệp vừa đáp ứng yêu cầu quản lý trong nước, vừa tận dụng được lợi ích của IFRS – như khả năng huy động vốn quốc tế, nâng cao uy tín, và minh bạch thông tin. Mô hình này cũng đã được nhiều quốc gia như Đức, Pháp, Nhật Bản áp dụng hiệu quả trong giai đoạn chuyển đổi.
Nhóm giải pháp thứ hai là yêu cầu công bố thông tin minh bạch và định danh rõ ràng với các báo cáo IFRS. Doanh nghiệp cần cung cấp phần đối chiếu (reconciliation) hoặc thuyết minh các khác biệt chính giữa IFRS và VAS trong hai năm đầu chuyển đổi, giúp duy trì tính so sánh và tạo “khoảng đệm” cho cơ quan quản lý, nhà đầu tư và chính doanh nghiệp làm quen dần.
“Mặc dù giải pháp này có thể gây một sức ép lớn với doanh nghiệp trong giai đoạn đầu nhưng đây là sự lựa chọn của chính doanh nghiệp khi cân nhắc giữa lợi ích và chi phí mà IFRS mang lại theo cơ chế “cho phép”, thay vì “bắt buộc” của cơ quan quản lý. Về lâu dài và tổng thể nền kinh tế, áp dụng nguyên lý về chi phí cận biên giảm dần khi quy mô áp dụng tăng lên, chi phí của việc triển khai sẽ giảm dần do sự lớn mạnh và trưởng thành của hệ sinh thái cần thiết cho việc triển khai IFRS”, ông Phong phân tích.
Ông cũng lưu ý, nếu cơ chế “cho phép” không mang lại hiệu quả như kỳ vọng, cơ quan quản lý có thể cân nhắc chuyển sang “bắt buộc áp dụng” IFRS đối với một số doanh nghiệp đủ năng lực để tạo đột phá thể chế. Ngược lại, nếu việc triển khai thuận lợi, có thể dần mở rộng sang các nhóm doanh nghiệp khác, tiến tới mục tiêu đồng nhất BCTC theo chuẩn quốc tế.
Theo ông, điểm cốt lõi là cần giữ được cân bằng giữa lợi ích và chi phí, giữa mục tiêu minh bạch và khả năng thực thi của doanh nghiệp. Không nên triển khai tràn lan để rồi biến IFRS thành hình thức, mà cần tập trung vào chất lượng – đó mới là nền tảng cho niềm tin của thị trường, ông nhấn mạnh.
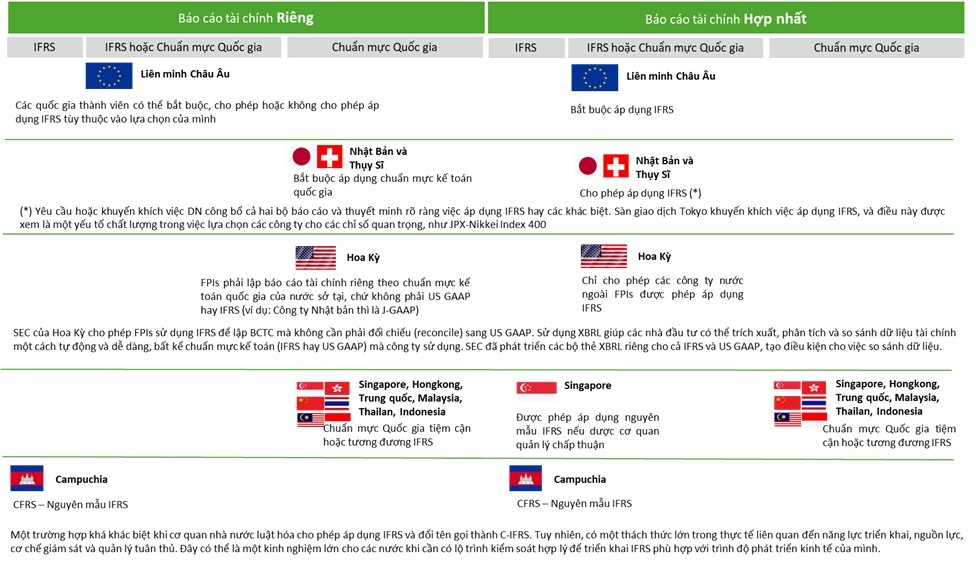 |
| Triển khai áp dụng IFRS cho doanh nghiệp niêm yết ở các khu vực pháp lý |
Từ “rào cản vô hình” đến động lực cải cách
Ở góc độ doanh nghiệp, ông Phong cho rằng thách thức lớn nhất đôi khi không nằm ở kỹ thuật mà ở tâm lý người quản lý – nỗi lo thay đổi kết quả tài chính khi chuyển sang IFRS. Tuy nhiên, theo ông, đây là hệ quả tự nhiên của việc áp dụng một hệ quy chiếu mới, phản ánh trung thực hơn tình hình tài chính của doanh nghiệp, chứ không phải dấu hiệu của sai sót hay yếu kém.
Kinh nghiệm từ Nhật Bản và nhiều nước cho thấy, khi IFRS được áp dụng, doanh nghiệp thường chủ động hơn trong truyền thông và quản trị vì IFRS giúp củng cố uy tín, nâng tầm thương hiệu và thu hút nhà đầu tư chiến lược. Do đó, thay vì e ngại, doanh nghiệp Việt Nam cần coi IFRS như một cơ hội để tự “kiểm tra sức khỏe” và tái cấu trúc hệ thống quản trị theo hướng hiện đại, minh bạch hơn.
Cũng theo ông Phong, quá trình chuyển đổi cần đi đôi với đào tạo, nâng cao năng lực cho đội ngũ kế toán, kiểm toán, nhà đầu tư và cơ quan quản lý. Cùng với đó, các cơ quan chuyên môn cần sớm xây dựng hướng dẫn chi tiết và cơ chế giải quyết vướng mắc phát sinh trong quá trình chuyển đổi, đặc biệt là về ngôn ngữ, cách hiểu chuẩn mực, cơ chế công bố và giải trình thông tin.
Nền tảng cho nâng hạng thị trường và thu hút vốn quốc tế
Kết lại, ông Phong cho rằng, triển khai IFRS không chỉ là câu chuyện kỹ thuật kế toán mà là bước cải cách thể chế quan trọng trong lộ trình nâng hạng thị trường chứng khoán Việt Nam. “Giải pháp trọng tâm là cho phép áp dụng IFRS với báo cáo hợp nhất cho nhóm doanh nghiệp tiên phong, đáp ứng được các tiêu chí nhất định cũng như yêu cầu công bố thông tin có tính chuyển tiếp và minh bạch định danh IFRS”, ông nhấn mạnh.
Với chủ thể sử dụng BCTC, đó là việc nâng cao kiến thức, năng lực về IFRS để không chỉ đón nhận tích cực sự thay đổi về thông tin tài chính theo IFRS mà còn có thể đặt ra yêu cầu cao hơn với người quản lý doanh nghiệp trong việc lập BCTC theo chuẩn IFRS để đáp ứng nhu cầu thông tin của mình.
Với người quản lý doanh nghiệp, đó là nỗ lực vượt qua “rào cản vô hình” khi áp dụng lần đầu IFRS cũng như đầu tư nguồn lực đảm bảo tuân thủ cho hệ thống báo cáo kép và truyền thông chủ động. Với cơ chế “cho phép”, việc áp dụng IFRS là quyền tự quyết của doanh nghiệp khi cân nhắc giữa chi phí và lợi ích của việc triển khai IFRS trong ngắn hạn và dài hạn.
“Tôi tin tưởng rằng khi có sự chung tay, hưởng ứng và quyết tâm hành động của các chủ thể có liên quan, việc triển khai thành công và thu được lợi ích lớn của Đề án áp dụng IFRS là sớm trở thành hiện thực, giúp nâng cao tính minh bạch của thị trường, hình ảnh và vị thế của quốc gia, doanh nghiệp cũng như mở rộng, thu hút vốn đầu tư quốc tế”, ông Phong kỳ vọng.Tin liên quan

Tin khác

Phát triển đô thị định hướng giao thông: Phải kết nối cả dòng người và việc làm

Bốn trụ cột cùng Việt Nam kiến tạo mô hình tăng trưởng mới
Nâng hạng chưa đủ để dòng vốn quốc tế ở lại?

Đa dạng hóa sản phẩm, củng cố niềm tin để mở rộng tài chính toàn diện
Thông tư 50 tạo bước chuyển mới trong quản lý rủi ro ngân hàng

Chính sách thuế phải giúp doanh nghiệp nâng cấp

Văn phòng cho thuê Hà Nội đổi chiều, chủ nhà 'đua' giữ khách?
Tín dụng DNNVV: Đẩy mạnh khai thác dữ liệu trong cho vay
Minh bạch dữ liệu - nền tảng phát triển bền vững thị trường bất động sản quốc gia

Khách tăng chưa đủ, Hà Nội phải giữ chân du khách và tăng chi tiêu