Không phải lạm phát, thị trường lao động sẽ định hình chính sách của Fed thời gian tới?

| Chủ tịch Fed vẫn giữ quan điểm về lãi suất Bộ trưởng Tài chính Mỹ: Fed nên cắt giảm lãi suất vào tháng 9 hoặc sớm hơn |
 |
Một thị trường việc làm sôi động thường là tin tốt cho người lao động. Khi tỷ lệ thất nghiệp thấp, người lao động có thể dễ dàng chuyển việc và đàm phán mức lương tốt hơn. Họ có nhiều tiền hơn để chi tiêu, từ đó thúc đẩy tăng trưởng kinh tế.
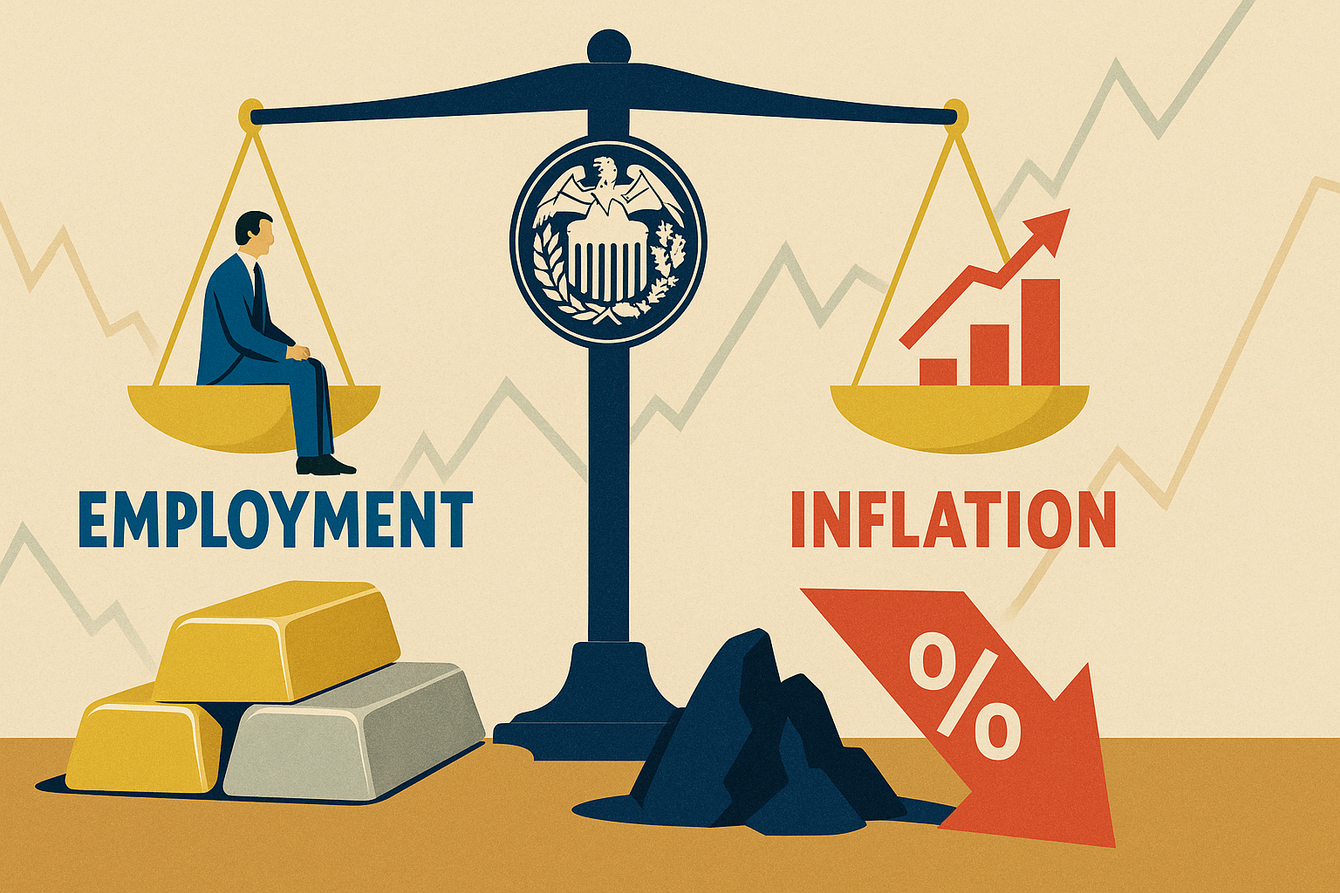
Tuy nhiên, tỷ lệ thất nghiệp thấp và tăng trưởng việc làm mạnh cũng có mặt trái: một thị trường lao động quá nóng có thể đẩy lạm phát lên cao, buộc Cục Dự trữ Liên bang (Fed) phải hành động để kiềm chế, điều này có thể khiến lãi suất duy trì ở mức cao trong thời gian dài hơn.
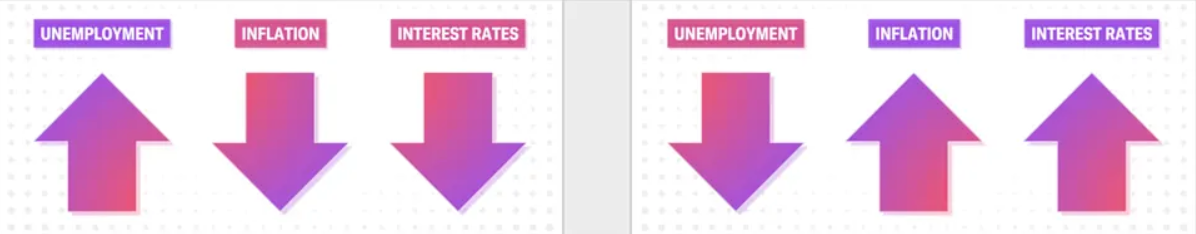
Ngược lại, việc tỷ lệ thất nghiệp tăng nhẹ đôi khi lại là tín hiệu tích cực, khi lạm phát hạ nhiệt và số người thất nghiệp gia tăng, Fed có thể bắt đầu nới lỏng chính sách tiền tệ như đã từng làm sau cuộc họp tháng 11 năm ngoái, khi cơ quan này hạ lãi suất điều hành thêm 25 điểm cơ bản. Trong năm 2025, Fed đã giữ ổn định lãi suất chủ chốt ở mức thấp nhất trong biên độ mục tiêu là 4,25%.
Nếu số liệu việc làm mới được công bố khiến bạn thắc mắc về mối liên hệ giữa thị trường lao động, lạm phát và Fed, thì phân tích dưới đây sẽ là có thể lý giải phần nào về cách mà thị trường lao động và lạm phát liên quan, cũng như cách Fed sử dụng lãi suất để điều tiết cả hai.
Lạm phát và thị trường lao động liên hệ như thế nào?
Một thị trường lao động mạnh có thể đẩy lạm phát lên cao, nhưng lạm phát cao cũng tác động ngược lại đến thị trường lao động.
Một thị trường lao động “thắt chặt” thường được định nghĩa bởi tỷ lệ thất nghiệp thấp, số lượng việc làm trống tăng và tăng lương nhanh hơn bình thường. Doanh nghiệp cần tuyển thêm lao động để đáp ứng nhu cầu tăng. Khi phải cạnh tranh để giành nhân lực, họ có xu hướng tăng lương. Nếu sếp bạn không tăng lương, bạn có thể dễ dàng chuyển sang nơi khác.
Khi đó, người lao động có nhiều tiền hơn để chi tiêu, điều này lại đẩy giá cả lên cao. Lạm phát thường được mô tả là “quá nhiều tiền đuổi theo quá ít hàng hóa”.
Đồng thời, chi phí lao động cao hơn làm tăng chi phí sản xuất, theo giáo sư kinh tế tại Đại học Nebraska-Omaha, Christopher Decker: “Doanh nghiệp buộc phải giảm sản lượng, tăng giá, hoặc cả hai”.
Tuy nhiên, lạm phát cao cũng có thể khiến nhiều người gia nhập lực lượng lao động trong ngắn hạn.
Theo Tiến sĩ Kinh tế tại Đại học Tampa, Thomas Stockwell, lạm phát cao thường khiến nhiều người tìm việc để tận dụng mức lương cao hơn. Tuy nhiên, khi họ nhận ra sức mua thực tế bị bào mòn bởi lạm phát, họ sẽ giảm động lực làm việc.
Về lâu dài, người tiêu dùng không thể mãi chịu đựng giá cả leo thang. Khi đó, họ sẽ cắt giảm chi tiêu.
“Giá cao sẽ dần kìm hãm, thậm chí đảo chiều đà tăng của nhu cầu. Khi cầu giảm, nhu cầu tuyển dụng lao động cũng giảm theo”,Decker nhận định.
Đó là lý do vì sao Fed đã duy trì lãi suất ở mức cao nhất trong 23 năm suốt thời gian qua, mặc cho sự "khó chịu" của những người đi vay và người muốn mua nhà.
“Bằng cách kìm hãm nhu cầu đối với hàng hóa, dịch vụ và đầu tư kinh doanh, áp lực lên lương và giá cả sẽ giảm, từ đó giúp hạ nhiệt lạm phát”, Decker giải thích.
Vai trò của Fed và lãi suất
Fed có hai mục tiêu do Quốc hội giao phó đó là ổn định giá cả và toàn dụng việc làm.
Khi lạm phát cao, Fed nâng lãi suất quỹ liên bang để làm giảm chi tiêu. Khi ngân hàng phải trả nhiều hơn để vay tiền, họ sẽ tăng lãi suất cho vay đối với người tiêu dùng, khiến việc đi vay trở nên đắt đỏ hơn.
Ý tưởng là làm chậm lạm phát bằng cách khiến người tiêu dùng chi tiêu ít hơn. Ít người mua hàng hóa lớn đồng nghĩa với giá tăng chậm lại.
Sau đại dịch COVID-19, giá năng lượng tăng vọt và chuỗi cung ứng gián đoạn đã đẩy lạm phát lên mức cao nhất trong nhiều thập kỷ. Đó là lý do Fed tăng lãi suất 11 lần từ tháng 3/2022 đến tháng 7/2023.
Tuy nhiên, tăng lãi suất quá mạnh có thể khiến doanh nghiệp ngừng tuyển dụng, đẩy tỷ lệ thất nghiệp tăng vọt. Khi chi tiêu yếu và thất nghiệp cao, Fed sẽ cắt giảm lãi suất xuống gần bằng 0 như từng làm trong khủng hoảng tài chính 2007-2009 và đại dịch COVID-19.
Fed đặt mục tiêu lạm phát là 2%, theo thước đo là chỉ số giá chi tiêu tiêu dùng cá nhân (PCE). Dù PCE vẫn trên mức mục tiêu nhưng đã giảm mạnh so với đỉnh 7% tháng 6/2022.
 |
Tối đa hóa việc làm
Khái niệm "toàn dụng việc làm" (maximum employment) lại không rõ ràng như mục tiêu ổn định giá cả.
“Không có một mục tiêu rõ ràng cho tỷ lệ thất nghiệp như với lạm phát”, chuyên gia Stockwell nhận định và thêm rằng: “Nhưng để giữ lạm phát ổn định, điều quan trọng là phải duy trì tỷ lệ thất nghiệp ở mức gần với tỷ lệ thất nghiệp tự nhiên nhất có thể, tức mức thất nghiệp tồn tại khi thị trường lao động không dư thừa cũng không thiếu hụt”.
Vị này cho biết, "toàn dụng việc làm" không có nghĩa là tỷ lệ thất nghiệp bằng 0, bởi một mức độ thất nghiệp nhất định là bình thường và lành mạnh. Sẽ luôn tồn tại dạng thất nghiệp ma sát hay có thể gọi là thất nghiệp tạm thời (frictional unemployment) - thất nghiệp do chuyển đổi công việc, như những người nghỉ việc để tìm cơ hội mới hoặc sinh viên mới ra trường đang tìm việc.
Ngoài ra, một phần thất nghiệp cơ cấu (structural unemployment) do các yếu tố như tiến bộ công nghệ, toàn cầu hóa hoặc thay đổi trong nhu cầu tiêu dùng cũng luôn hiện hữu.
“‘Toàn dụng việc làm’ là khi những người thất nghiệp chỉ thuộc hai nhóm này”, Stockwell giải thích.
Tuy nhiên, khi lạm phát đã hạ nhiệt, mục tiêu toàn dụng việc làm của Fed càng được chú trọng hơn. Chủ tịch Cục Dự trữ Liên bang Jerome Powell đã nhấn mạnh tình trạng tuyển dụng chậm lại và tỷ lệ thất nghiệp tăng lên 4,1% vào tháng 12 năm ngoái, sau đó giảm nhẹ xuống 4% trong tháng 1/2025. Đáng chú ý, thị trường lao động Mỹ vẫn duy trì được sức bền vào tháng 6 khi các doanh nghiệp tuyển thêm 147.000 lao động và tỷ lệ thất nghiệp vẫn ở mức 4,1%, mức tương đối thấp.
Kinh tế Mỹ tăng trưởng bất chấp lãi suất cao như thế nào?
Vào năm 2022, khi Fed bắt đầu tăng lãi suất, nhiều chuyên gia kinh tế tin rằng suy thoái và tỷ lệ thất nghiệp cao là điều khó tránh khỏi. Tuy nhiên, cho đến nay, điều đó vẫn chưa xảy ra. Ngược lại, nền kinh tế Mỹ tăng trưởng 3,1% trong năm 2023. S&P Global Ratings dự báo tăng trưởng năm 2024 đạt 2,7%.
Vì sao lại như vậy?
Các chuyên gia kinh tế nhanh chóng chỉ ra rằng, ngay cả ở mức đỉnh gần đây, lãi suất cũng chưa thực sự cao nếu so với các tiêu chuẩn lịch sử. Theo chuyên gia Stockwell, nền kinh tế đã trải qua khoảng 15 năm với mặt bằng lãi suất thấp bất thường trước khi bước vào chu kỳ tăng lãi suất hiện tại.
“Chúng ta không thực sự đang ở trong giai đoạn lãi suất cao. Mà chỉ đơn giản là đã quay lại mức lãi suất bình thường hơn”, Stockwell nói.
Ngoài ra, không phải ngành nào cũng trải qua thị trường lao động "nóng" cùng lúc. Ví dụ, các lĩnh vực như y tế, giáo dục và chính quyền địa phương thường ít chịu ảnh hưởng từ lạm phát và lãi suất, và các ngành này đã tuyển dụng mạnh mẽ trong thời gian qua. Trong khi đó, các công ty công nghệ lớn (Big Tech) lại nhạy cảm hơn với lãi suất và có xu hướng cắt giảm nhân sự khi chi phí vốn tăng cao.
Lãi suất cao cũng không phải lúc nào cũng khiến người tiêu dùng giảm chi tiêu như Fed kỳ vọng, bởi mức độ tác động không đồng đều. Với những người mua nhà đang tìm cách chốt lãi suất thấp, người mang nợ thẻ tín dụng hoặc doanh nghiệp cần vay vốn để mở rộng, lãi suất cao là gánh nặng rõ rệt. Nhưng với những người đã vay được lãi suất thấp vào năm 2020-2021 và không có khoản nợ quay vòng, họ gần như không bị ảnh hưởng và vẫn có thể chi tiêu, kể cả khi giá cả tiếp tục tăng.
Điều đó có ý nghĩa gì với lãi suất?
Dù có nhiều đồn đoán về hướng đi tiếp theo của lãi suất, Chủ tịch Fed Jerome Powell trong phát biểu sau cuộc họp tháng 1 khẳng định Fed sẽ không hành động quá vội vàng.
“Khi nền kinh tế thay đổi, chúng tôi sẽ điều chỉnh chính sách sao cho phù hợp nhất với hai mục tiêu là toàn dụng việc làm và ổn định giá cả. Nếu kinh tế vẫn vững và lạm phát không giảm bền vững về mức 2%, chúng tôi có thể duy trì lập trường chính sách thắt chặt lâu hơn. Nhưng nếu thị trường lao động suy yếu bất ngờ hoặc lạm phát giảm nhanh hơn dự kiến, chúng tôi sẽ nới lỏng chính sách tương ứng. Chính sách hiện tại đủ linh hoạt để đối phó với những rủi ro và bất định khi theo đuổi hai mục tiêu kép của chúng tôi”, Chủ tịch Fed nói.
Tin liên quan


Tin khác

Dòng vốn rút mạnh khỏi chứng khoán châu Á: Triển vọng AI hay lợi suất trái phiếu Chính phủ Mỹ sẽ thay đổi ‘cuộc chơi’?

Singapore được dự báo tiếp tục thắt chặt tiền tệ: Kiểm soát lạm phát vẫn là ưu tiên?

AI thành động lực để 367 tỷ USD sẵn sàng rót vào công nghệ

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 9/10
3/4 thành viên Ủy ban Basel đã ban hành quy định triển khai đầy đủ Basel III

Thống đốc Waller chia sẻ về việc cần một 'nhịp nghỉ' cho tăng lãi suất

Quan chức NHTW châu Âu chưa muốn tăng tiếp lãi suất trong tháng 10

Cuộc đua đầu tư AI gây sức ép lên trái phiếu Mỹ: Thị trường bắt đầu định giá lại rủi ro?

Diễn biến thị trường tài chính - tiền tệ quốc tế sáng 8/10

Fed đồng thuận tăng lãi suất nhưng bất đồng về lý do: Điều gì tiếp theo?