Nâng hạng thị trường chứng khoán sẽ mở ra dòng vốn thụ động và chủ động

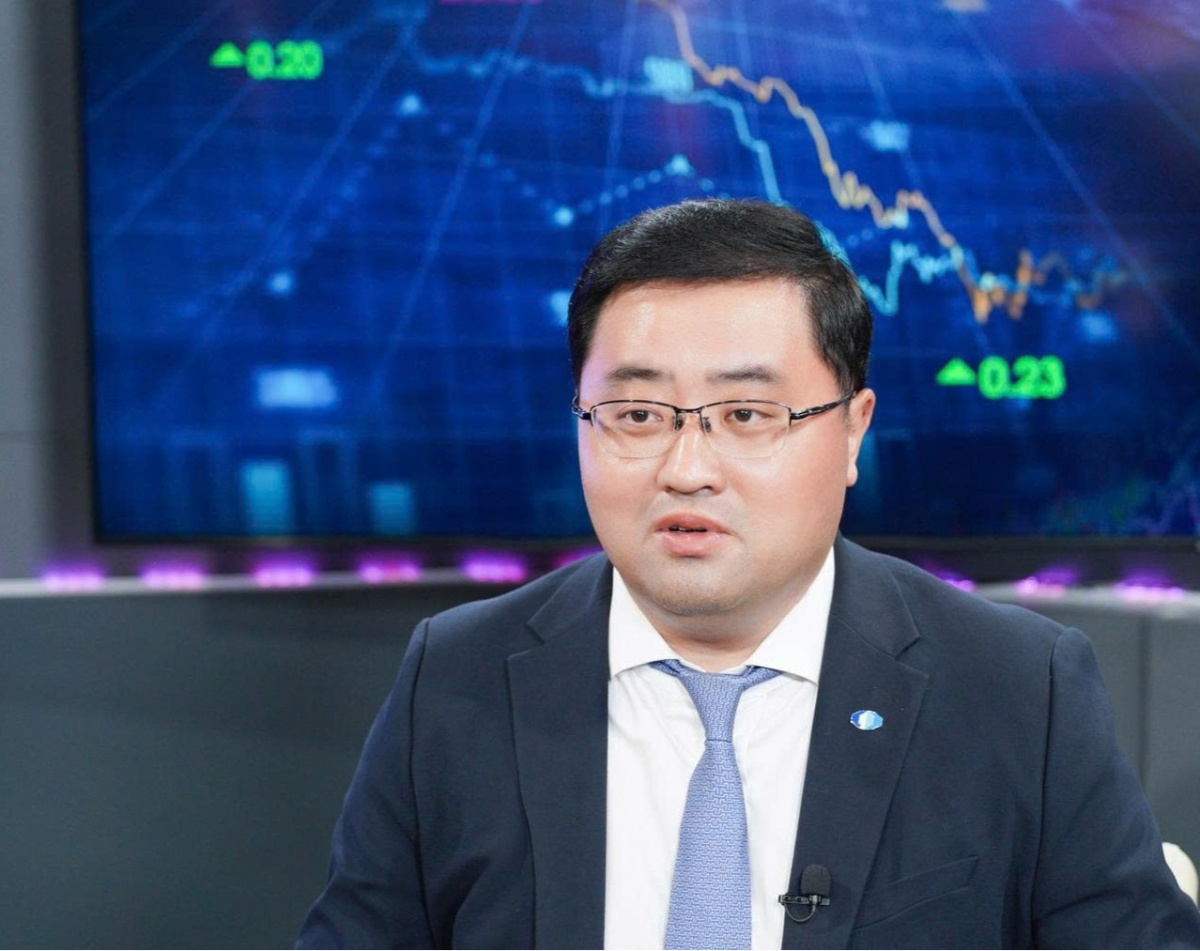 |
| Ông Huang Bo, Tổng Giám đốc Công ty Cổ phần Chứng khoán Guotai Junan Việt Nam (IVS) |
Với góc nhìn từ một tổ chức chứng khoán có kinh nghiệm quốc tế, ông Bo nhấn mạnh rằng việc nâng hạng bởi FTSE Russell sẽ mở ra dòng vốn thụ động và chủ động, đồng thời thúc đẩy cải cách để Việt Nam vượt qua thách thức toàn cầu.
Bức tranh kinh tế vĩ mô vững chắc và khởi sắc của thị trường chứng khoán
Từ góc nhìn của mình, ông Bo cho rằng, kinh tế Việt Nam đang ghi nhận những bước tiến vững chắc trong năm 2025. GDP 9 tháng năm 2025 tăng 7,85%, vượt xa mức của các năm trước. Lạm phát được kiểm soát, tín dụng đến cuối tháng 9 tăng 13,4% so với đầu năm, mở ra triển vọng đạt mục tiêu cả năm từ 16% đến 18%. Cùng với mặt bằng lãi suất thấp, đây sẽ là động lực chính cho tăng trưởng.
Bên cạnh đó, các chính sách tài khóa cũng bứt phá khi Chính phủ ban hành nghị quyết tháo gỡ khó khăn cho nhà đầu tư, thúc đẩy đầu tư công, và thí điểm cơ chế mới trong các lĩnh vực bán dẫn, robot, AI và tiền mã hóa. Chính vì vậy, mục tiêu tăng trưởng 8,3% đến 8,5% năm 2025 được đánh giá là khả thi. Khi nền kinh tế tích cực, thị trường chứng khoán cũng khởi sắc tương ứng. Nếu tính từ mức đáy sụt giảm vào giữa tháng 4 do lo ngại về thuế quan, đến nay VN-Index đã phục hồi hơn 56,3% và lập đỉnh mới, vượt xa kỳ vọng. Tổng hòa các yếu tố trên cho thấy Việt Nam đang đi đúng hướng trên hành trình trở thành nền kinh tế hiện đại, thịnh vượng và đủ sức vượt qua thách thức.
Tác động đa chiều của nâng hạng và kinh nghiệm từ các thị trường châu Á
Ông Bo cũng nhận định rằng, nhiều năm qua, Việt Nam đã nỗ lực để đáp ứng các tiêu chí nâng hạng của cả FTSE và MSCI. Trong đó, khả năng thị trường chứng khoán Việt Nam được FTSE nâng hạng lên nhóm thị trường mới nổi được đánh giá cao. Hiện FTSE đang rà soát định kỳ và kết quả sẽ được công bố vào đầu tháng 10/2025. Nếu thành công, sự kiện này sẽ mang lại ba tác động chính. Thứ nhất, đây là sự công nhận quốc tế cho những tiến bộ của Việt Nam, đồng thời mở ra cơ hội tiếp cận nhóm nhà đầu tư chỉ được phép tham gia các thị trường mới nổi hoặc phát triển. Việc áp dụng các chuẩn mực quốc tế sẽ giúp thị trường minh bạch hơn, tạo cơ sở để định giá lại và tăng sức hút với nhà đầu tư toàn cầu.
Thứ hai, thị trường sẽ đón dòng vốn thụ động từ các quỹ chỉ số. Trong ngắn hạn, các quỹ mô phỏng thị trường mới nổi sẽ phải thêm cổ phiếu Việt Nam vào danh mục, ước tính mang lại khoảng 300 đến 500 triệu USD. Và đây chỉ là bước khởi đầu, bởi dòng vốn chủ động từ các quỹ quản lý tích cực có thể gia tăng mạnh mẽ hơn về sau. Thứ ba, nâng hạng sẽ cải thiện định giá, thúc đẩy thị trường vốn và trở thành chất xúc tác để doanh nghiệp đẩy nhanh IPO, huy động vốn hiệu quả hơn qua chứng khoán, giảm phụ thuộc vào tín dụng ngân hàng và hỗ trợ tăng trưởng dài hạn. Theo ông Bo, cơ hội để Việt Nam được nâng hạng lần này là lớn nhất từ trước đến nay.
Với kinh nghiệm quốc tế, ông Bo chia sẻ rằng thị trường chứng khoán Việt Nam hiện có nhiều điểm tương đồng với con đường mà Trung Quốc từng đi qua. Đầu những năm 2000, Hồng Kông (Trung Quốc) đóng vai trò tiên phong trong việc thu hút vốn quốc tế thông qua H-shares, mở cửa cho nhà đầu tư nước ngoài. Năm 2001, FTSE ghi nhận bước tiến này khi đưa H-shares vào chỉ số FTSE Emerging Markets. Ở giai đoạn đầu, dòng vốn thụ động chỉ đạt vài tỷ USD do số lượng niêm yết hạn chế và quy mô quỹ thụ động còn nhỏ. Nhưng khi A-shares được bổ sung, vốn ngoại vào Trung Quốc đã tăng vọt lên tới hàng chục tỷ USD mỗi năm, nhờ mức độ mở cửa thị trường cao hơn, thanh khoản dồi dào và tính minh bạch cải thiện.
Việt Nam hiện cũng đang ở một giai đoạn đầy triển vọng, với nền tảng tăng trưởng bền vững, lãi suất thấp, chính sách hỗ trợ từ Chính phủ và quan hệ thương mại ổn định với Mỹ. Ông Bo cho rằng dòng vốn chảy vào giai đoạn đầu nâng hạng có thể khiêm tốn, nhưng giá trị lớn nhất nằm ở hiệu ứng niềm tin. Việc được nâng hạng sẽ củng cố vị thế của Việt Nam, thu hút mạnh mẽ hơn nhà đầu tư quốc tế và nâng cao uy tín cho doanh nghiệp trong nước.
Triển vọng tích cực cho thị trường chứng khoán Việt Nam
Kinh tế Việt Nam được dự báo duy trì đà tăng trưởng mạnh đến hết năm 2025 và sang năm 2026, nếu các chính sách được triển khai hiệu quả, thậm chí có thể đạt 8,3% đến 8,5%, ông Bo nhận định. Trong đó, xuất khẩu vẫn là trụ cột chính, với kim ngạch 9 tháng đầu năm tăng khoảng 19% so với cùng kỳ và cả năm dự kiến tăng 10% đến 12%. Mỹ tiếp tục là thị trường lớn nhất, chiếm khoảng 40% tổng kim ngạch, khi mức thuế ổn định 20% giúp giảm rủi ro. Dù vậy, Việt Nam cần mở rộng sang EU, Nhật Bản và Ấn Độ để giảm sự phụ thuộc về thị trường xuất khẩu.
Bên cạnh đó, tiêu dùng nội địa phục hồi rõ nét nhờ tầng lớp trung lưu mở rộng và thu nhập tăng. Đầu tư công tăng tốc mạnh mẽ, với nửa đầu năm tăng 42%, tập trung vào các dự án hạ tầng lớn như cao tốc Bắc - Nam, sân bay Long Thành và cảng Cần Giờ. Dòng vốn FDI tiếp tục khởi sắc, sáu tháng đầu năm vốn đăng ký mới đạt 21,5 tỷ USD, tăng 41,7% so với cùng kỳ. Dự kiến dòng vốn FDI chất lượng cao đạt 12 đến 15 tỷ USD trong cả năm, tập trung vào công nghệ và năng lượng tái tạo. Lạm phát được kiểm soát tốt, tạo điều kiện thuận lợi cho tiêu dùng và đầu tư. Trên bình diện quốc tế, việc Cục Dự trữ Liên bang Mỹ (Fed) dự kiến cắt giảm lãi suất thêm 2 lần trong phần còn lại của năm 2025 cũng giúp giảm áp lực tỷ giá cho VND.
Về thị trường chứng khoán, ông Bo cho biết đầu năm nay, ông từng dự báo VN-Index sẽ đạt ít nhất 1.500 điểm trong năm 2025, dựa trên định giá hấp dẫn, tốc độ tăng trưởng lợi nhuận ở mức hai con số của các doanh nghiệp niêm yết và chính sách tiền tệ nới lỏng. Thực tế, mốc này đã được chinh phục chỉ trong vòng 6 tháng. Xét về định giá, hiện tại P/E toàn thị trường đang quanh mức 15 lần, đây là mức định giá hợp lý nếu so với lịch sử.
Nhìn về phía trước, nhà đầu tư cần đặc biệt theo dõi chính sách tiền tệ, chất lượng cổ phiếu và mặt bằng định giá. Nếu Ngân hàng Nhà nước tiếp tục duy trì chính sách nới lỏng, và Fed thực hiện đúng như kỳ vọng giảm lãi suất thêm 2 lần trong quý IV năm nay, thì thị trường chứng khoán sẽ còn dư địa tăng trưởng. VN-Index hiện đang dao động quanh 1.600 điểm và hoàn toàn có thể tiến tới 1.800 điểm vào cuối năm 2025 hoặc sang 2026, tương ứng mức tăng khoảng 20%. Lợi nhuận các doanh nghiệp niêm yết dự kiến tăng 16% đến 20%, trong đó nổi bật ở nhóm ngân hàng, bất động sản, bán lẻ và công nghệ. Xét theo ngành, tiêu dùng và công nghệ vẫn là những lĩnh vực vừa đang bị định giá thấp, vừa có tiềm năng tăng trưởng cao.
Bên cạnh đó, khả năng thị trường chứng khoán Việt Nam được nâng hạng lên nhóm thị trường mới nổi bởi FTSE Russell sẽ giúp thu hút dòng vốn ngoại lên tới hàng tỷ USD, tạo động lực mạnh mẽ cho VN-Index trong trung và dài hạn.
Trong bối cảnh mới, với vai trò là tổ chức lớn trên thị trường, IVS sẽ có những chiến lược cụ thể để đóng góp cho thị trường chứng khoán và thị trường vốn Việt Nam. Ông Bo tin rằng Việt Nam đang bước vào thời kỳ hoàng kim, với “thế kỷ của Việt Nam” đang đến gần. Với hơn 30 năm kinh nghiệm quốc tế cùng vị thế là ngân hàng đầu tư lớn nhất từ Trung Quốc, GTJA Vietnam sẽ tận dụng thế mạnh để xây dựng cầu nối giữa thị trường Việt Nam và thị trường vốn toàn cầu. Hiện, tầng lớp trung lưu và nhóm gia đình có tài sản lớn tại Việt Nam đang bùng nổ, và trong vài thập kỷ tới có thể xuất hiện hàng chục nghìn gia đình sở hữu tài sản lớn. Đây sẽ là động lực để mô hình quản lý tài sản và Family Office tăng trưởng mạnh. GTJA sẽ phát huy chuyên môn toàn cầu để phát triển mô hình quản lý tài sản, đa dạng hóa các giải pháp và xây dựng đội ngũ tư vấn chuyên nghiệp dành cho khách hàng Việt.
Tin liên quan
Tin khác

Khách tăng chưa đủ, Hà Nội phải giữ chân du khách và tăng chi tiêu
Chênh lệch lãi suất VND và USD tạo bộ đệm cho tỷ giá
Dòng vốn dài hạn sẽ lựa chọn những doanh nghiệp có nền tảng tài chính lành mạnh

Nâng hạng chứng khoán: Thị trường chờ “cơn mưa” 10 tỷ USD?

Tài sản sinh lời 8%, lãi vay 7-8%: Nhà đầu tư được gì ngoài rủi ro?
Dòng vốn FDI thế hệ mới tập trung vào dự án giá trị cao

Đóng mã số thuế sao cho an toàn không phát sinh tiền chậm nộp?

Thị trường văn phòng TP.HCM: Nguồn cung đứng yên, cuộc đua chất lượng tăng tốc
Nâng hạng mở cửa dòng vốn, nhưng tiền ngoại có ở lại?
Dữ liệu mở thêm cánh cửa tín dụng cho doanh nghiệp nhỏ và vừa