Sửa đổi Luật Các tổ chức tín dụng: Khơi thông nguồn vốn, đảm bảo an toàn hệ thống ngân hàng

Thưa đại biểu, việc sửa đổi Luật Các TCTD lần này được kỳ vọng sẽ góp phần khơi thông nguồn vốn và tăng cường an toàn hệ thống ngân hàng. Ông có thể chia sẻ quan điểm của mình đối với dự thảo luật?
Tôi hoàn toàn tán thành với dự thảo sửa đổi Luật Các TCTD lần này. Dự thảo đã đề xuất nhiều nội dung mang tính đột phá, tập trung vào ba điểm nhấn chính: tăng cường phân cấp, phân quyền cho NHNN; luật hóa các quy định của Nghị quyết 42 để xử lý nợ xấu hiệu quả hơn; và hoàn thiện cơ chế thu giữ tài sản đảm bảo. Những sửa đổi này không chỉ tạo điều kiện thuận lợi cho hoạt động của các TCTD mà còn tăng cường trách nhiệm của NHNN và các TCTD trong việc xử lý các vấn đề liên quan đến nợ xấu và tài sản đảm bảo.
Tôi tin rằng, với các quy định mới, hệ thống ngân hàng sẽ hoạt động an toàn hơn, nguồn vốn được khơi thông hiệu quả hơn, từ đó đóng góp tích cực vào sự phát triển kinh tế - xã hội của đất nước.
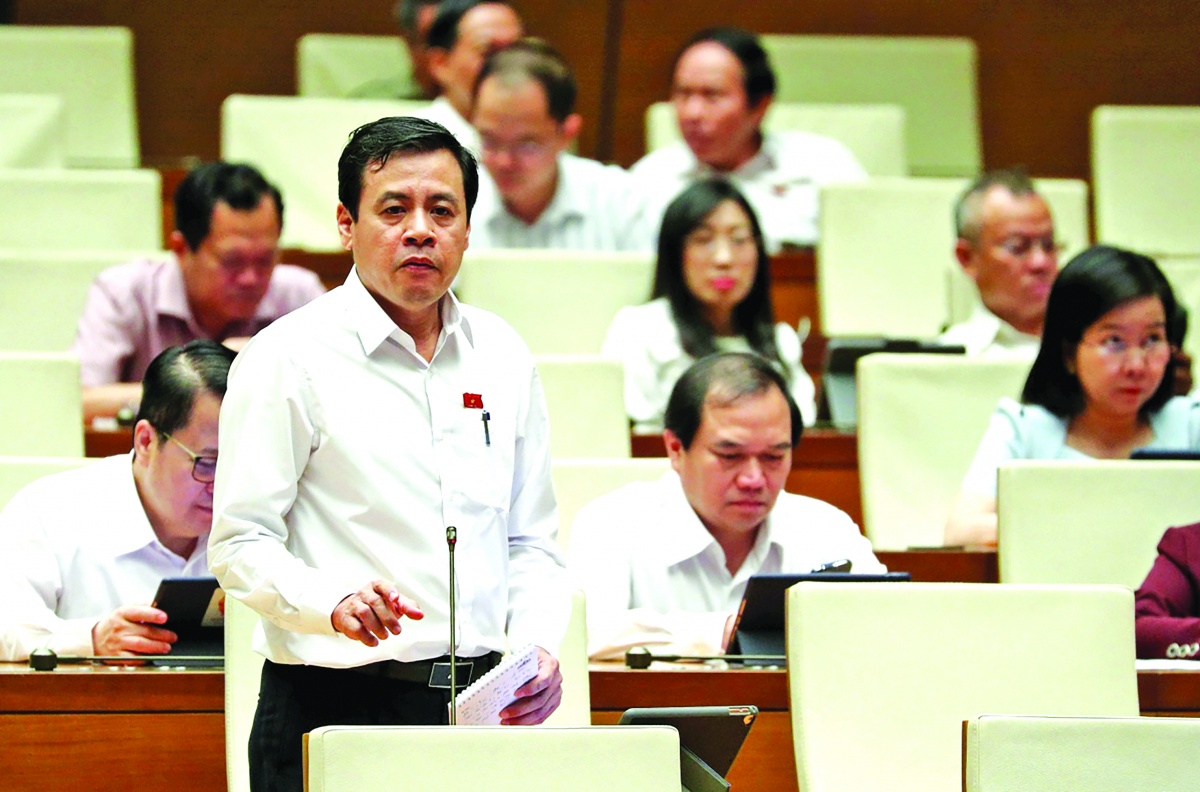 |
| Đại biểu Quốc hội Trần Anh Tuấn |
Một trong những nội dung sửa đổi quan trọng là phân cấp thẩm quyền cho NHNN, đặc biệt trong việc quyết định các khoản vay đặc biệt, bao gồm cả trường hợp không có tài sản đảm bảo và áp dụng lãi suất 0%. Ông đánh giá như thế nào về cơ chế này, và ông có đề xuất gì để tăng tính linh hoạt trong việc áp dụng lãi suất?
Tôi rất tán thành với quy định tại khoản 1 Điều 1, sửa đổi, bổ sung khoản 1 Điều 193 của dự thảo, trong đó chuyển thẩm quyền quyết định cho vay đặc biệt từ Chính phủ sang NHNN. Việc phân cấp này giúp NHNN có thêm quyền chủ động, kịp thời xử lý các tình huống khẩn cấp, chẳng hạn như khi các TCTD gặp vấn đề về thanh khoản, tái cơ cấu hoặc cần hỗ trợ để phục hồi hoạt động. Đặc biệt, quy định cho phép NHNN quyết định các khoản vay đặc biệt với lãi suất 0%, có hoặc không có tài sản đảm bảo, là một bước tiến quan trọng, tạo điều kiện để hỗ trợ các TCTD trong những trường hợp đặc biệt khó khăn.
Tuy nhiên, tôi cho rằng việc cố định lãi suất 0% cho các khoản vay đặc biệt có thể hơi cứng nhắc, bởi tình trạng của các TCTD rất đa dạng, từ mức độ thanh khoản, kết quả kinh doanh, đến khả năng trả nợ. Do đó, tôi đề xuất NHNN nên được trao thẩm quyền linh hoạt hơn trong việc xác định lãi suất, không chỉ giới hạn ở 0% mà có thể xem xét các mức lãi suất thấp, chẳng hạn từ 1% đến 2%; hoặc dưới mức lãi suất chiết khấu, tái chiết khấu, tái cấp vốn hiện hành. Điều này sẽ tạo thêm nhiều lựa chọn để hỗ trợ các TCTD phù hợp với mức độ tín nhiệm và tình hình thực tế của họ.
Việc giao thẩm quyền cho Thống đốc NHNN quyết định các mức lãi suất này sẽ giúp các chính sách hỗ trợ sát với thực tiễn hơn, mang lại nhiều giải pháp linh hoạt để xử lý các vấn đề của hệ thống ngân hàng. Điều này không chỉ giúp các TCTD vượt qua khó khăn mà còn đảm bảo nguồn vốn được sử dụng hiệu quả, đóng góp vào mục tiêu tăng trưởng kinh tế.
Dự thảo luật cũng đề cập đến cơ chế thu giữ tài sản đảm bảo. Đại biểu đánh giá như thế nào về quy định này, và ông có đề xuất gì để đảm bảo quá trình thu giữ tài sản thuận lợi, đúng quy định?
Quy định về quyền thu giữ tài sản đảm bảo là một nội dung rất cần thiết và hợp lý. Theo đó, trong trường hợp bên bảo đảm hoặc người đang giữ tài sản đảm bảo không tự nguyện giao tài sản cho TCTD, chi nhánh ngân hàng nước ngoài, hoặc tổ chức mua bán, xử lý nợ, thì các tổ chức này có quyền thu giữ tài sản đảm bảo theo quy định của pháp luật. Điều này giúp tăng cường quyền lợi của các TCTD trong việc xử lý nợ xấu, đảm bảo nguồn vốn quay trở lại hoạt động kinh doanh và sản xuất.
Tuy nhiên, hiện khoản 5 của Điều 198a quy định Ủy ban nhân dân cấp xã và Công an cấp xã có trách nhiệm đảm bảo an ninh, trật tự trong quá trình thu giữ tài sản. Tuy nhiên, nếu đợi đến khi xảy ra tình trạng mất trật tự rồi mới yêu cầu sự can thiệp của chính quyền địa phương, thì tình hình có thể đã trở nên phức tạp.
Do đó, tôi kiến nghị bổ sung quy định yêu cầu các TCTD, chi nhánh ngân hàng nước ngoài, hoặc tổ chức mua bán, xử lý nợ phối hợp ngay từ đầu với Ủy ban nhân dân cấp xã và Công an cấp xã khi tiến hành thu giữ tài sản, đặc biệt trong trường hợp họ đánh giá rằng bên giữ tài sản đảm bảo có khả năng không hợp tác. Việc phối hợp trước sẽ giúp đảm bảo quá trình thu giữ diễn ra an toàn, trật tự, tránh các rủi ro phát sinh. Ngược lại, nếu bên giữ tài sản đảm bảo hợp tác, quá trình thu giữ có thể tiến hành bình thường mà không cần sự hỗ trợ trực tiếp của chính quyền. Quy định này sẽ giúp nâng cao hiệu quả thực thi và giảm thiểu rủi ro, đồng thời củng cố niềm tin của các TCTD khi thực hiện quyền thu giữ tài sản đảm bảo.
Liên quan đến việc xử lý tài sản đảm bảo, một số ý kiến cho rằng cần ưu tiên quyền lợi của các TCTD khi phát mại tài sản, đại biểu có quan điểm như thế nào về vấn đề này?
Tôi hoàn toàn đồng tình với ý kiến của các đại biểu rằng cần ưu tiên quyền lợi của các TCTD khi xử lý tài sản đảm bảo, như quy định tại khoản 2 Điều 198a. Các TCTD là bên trực tiếp nhận tài sản đảm bảo theo hợp đồng bảo đảm, do đó, họ cần được ưu tiên cao nhất khi phát mại tài sản để thu hồi vốn. Điều này không chỉ giúp các TCTD khơi thông nguồn vốn mà còn đảm bảo quyền lợi của người dân gửi tiền, bởi nguồn vốn huy động của ngân hàng chủ yếu là tiền gửi của người dân.
Tuy nhiên, để đảm bảo tính công bằng và tránh các tranh chấp trong quá trình xử lý tài sản đảm bảo, tôi đề xuất cần thiết kế rõ ràng các quy định về trình tự, thủ tục phát mại tài sản, đặc biệt là khi vụ việc có sự tham gia của nhiều cơ quan. Hiện nay, quá trình triển khai thực tế vẫn còn một số vướng mắc, như sự chậm trễ trong phối hợp giữa các cơ quan, làm kéo dài thời gian xử lý tài sản.
Do đó, dự thảo luật cần quy định cụ thể hơn về mức độ ưu tiên cho các TCTD, đồng thời tăng cường cơ chế phối hợp liên ngành để đảm bảo quá trình phát mại diễn ra nhanh chóng, minh bạch và công bằng. Điều này sẽ giúp các TCTD thu hồi vốn hiệu quả hơn, từ đó tiếp tục đóng góp vào sự phát triển kinh tế - xã hội, đồng thời giảm thiểu các tranh chấp pháp lý liên quan đến tài sản đảm bảo.
Thưa đại biểu, với các đề xuất tâm huyết của mình, ông kỳ vọng những sửa đổi trong Luật Các TCTD sẽ mang lại tác động như thế nào đối với hệ thống ngân hàng và nền kinh tế?
Với các nội dung sửa đổi được đề xuất, tôi kỳ vọng Luật Các TCTD sẽ tạo ra một hành lang pháp lý vững chắc, giúp hệ thống ngân hàng hoạt động an toàn, hiệu quả và linh hoạt hơn. Việc phân cấp thẩm quyền cho NHNN, đặc biệt trong các khoản vay đặc biệt với lãi suất linh hoạt, sẽ giúp xử lý nhanh chóng các vấn đề thanh khoản và tái cơ cấu của các TCTD, từ đó hỗ trợ sản xuất, kinh doanh và thúc đẩy tăng trưởng kinh tế.
Đồng thời, các quy định về thu giữ và xử lý tài sản đảm bảo, cùng với việc luật hóa Nghị quyết 42, sẽ tạo điều kiện để xử lý nợ xấu nhanh chóng, khơi thông nguồn vốn bị ách tắc, đưa nguồn lực trở lại nền kinh tế. Những sửa đổi này không chỉ mang lại lợi ích cho các TCTD mà còn bảo vệ quyền lợi của người dân gửi tiền, củng cố niềm tin vào hệ thống tài chính - ngân hàng.
Tôi tin rằng, nếu các đề xuất về phối hợp liên ngành, ưu tiên quyền lợi của TCTD và tăng tính linh hoạt trong áp dụng lãi suất được xem xét và đưa vào luật, thì hệ thống ngân hàng sẽ hoạt động bền vững hơn, đóng góp tích cực vào mục tiêu tăng trưởng kinh tế - xã hội của đất nước trong giai đoạn tới.
Xin trân trọng cảm ơn đại biểu!
Tin liên quan


Tin khác

Kỳ 2: Đọc đúng những con số kiểm tra, giám sát
Tổ chức tín dụng cần chủ động quản trị trạng thái ngoại tệ

BIC giảm 30% phí bảo hiểm du lịch dịp cuối năm

Đề xuất cơ chế tài khoản ngoại tệ tạm thời tại Trung tâm tài chính quốc tế

Thương hiệu quốc gia 2026: TPBank tiếp tục khẳng định vị thế ngân hàng số tiên phong

Thông báo về việc gia hạn thời hạn hoạt động của Văn phòng Đại diện Ngân hàng ODDO BHF SE tại TP. Hồ Chí Minh


Liền mạch và thông suốt: Cách VietinBank thiết kế hành trình tín dụng số của doanh nghiệp

Agribank khơi thông nguồn vốn, tạo lực đẩy để DNNVV bứt phá

SeABank được VISA vinh danh nhờ ứng dụng dữ liệu nâng cao hiệu quả quản lý danh mục thẻ