banner-su-kien
Chỉ số kinh tế:
Ngày 14/10/2026, tỷ giá trung tâm của VND với USD là 25.646 đồng/USD, tỷ giá USD tại Cục Quản lý ngoại hối là 24.414/26.878 đồng/USD. Kinh tế tháng 9/2026 ghi nhận nhiều tín hiệu tích cực, với các động lực sản xuất, tiêu dùng, xuất khẩu, đầu tư và việc làm tiếp tục được duy trì. Trong công nghiệp, số lao động đang làm việc trong các doanh nghiệp công nghiệp tăng 1,0% so với tháng trước; chỉ số tiêu thụ toàn ngành công nghiệp chế biến, chế tạo giảm 0,5%, trong khi chỉ số tồn kho tăng 4,3%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 690,6 nghìn tỷ đồng, tăng 1,7% so với tháng trước; khách quốc tế đến Việt Nam đạt 1,77 triệu lượt người, giảm 11,3%. Xuất khẩu là điểm sáng với kim ngạch đạt 59,48 tỷ USD, tăng 8,5% so với tháng trước; cán cân thương mại hàng hóa xuất siêu 1,27 tỷ USD. CPI tăng 0,62% so với tháng trước. Thu ngân sách Nhà nước tháng Chín ước đạt 162,7 nghìn tỷ đồng, chi ngân sách Nhà nước ước đạt 256,8 nghìn tỷ đồng. Đáng chú ý, vốn FDI thực hiện chín tháng đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước, là số vốn đầu tư trực tiếp nước ngoài thực hiện cao nhất của chín tháng trong 5 năm qua. Thị trường lao động duy trì tích cực khi lao động có việc làm chín tháng đạt 52,7 triệu người, cao hơn 683,8 nghìn người; thu nhập bình quân đạt 9,1 triệu đồng/tháng, cao hơn 752,8 nghìn đồng so với cùng kỳ năm trước.
0qc-ben-trai-120x600-160x600-180x600-pc
0qc-ben-phai-120x600-160x600-180x600-pc

Tiếp thị liên kết mở rộng thanh toán không dùng tiền mặt

Thạch Bình
Thạch Bình  - 
Tiếp thị liên kết (affiliate marketing) ngày càng trở thành một kênh tiếp cận quan trọng trong kinh tế số, trong đó nhiều tổ chức tín dụng sử dụng mở rộng khách hàng, phát triển dịch vụ thẻ, thanh toán và các khoản vay nhỏ trên nền tảng số.
aa
Hạ tầng thanh toán số đảm bảo giao dịch Thanh toán không dùng tiền mặt dần trở thành thói quen trong cuộc sống
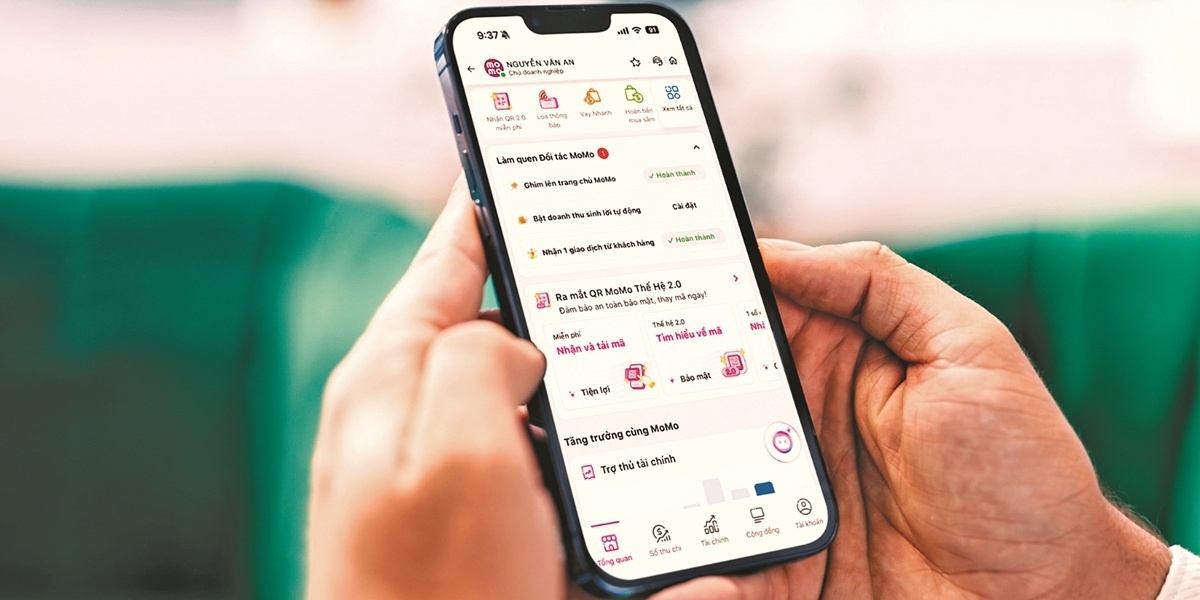
MoMo đang trở thành một “cánh tay nối dài” của ngân hàng ra hệ sinh thái rộng lớn

Mới lợi, cũ cũng lời

Theo Báo cáo Affiliate Marketing & Top xu hướng 2026 do Accesstrade phát hành, kênh tiếp thị liên kết năm ngoái tạo ra hơn 1,1 tỷ đơn hàng, đóng góp khoảng 30- 45% doanh số trên các sàn thương mại điện tử lớn. Khi tiếp thị liên kết trở thành kênh phân phối chủ lực của bán lẻ, làn sóng kết nối, hợp tác với các nền tảng hỗ trợ tiếp thị liên kết cũng diễn ra sôi động, thu hút ngày càng nhiều NHTM và các trung gian thanh toán.

Thực tế, nhiều ngân hàng và fintech đã triển khai các mô hình mang bản chất tiếp thị liên kết nhằm chủ động tìm kiếm và “mua” khách hàng mới qua hệ sinh thái số. Cách làm phổ biến là tích hợp cơ chế giới thiệu ngay trên ứng dụng ngân hàng số, hoặc hợp tác với nền tảng trung gian để trả hoa hồng theo từng hoạt động cụ thể như mở tài khoản, kích hoạt ứng dụng, phát sinh giao dịch hoặc sử dụng dịch vụ tài chính.

Tại MB, chương trình giới thiệu khách hàng được tích hợp trực tiếp trong ứng dụng ngân hàng số. Người dùng có thể tạo mã giới thiệu, chia sẻ cho người khác đăng ký tài khoản. Khi khách hàng mới hoàn tất định danh và phát sinh giao dịch, hệ thống sẽ ghi nhận và chi trả thưởng cho cả hai bên. Trên ứng dụng MFast - sản phẩm mở tài khoản của MB đang mở ra như một chiến dịch tiếp thị liên kết với mức hoa hồng khoảng 70.000 đồng cho mỗi tài khoản thành công. Điều kiện ghi nhận không chỉ dừng ở đăng ký mà yêu cầu khách hàng phải đăng nhập ứng dụng sau khi mở tài khoản.

VPBank cũng làm theo hướng tương tự nhưng siết chặt điều kiện chuyển đổi. Trên website chính thức, ngân hàng này công bố chương trình “Liên kết đối tác giới thiệu mở tài khoản thanh toán qua VPBank NEO”, trong đó người môi giới có thể nhận thưởng tới 120.000 đồng cho mỗi khách hàng mới hợp lệ. Để được ghi nhận, khách hàng không chỉ eKYC thành công mà còn phải kích hoạt và đáp ứng các điều kiện sử dụng theo thể lệ chương trình.

Ở nhóm trung gian thanh toán, MoMo đang đẩy mạnh các chương trình mời người dùng mới. Nếu trước đây phần thưởng chủ yếu gắn với việc tải ứng dụng và liên kết tài khoản, thì các chương trình gần đây đã gắn trực tiếp với giao dịch tài chính thực. Trong chương trình “Ngày vàng trở lại” công bố tháng 2 vừa qua, người giới thiệu chỉ được nhận thưởng khi người dùng mới lần đầu nạp tiền vào siêu ứng dụng tài chính này từ ngân hàng liên kết trong khung giờ quy định; đồng thời phải phát sinh giao dịch mới được tính lượt thưởng.

Tại các mạng tiếp thị liên kết như Adpia, Rentracks hay Dinos, số lượng chiến dịch tài chính cũng có xu hướng gia tăng. Các nền tảng này thời gian qua đã công bố hợp tác với nhiều ngân hàng thương mại như HDBank, ShinhanBank để triển khai các hoạt động mở tài khoản, tải ứng dụng và phát triển người dùng.

Đào sâu hệ sinh thái phân phối

Theo các chuyên gia tại Rentracks - một nền tảng tiếp thị liên kết có trụ sở tại Nhật Bản, hoạt động tại nhiều thị trường châu Á, trong đó có Việt Nam, tiếp thị liên kết trong lĩnh vực ngân hàng đang dịch chuyển thành một phần trong chiến lược phát triển khách hàng số ở nhiều NHTM lớn trên thế giới.

Mô hình này vận hành theo chuỗi liên kết. Theo đó, ngân hàng, tổ chức tài chính thiết lập chiến dịch, đối tác tiếp thị liên kết đưa sản phẩm tới đúng nhóm khách hàng mục tiêu. Mạng lưới của ngân hàng và nền tảng thực hiện theo dõi, đối soát và chi trả hoa hồng khi phát sinh hoạt động như mở tài khoản, đăng ký thẻ… Ưu thế là giúp mở rộng tệp khách hàng, kiểm soát chi phí truyền thông và đo lường hiệu quả chuyển đổi rõ ràng hơn so với marketing truyền thống.

Ông Greg Laski, CEO của TGM Research nhận xét, nếu trước đây các NHTM đầu tư mạnh cho quảng bá thương hiệu, khuyến mại mở tài khoản hoặc mở rộng lực lượng bán hàng trực tiếp, hiện nay nhiều chương trình đã chuyển sang đo lường hiệu quả bằng số tài khoản kích hoạt, giao dịch đầu tiên, số dư phát sinh và mức độ sử dụng dịch vụ. Cách tiếp cận này phù hợp với xu hướng thị trường số, khi trải nghiệm và khả năng giữ chân người dùng trở thành yếu tố then chốt.

Đại diện Shopee Việt Nam cho rằng, thị trường thương mại điện tử đã bước sang giai đoạn tăng trưởng mới. Người tiêu dùng ngày càng am hiểu, chủ động hơn trong hành vi mua sắm. Đồng thời có xu hướng lựa chọn nền tảng, phương thức thanh toán và ưu đãi phù hợp với nhu cầu cá nhân, đặt yêu cầu cao hơn về tính minh bạch và trải nghiệm. Những thay đổi này mở ra không gian để ngân hàng và trung gian thanh toán tham gia sâu hơn vào hệ sinh thái tiêu dùng số thông qua các kênh tiếp thị liên kết.

Theo các chuyên gia tài chính - ngân hàng, tiếp thị liên kết gắn chặt với áp lực tăng trưởng của ngành này. Tiếp thị liên kết, với đặc điểm trả chi phí theo kết quả, cho phép ngân hàng tiếp cận khách hàng mới với chi phí linh hoạt hơn so với quảng cáo truyền thống. Tệp khách hàng từ kênh này chủ yếu là người dùng số, có xu hướng sử dụng mobile banking, thanh toán điện tử và tương tác thường xuyên với các nền tảng trực tuyến. Đây cũng là nhóm khách hàng có giá trị vòng đời cao, tạo dư địa để khai thác thêm các sản phẩm như thẻ tín dụng, bảo hiểm, đầu tư hoặc vay tiêu dùng.

Thạch Bình

Tin liên quan

Tin khác

ACB được trao giải về ứng dụng công nghệ trong kinh doanh

ACB được trao giải về ứng dụng công nghệ trong kinh doanh

ACB vừa được trao giải Thương hiệu Vàng Đổi mới sáng tạo tại TP. Hồ Chí Minh năm 2026, ghi nhận hoạt động ứng dụng công nghệ, dữ liệu và trí tuệ nhân tạo (AI) trong kinh doanh, phát triển dịch vụ và chăm sóc khách hàng.
Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững

Thanh toán số: Bảo vệ người dùng là điều kiện để phát triển bền vững

Thanh toán số đang trở thành nền tảng của chuyển đổi số, nhưng cùng với tiện ích là những rủi ro ngày càng tinh vi từ AI và deepfake. Bảo vệ quyền và lợi ích hợp pháp của người dùng vì thế không chỉ là yêu cầu đặt ra cho riêng cơ quan quản lý, mà là trách nhiệm chung của ngân hàng, doanh nghiệp công nghệ và chính người dân.
Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Phát triển thị trường các-bon, giảm áp lực lên tín dụng xanh

Thị trường các-bon vận hành hiệu quả sẽ giúp doanh nghiệp có thêm nguồn thu từ kết quả giảm phát thải, qua đó đa dạng hóa nguồn lực cho chuyển đổi xanh và giảm áp lực lên vốn tín dụng ngân hàng. Để khơi thông dòng vốn, cần đồng thời hoàn thiện thể chế, nâng cao chất lượng dữ liệu và năng lực thẩm định, bảo đảm các dự án vừa mang lại lợi ích môi trường, vừa có khả năng trả nợ.
Ngân hàng - Fintech:  Xây dựng tuyến

Ngân hàng - Fintech: Xây dựng tuyến 'cao tốc vốn' cho đổi mới sáng tạo

Trong mô hình tăng trưởng dựa trên khoa học công nghệ, giá trị của một doanh nghiệp không còn chỉ đo đếm bằng quy mô nhà xưởng, đất đai hay máy móc, mà nằm ở dữ liệu, thuật toán, sở hữu trí tuệ, năng lực công nghệ và đội ngũ nhân sự. Tuy nhiên, nghịch lý lớn nhất hiện nay của hệ sinh thái đổi mới sáng tạo không nằm ở sự khan hiếm nguồn lực, mà nằm ở sự thiếu đồng nhịp giữa cấu trúc tài chính truyền thống và bản chất của kinh tế số. Bởi vậy, sự hợp tác chặt chẽ giữa ngân hàng thương mại và các công ty công nghệ tài chính (Fintech) đang trở thành “cầu nối” mở đường cho dòng vốn vào lĩnh vực này.
Tăng cảnh báo gian lận trong thanh toán số

Tăng cảnh báo gian lận trong thanh toán số

Tốc độ giao dịch thanh toán số càng nhanh, thời gian để phát hiện và ngăn chặn gian lận càng bị thu hẹp. Khi các thủ đoạn lừa đảo ngày càng tinh vi, sử dụng AI, deepfake và mạng lưới tài khoản trung gian, yêu cầu đặt ra với ngân hàng không chỉ là xác thực đúng khách hàng mà còn phải kịp thời nhận diện những giao dịch bất thường.
Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo

Chuyển đổi số ngân hàng: Giữ vững vai trò tiên phong trong kỷ nguyên dữ liệu và trí tuệ nhân tạo

Ngành Ngân hàng không chỉ là một trong những ngành tiên phong, đi đầu trong chuyển đổi số mà còn đóng vai trò quan trọng trong việc lan tỏa và đóng góp tích cực vào sự phát triển của kinh tế số, xã hội số, Chính phủ số. Với quan điểm tiếp cận lấy người dân, doanh nghiệp làm trung tâm và sự thuận tiện, trải nghiệm của người sử dụng dịch vụ là thước đo, chuyển đổi số ngành Ngân hàng đang chuyển mạnh từ giai đoạn số hóa sang giai đoạn khai thác dữ liệu, ứng dụng trí tuệ nhân tạo và phát triển hệ sinh thái số, đồng thời vẫn giữ vững yêu cầu bảo đảm an ninh, an toàn hệ thống. Phó Thống đốc NHNN Phạm Tiến Dũng đã có cuộc trao đổi với Thời báo Ngân hàng về những thành quả và định hướng trên hành trình chuyển đổi số ngân hàng nhằm góp phần hiện thực hóa các mục tiêu của chuyển đổi số quốc gia trong kỷ nguyên mới.
Thị trường thẻ ngân hàng bước vào giai đoạn phát triển mới

Thị trường thẻ ngân hàng bước vào giai đoạn phát triển mới

Sáng ngày 9/10/2026, tại Đà Nẵng, Chi hội Thẻ trực thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức Hội thảo chuyên đề “Open - Smart - Secure” (Mở - Thông minh - An toàn). Sự kiện nằm trong khuôn khổ Hội nghị Thường niên năm 2026 và kỷ niệm 30 năm thành lập Chi hội Thẻ (1996 - 2026). Sự kiện có sự tham dự của đại diện các cơ quan, đơn vị thuộc Ngân hàng Nhà nước (NHNN), Bộ Công an, các tổ chức thẻ quốc tế cùng nhiều đơn vị hoạt động trong lĩnh vực thanh toán…
Hơn 1,9 triệu lượt khách hàng dừng giao dịch sau cảnh báo gian lận

Hơn 1,9 triệu lượt khách hàng dừng giao dịch sau cảnh báo gian lận

Hơn 1,9 triệu lượt khách hàng đã tạm dừng hoặc hủy bỏ giao dịch với tổng số tiền trên 6,3 nghìn tỷ đồng sau khi nhận cảnh báo qua hệ thống SIMO. Cùng với chia sẻ dữ liệu rủi ro, ngành Ngân hàng tiếp tục tăng cường các lớp bảo vệ, xác thực khách hàng và giám sát giao dịch trước những thủ đoạn lừa đảo công nghệ cao ngày càng tinh vi.
5 nhóm giải pháp hiện đại hóa Ngân hàng Nhà nước

5 nhóm giải pháp hiện đại hóa Ngân hàng Nhà nước

Ngân hàng Nhà nước Việt Nam (NHNN) sẽ tiếp tục hiện đại hóa hoạt động điều hành chính sách tiền tệ, phát triển hệ thống dữ liệu, các mô hình dự báo và cảnh báo sớm; trong đó định hướng chuyển dần từ điều hành theo khối lượng sang điều hành theo giá, tăng sử dụng các công cụ gián tiếp.
Đưa AI vào ngân hàng: Sức mạnh từ những người hiểu nghiệp vụ

Đưa AI vào ngân hàng: Sức mạnh từ những người hiểu nghiệp vụ

Ngành ngân hàng Việt Nam đang bước vào giai đoạn phát triển mang tính bước ngoặt, chuyển dịch từ số hóa thuần túy sang xây dựng nền tảng dựa trên dữ liệu và trí tuệ nhân tạo (AI). Tuy nhiên, để công nghệ này thực sự phát huy hiệu quả, yếu tố cốt lõi không chỉ nằm ở thuật toán, mà nằm ở chính những nhân sự am hiểu sâu sắc nghiệp vụ tại cơ sở.