Trung tâm tài chính quốc tế: “Không thành công vì được công bố, mà vì được lựa chọn”

| Trung tâm tài chính tại Việt Nam: khác biệt, nhưng vẫn tiệm cận chuẩn mực quốc tế Thành lập trung tâm tài chính quốc tế nhiều cơ hội nhưng cũng không ít khó khăn |
Tại sự kiện “Kinh nghiệm quốc tế và vai trò của hệ thống ngân hàng trong trung tâm tài chính” diễn ra ngày 16/4/2025, do Thời báo Ngân hàng tổ chức, chuyên gia kinh tế Richard D. McClellan - Nhà sáng lập kiêm Giám đốc điều hành của RMAC Advisory, LLC, Người sáng lập, nguyên Giám đốc Quốc gia của Viện Tony Blair tại Việt Nam - đã chia sẻ những góc nhìn sâu sắc về các mô hình IFC và khuyến nghị các hàm ý chiến lược cho Việt Nam.
Với nhiều năm kinh nghiệm tư vấn cho các chính phủ và tổ chức tài chính toàn cầu, ông Richard D. McClellan đã phân tích những thách thức và tiềm năng, đồng thời bày tỏ sự lạc quan mạnh mẽ về triển vọng của Việt Nam. Chúng tôi đã có dịp trao đổi với ông ngay sau sự kiện.
 |
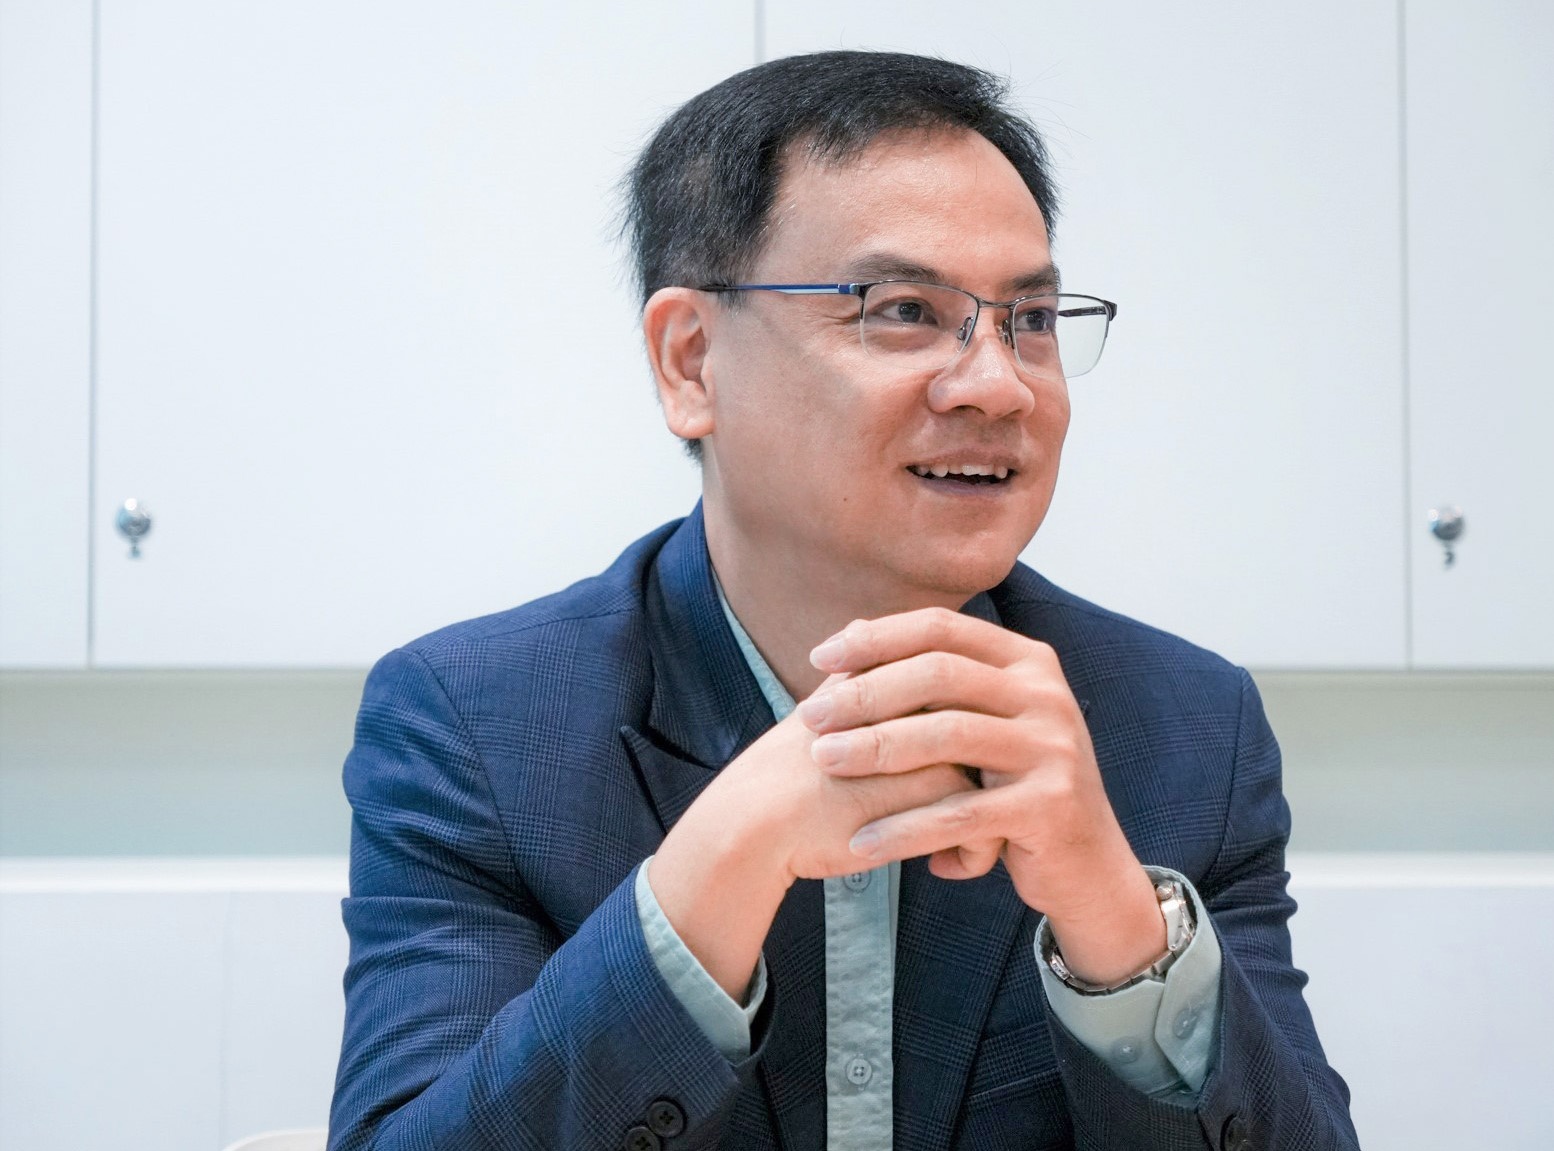
| Ông Richard D. McClellan trao đổi với Thời báo Ngân hàng - Ảnh Hoàng Giáp |
Thưa ông, vì sao các trung tâm tài chính quốc tế lại được coi là tài sản, công cụ chiến lược của một quốc gia?
Richard D. McClellan: Trong cuộc đua toàn cầu nhằm thu hút dòng vốn, nhân tài và đổi mới, các trung tâm tài chính quốc tế đã trở thành những “siêu đô thị” của thế giới tài chính. Nhưng thành công không đến từ việc tuyên bố “chúng tôi đang xây dựng một IFC” hay “chúng tôi có một IFC”. Thành công đến khi dòng vốn toàn cầu thực sự lựa chọn đổ vào trung tâm đó. Đối với Việt Nam - quốc gia đang phấn đấu đạt vị thế thu nhập cao vào năm 2045 - đây là một cơ hội hiếm có và rất đúng thời điểm, nếu được thực hiện đúng cách.
Một IFC không đơn thuần là nơi diễn ra các giao dịch tài chính. Đó là một nền tảng để huy động vốn toàn cầu, làm sâu sắc thị trường tài chính trong nước, thu hút nhân lực chất lượng cao và gia tăng sức mạnh mềm. Với một quốc gia đang hướng tới mục tiêu thu nhập cao như Việt Nam, IFC có thể giúp chuyển hóa cấu trúc nền kinh tế và trở thành bệ phóng cho tăng trưởng dài hạn.
Theo ông, một trung tâm tài chính quốc tế hiện đại cần có những yếu tố cốt lõi nào?
Richard D. McClellan: Tôi thấy có một số yếu tố then chốt, bao gồm khả năng luân chuyển vốn linh hoạt, tiếp cận ngoại tệ không bị hạn chế, một hệ thống pháp lý minh bạch và có thể dự đoán được (bao gồm khả năng thực thi hợp đồng, cơ chế trọng tài và sự tương thích với luật pháp quốc tế) cùng với việc tuân thủ các chuẩn mực kế toán và tài chính toàn cầu như IFRS - viết tắt cho cụm từ “International Financial Reporting Standards”, nghĩa là Chuẩn mực báo cáo tài chính quốc tế, một hạ tầng tài chính đầy đủ cũng là điều không thể thiếu: sàn giao dịch, trung tâm thanh toán bù trừ, tổ chức tín dụng… Và đặc biệt, trung tâm đó phải cung cấp môi trường sống chất lượng cao để thu hút và giữ chân các chuyên gia quốc tế.
Trên thế giới hiện có nhiều mô hình IFC khác nhau. Ông có thể chia sẻ một vài ví dụ tiêu biểu và những yếu tố cốt lõi tạo nên một IFC đáng tin cậy và thành công?
Richard D. McClellan: Mỗi mô hình phản ánh bối cảnh trong nước riêng biệt. Singapore đã xây dựng thành công thông qua cải cách ở cấp quốc gia - với một cơ quan quản lý duy nhất (MAS), định hướng fintech rõ ràng và chính sách ổn định. Dubai thì chọn con đường khác: họ tạo ra một khu vực pháp lý riêng biệt theo luật thông lệ, với cơ quan quản lý độc lập và hệ thống trọng tài riêng - gần như một “quốc gia trong lòng quốc gia”.
Astana tại Kazakhstan cũng là một ví dụ thú vị - tuy còn mới nhưng áp dụng mô hình “vùng rào kín”, hướng tới tài chính bền vững (ESG) và thu hút dòng vốn khu vực. Dù có nhiều khác biệt, điểm chung của các trung tâm này là sự rõ ràng, uy tín và chiến lược dài hạn được nhà nước kiên trì theo đuổi.
 |
| Ông Richard D. McClellan chia sẻ tại sự kiện - Ảnh: Hoàng Giáp |
Như vậy, dường như không có một mô hình chung “phù hợp với tất cả” khi xây dựng IFC?
Richard D. McClellan: Chính xác. Các quốc gia thành công không phải vì sao chép lẫn nhau, mà vì họ xây dựng được mô hình phù hợp với nhu cầu riêng và nhận được sự tin cậy từ các đối tác quốc tế. Lòng tin đó được xây dựng theo thời gian - không đến từ sắc lệnh hay tuyên bố, mà từ việc nhà đầu tư cảm thấy đủ tin tưởng để rót vốn thực sự vào hệ thống.
 |
| Lộ trình kỳ vọng - Đồ họa: Văn Lâm |
Hiện nay, Việt Nam đang định hướng phát triển TP. Hồ Chí Minh thành Trung tâm Tài chính Quốc tế (IFC) và Đà Nẵng là Trung tâm Tài chính Khu vực (RFC), nhằm hiện thực hóa tầm nhìn phát triển đến năm 2045. Ông đánh giá thế nào về định hướng này? Và nếu thành công, ông hình dung IFC Việt Nam vào năm 2035 sẽ như thế nào?
Richard D. McClellan: Tôi cho rằng đây là một bước đi rất đúng và kịp thời. TP. Hồ Chí Minh đã có nền tảng tài chính - kinh tế vững mạnh, trong khi Đà Nẵng có thể đóng vai trò là nơi thử nghiệm linh hoạt ở cấp độ khu vực. Tầm nhìn đến năm 2045 là hợp lý, nhưng thập kỷ tới sẽ là giai đoạn then chốt - cần sự quyết đoán và cải cách mạnh mẽ.
Còn về hình dung IFC Việt Nam vào năm 2035, tôi kỳ vọng TP. Hồ Chí Minh sẽ nhanh chóng thăng hạng trong bảng xếp hạng GFCI, thu hút trên 10% tổng FDI của Việt Nam và trở thành trung tâm khu vực của các công ty quản lý tài sản toàn cầu. Việt Nam có thể áp dụng khung pháp lý số hóa phù hợp với chuẩn OECD; các nhà đầu tư nước ngoài và startup nội địa sẽ ngày càng chọn hoạt động tại TP. Hồ Chí Minh thông qua IFC, thay vì phải niêm yết hoặc đặt trụ sở ở nước ngoài.
 |
| Hình ảnh một IFC Việt Nam thành công vào năm 2035 – Đồ họa: Văn Lâm |
Dựa trên phân tích của ông, dù IFC mở ra cơ hội lớn cho Việt Nam trong việc hút vốn phục vụ phát triển, nhưng rõ ràng cũng không thể “sao chép nguyên mẫu” từ bất kỳ quốc gia nào. Theo ông, cách tiếp cận và mô hình nào là phù hợp nhất với Việt Nam? Và dựa trên cách tiếp cận đó, Việt Nam nên ưu tiên hợp tác với các đối tác nào trong việc xây dựng IFC?
Richard D. McClellan: Cách tiếp cận “lai” (mô hình cải cách kết hợp - hybrid reform model) mà Việt Nam đang theo đuổi - không tạo ra một vùng pháp lý riêng biệt hoàn toàn, nhưng có khung pháp lý đặc thù - là hướng đi thực tế. Tuy nhiên, Việt Nam cần mạnh dạn ở những điểm mấu chốt như: Sử dụng ngoại tệ, chuyển lợi nhuận ra nước ngoài, giải quyết tranh chấp và bảo vệ nhà đầu tư… Đây chính là những điều mà dòng vốn toàn cầu tìm kiếm.
Về đối tác, tôi cho rằng Singapore là lựa chọn hiển nhiên - vì vừa là hình mẫu, vừa là đối tác kết nối tài chính khu vực. Trong khi đó, Anh và Dubai có kinh nghiệm sâu sắc về luật tài chính và trọng tài quốc tế. Các tổ chức đa phương như WB, ADB, UNDP có thể hỗ trợ kỹ thuật và tăng uy tín quốc tế. Khu vực tư nhân cũng cần tham gia, đặc biệt là các công ty quản lý tài sản, quỹ đầu tư mạo hiểm và doanh nghiệp fintech - những đơn vị hiểu rõ nhất nhà đầu tư toàn cầu cần gì.
Trong quá trình phát triển và vận hành IFC, theo ông đâu là những rủi ro lớn nhất với hệ thống tài chính - tiền tệ và nền kinh tế Việt Nam? Đồng thời, làm sao để ứng phó hiệu quả?
Richard D. McClellan: Tôi cho rằng có ba rủi ro chính:
Thứ nhất là rủi ro thất thoát vốn và áp lực tỷ giá. Nếu mở cửa quá nhanh và thiếu kiểm soát. Vì vậy, Việt Nam nên bắt đầu với cải cách có kiểm soát: cơ chế thử nghiệm (sandbox), áp hạn ngạch, và yêu cầu báo cáo chặt chẽ.
Thứ hai là rủi ro phân mảnh quản lý. Quá nhiều cơ quan với vai trò chồng chéo sẽ khiến nhà đầu tư hoang mang, dẫn tới trì trệ và thiếu nhất quán.
Thứ ba là rủi ro uy tín khi IFC phụ thuộc vào hình ảnh quốc tế không kém gì quy định nội địa. Vì vậy rủi ro này có thể xảy ra, đặc biệt nếu Việt Nam bị “xếp danh sách xám” hay bị coi là thiếu minh bạch.
Tuy nhiên tôi cho rằng, tất cả những rủi ro này đều có thể kiểm soát được nếu có sự phối hợp liên ngành hiệu quả, minh bạch hóa thông tin và cải cách theo từng giai đoạn.
Theo ông, vai trò của Ngân hàng Nhà nước Việt Nam trong hành trình này là gì?
Richard D. McClellan: Ngân hàng Nhà nước sẽ là trụ cột tạo dựng lòng tin của nhà đầu tư vào IFC Việt Nam. Ngân hàng Nhà nước có thể đóng vai trò then chốt trong việc cải thiện cơ chế luân chuyển vốn, đảm bảo tuân thủ các tiêu chuẩn quốc tế về chống rửa tiền và tài trợ khủng bố, xây dựng khung pháp lý cho tài chính số và triển khai chuẩn Basel III trong hệ thống ngân hàng.
Nhưng bên cạnh việc tạo dựng lòng tin với nhà đầu tư quốc tế, Ngân hàng Nhà nước cũng phải đảm bảo hệ thống ngân hàng trong nước hoạt động ổn định, bền vững. Vậy sẽ cần triển khai những giải pháp cụ thể nào để vừa duy trì năng lực chống chịu tài chính (financial resilience), vừa đáp ứng yêu cầu minh bạch và vận hành của một IFC?
Richard D. McClellan: Trước hết, tiếp tục tăng cường giám sát vốn tối thiểu và thanh khoản – đặc biệt khi dòng ngoại tệ bắt đầu tăng lên. Thứ hai, đảm bảo chế độ báo cáo minh bạch và kiểm toán độc lập trong hoạt động của IFC. Thứ ba, Ngân hàng Nhà nước nên phối hợp chặt chẽ với các ngân hàng thương mại để chuẩn bị cho các giao dịch xuyên biên giới phức tạp hơn. Và có lẽ quan trọng nhất: Duy trì tính nhất quán trong điều hành. Nhà đầu tư có thể chấp nhận quy định nghiêm ngặt, nhưng điều họ khó có thể chấp nhận là sự thiếu rõ ràng.
Cuối cùng, ông muốn gửi thông điệp gì tới các nhà hoạch định chính sách của Việt Nam?
Richard D. McClellan: Việt Nam đang ở thời điểm bản lề hiếm có, đòi hỏi những hành động quyết liệt và táo bạo. Quốc gia đã có quyết định chiến lược là theo đuổi IFC – và tôi tin đó là lựa chọn đúng. Giờ là lúc hiện thực hóa bằng những ý tưởng mạnh mẽ, thực thi rõ ràng, cải cách phối hợp và hội nhập quốc tế sâu rộng.
Đây không phải là vấn đề đơn giản sao chép Singapore hay Dubai. Đây là câu chuyện thiết kế một IFC phù hợp với thế mạnh của Việt Nam – và giành được lòng tin của thế giới. Khi lòng tin đó được thiết lập, dòng vốn sẽ tự tìm đến.
Xin cảm ơn ông!
Tin liên quan


Tin khác

Chính sách thuế phải giúp doanh nghiệp nâng cấp

Văn phòng cho thuê Hà Nội đổi chiều, chủ nhà 'đua' giữ khách?
Tín dụng DNNVV: Đẩy mạnh khai thác dữ liệu trong cho vay
Minh bạch dữ liệu - nền tảng phát triển bền vững thị trường bất động sản quốc gia

Khách tăng chưa đủ, Hà Nội phải giữ chân du khách và tăng chi tiêu
Chênh lệch lãi suất VND và USD tạo bộ đệm cho tỷ giá
Dòng vốn dài hạn sẽ lựa chọn những doanh nghiệp có nền tảng tài chính lành mạnh

Nâng hạng chứng khoán: Thị trường chờ “cơn mưa” 10 tỷ USD?

Tài sản sinh lời 8%, lãi vay 7-8%: Nhà đầu tư được gì ngoài rủi ro?
Dòng vốn FDI thế hệ mới tập trung vào dự án giá trị cao