Basel III - bước tiến tất yếu để nâng tầm ngân hàng Việt

Thưa ông, dựa trên kinh nghiệm triển khai ở nhiều thị trường khác nhau, theo ông, những yếu tố then chốt nào giúp các ngân hàng tại Việt Nam vượt qua những thách thức ban đầu khi áp dụng Basel III?
Tôi nhớ là cách đây vài năm tôi có một buổi thuyết trình tại Việt Nam về Basel II và định hướng triển khai. Giờ đây, việc áp dụng Basel III là một bước tiến hợp lý tiếp theo. Các cơ quan quản lý ngân hàng yêu cầu hệ thống ngân hàng cần có sức mạnh bổ sung, vì vậy điều quan trọng là các ngân hàng tại đây cần nghiêm túc thúc đẩy việc triển khai Basel III.
 |
Việc này, bên cạnh nhiều yếu tố khác, đòi hỏi NHTW nghiêm ngặt hơn, sâu sát hơn trong các hoạt động của hệ thống ngân hàng. Tôi cho rằng việc cơ quan quản lý can thiệp và hành động quyết liệt hơn trong việc thực thi Basel III và các quy định liên quan là rất quan trọng.
Điều này cũng liên quan đến thực tế là các doanh nghiệp cần một đối tác mạnh, đáng tin cậy, và chắc chắn ở thị trường Việt Nam có những ngân hàng đáp ứng được yêu cầu đó. Nhưng để thực sự đạt chuẩn quốc tế, họ cần triển khai nghiêm túc Basel III và tuân thủ IFRS 9, vì điều đó tạo ra sự khác biệt lớn trong cách đánh giá tín dụng. Đối với nhiều ngân hàng, đó là một thách thức, không chỉ ở Việt Nam, mà còn ở các thị trường khác.
Trong bối cảnh hiện tại ở Việt Nam, ông đánh giá như thế nào về mức độ sẵn sàng của các ngân hàng trong việc triển khai Basel III?
Tôi chưa có cơ hội trao đổi với các ngân hàng gần đây, nhưng trong những lần trò chuyện trước đây với một số ngân hàng lớn, họ cho biết đang tiến tới áp dụng Basel III. Một số ngân hàng đã bắt đầu triển khai và đang thực hiện IFRS 9. Đây là những bước tiến rất quan trọng.
Trong bối cảnh hiện tại, tôi cho rằng đây là cơ hội lớn cho Việt Nam. Các mức thuế quan mà Hoa Kỳ đang áp dụng khiến nhiều công ty Mỹ phải tìm nguồn cung ứng mới. Việt Nam có cơ hội tuyệt vời để trở thành một nguồn cung ứng đáng tin cậy và giá trị. Tôi nghĩ điều đó đang phần nào diễn ra. Và các ngân hàng có thể đóng vai trò rất quan trọng trong việc hỗ trợ các doanh nghiệp nội địa phát triển và mở rộng.
Trong bối cảnh nhiều ngân hàng Việt cần tăng vốn để đáp ứng hệ số an toàn vốn (CAR) theo Basel III. Ông có thể chia sẻ những bài học kinh nghiệm quốc tế về chiến lược tăng vốn hiệu quả mà Việt Nam có thể học hỏi?
 |
Nguồn vốn đầu tiên cần xem xét luôn là các cổ đông hiện hữu, họ có sẵn sàng bỏ thêm tiền vào không? Tiếp theo là việc tìm một đối tác đáng tin cậy để tham gia mua một phần cổ phần của ngân hàng. Tôi cho rằng điều này sẽ ngày càng phổ biến tại Việt Nam, các ngân hàng nước ngoài sẽ tìm cơ hội hợp tác với một số ngân hàng trong nước.
Yêu cầu bổ sung vốn là điều tuyệt đối thiết yếu để củng cố bảng cân đối kế toán và xây dựng hình ảnh ngân hàng như một tổ chức tài chính mạnh mẽ và đáng tin cậy.
Bên cạnh đó, bài học rút ra từ nhiều ngân hàng là: kiểm soát nội bộ là yếu tố vô cùng quan trọng. Khả năng quản lý danh mục tín dụng để kiểm soát chất lượng tài sản thật sự rất quan trọng. Những kinh nghiệm từ việc triển khai IFRS 9 rất đáng chú ý. Các ngân hàng nhận ra rằng họ phải trích lập dự phòng trước thay vì sau khi rủi ro xảy ra. Điều đó tạo ra tác động tích cực lớn.
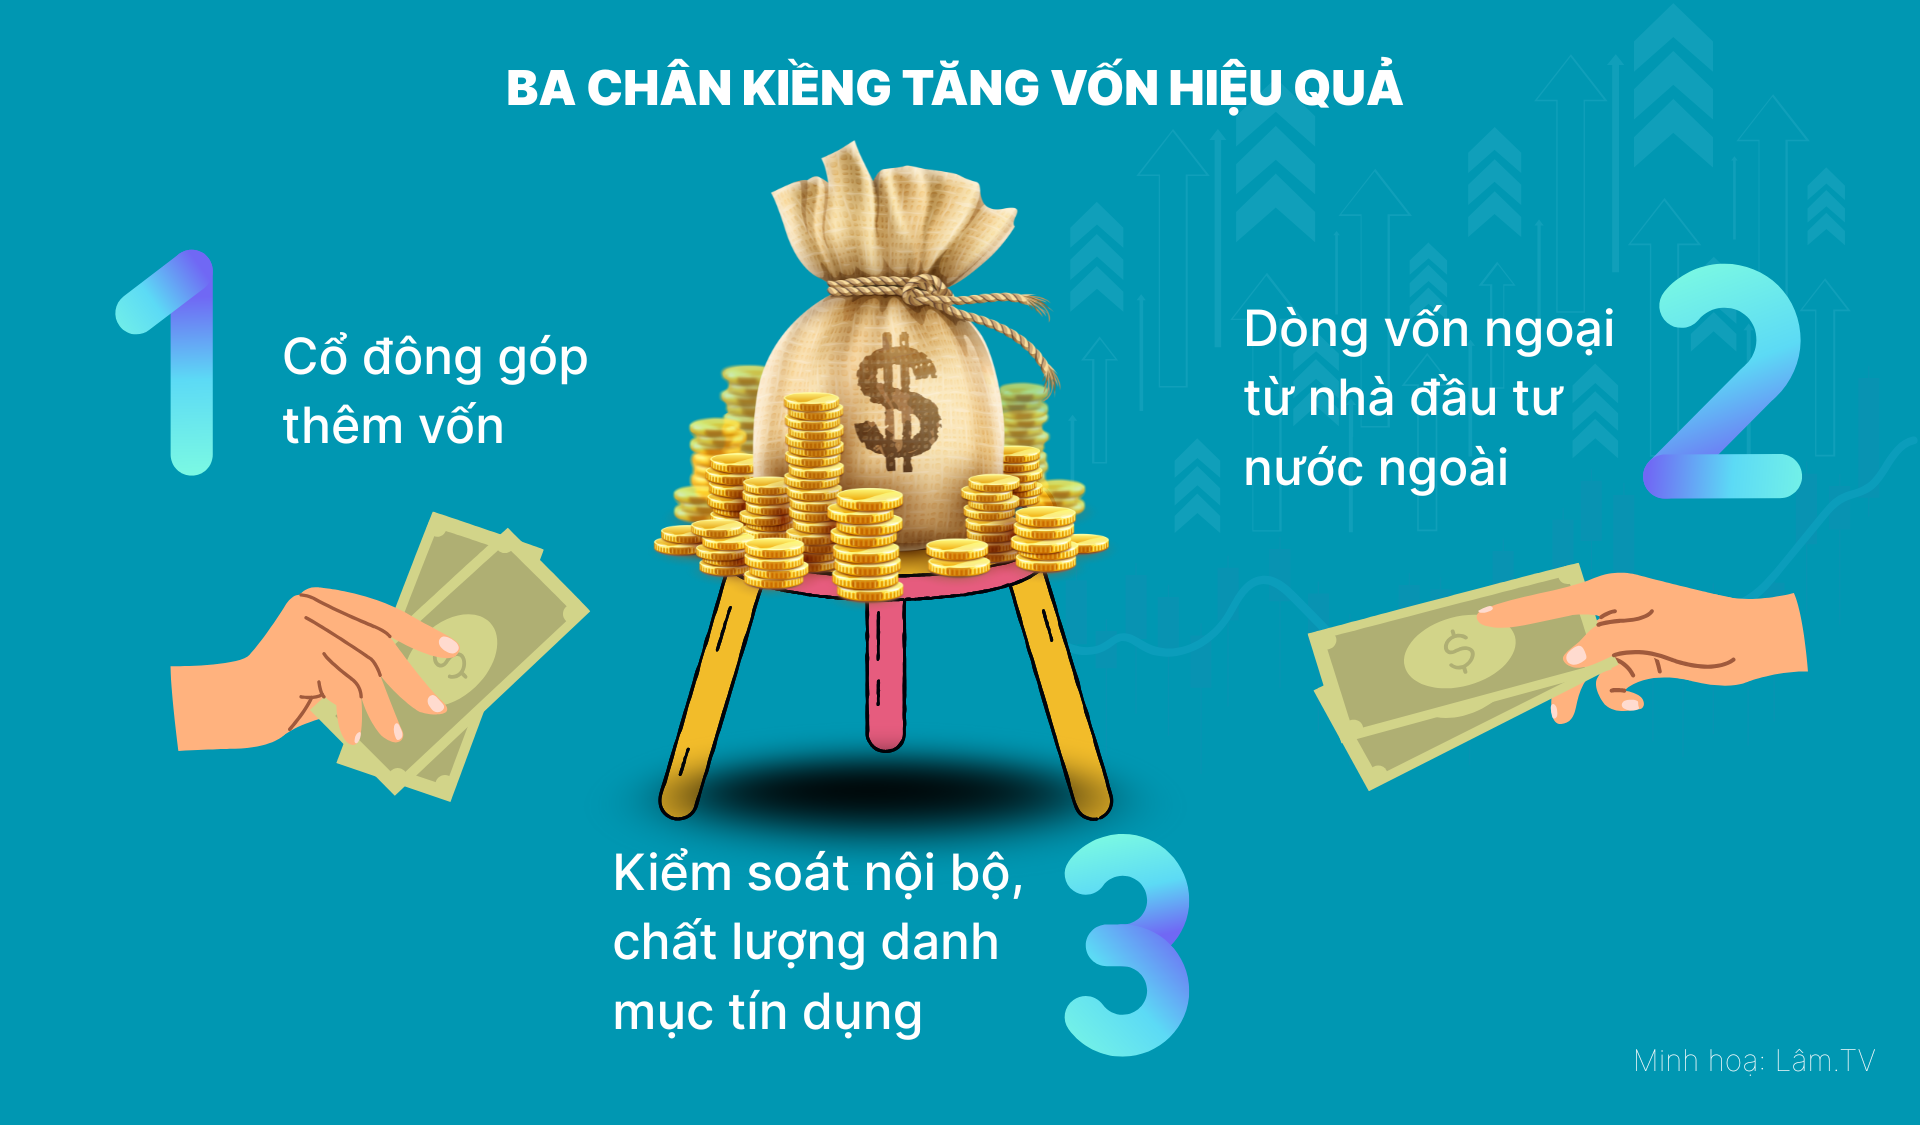
Vì vậy, có thể coi đây là ba “chân kiềng”: (1) Cổ đông góp thêm vốn, (2) Dòng vốn ngoại từ nhà đầu tư nước ngoài (3) Kiểm soát nội bộ, chất lượng danh mục tín dụng. Tôi từng trao đổi với một số ngân hàng lớn tại Việt Nam, họ rất chú trọng vào công tác giám sát và kiểm soát, đó là tín hiệu rất tích cực.
Theo ông, làm thế nào để triển khai thành công trụ cột thứ ba của Basel III trong bối cảnh môi trường minh bạch tài chính tại Việt Nam còn đang hoàn thiện?
Tôi nghĩ một lần nữa, kiểm soát nội bộ là yếu tố cực kỳ quan trọng. Tất cả quay về chất lượng đội ngũ và hệ thống mà ngân hàng đang sử dụng.
Tôi cũng xin chia sẻ thêm, tôi khá bảo thủ khi nói đến quy định và giám sát ngân hàng. Tôi đã trải qua tới năm cuộc khủng hoảng ngân hàng trên thế giới và tôi tin rằng hầu hết trong số đó có thể đã được ngăn chặn nếu cơ quan quản lý giám sát chặt chẽ hơn. Lấy ví dụ, cuộc khủng hoảng Savings & Loans tại Mỹ cuối thập niên 1980 là một thất bại toàn diện về quản lý. Khi đó, tôi làm việc tại Houston và sự đổ vỡ của hệ thống Savings & Loans là vấn đề lớn.
 |
Hay như khủng hoảng ngân hàng 2007–2008, các nhà quản lý nhận ra quá muộn rằng các quy định họ áp đặt trước đó khiến ngân hàng trích lập dự phòng quá ít và quá muộn. Đó là thời điểm Basel III được thúc đẩy. Và đó cũng là lúc các chuẩn mực kế toán mới như IFRS 9 ra đời, nhằm có những công cụ kiểm soát hiệu quả hơn.
Một số ngân hàng Việt đã bắt đầu áp dụng mô hình xếp hạng nội bộ (IRB). Ông có thể chia sẻ những khó khăn thường gặp khi thiết lập hệ thống IRB và các bước cần thiết để triển khai hiệu quả?
Yếu tố sống còn là dữ liệu nội bộ. Nếu không có dữ liệu, bạn không thể xây dựng ICAAP (Quy trình đánh giá tính đầy đủ vốn nội bộ), không thể thực hiện rà soát danh mục tín dụng một cách có căn cứ, hay cũng không thể kiểm soát hiệu quả.
Nhưng không chỉ là dữ liệu, bạn còn cần kinh nghiệm và kiến thức để phân tích chúng. Tôi từng thấy nhiều ngân hàng có hệ thống tốt nhưng chưa được tối ưu hóa vì thiếu kỹ năng hoặc không biết cách vận hành hiệu quả.
Tôi đã tư vấn cho một số ngân hàng và luôn nói với các CEO rằng: vào mỗi sáng thứ Hai, việc đầu tiên trên bàn làm việc của họ nên là một báo cáo về chất lượng danh mục tín dụng, vị thế vốn, danh mục cho vay, hệ thống vận hành, tất cả những yếu tố thiết yếu như vậy. Và đó nên là chủ đề đầu tiên trong cuộc họp với đội ngũ điều hành.
 |
Là người theo trường phái kiểm soát truyền thống, tôi tin rằng “tin tưởng là tốt, nhưng kiểm soát thì tốt hơn”. Và nếu không có kiểm soát nội bộ tốt, ngân hàng sẽ thất bại. Chúng ta đã thấy điều đó nhiều lần, thiếu kiểm soát là nguyên nhân của khủng hoảng.
Việt Nam đặt mục tiêu tăng trưởng GDP cao và tín dụng cũng cần tăng theo, liệu việc triển khai Basel III có thể tạo ra độ trễ đối với dòng vốn tín dụng ra thị trường trong ngắn hạn không, thưa ông?
Trước hết, tôi cũng có một câu hỏi ngược lại với bạn: NHNN có thực sự kiên quyết với các ngân hàng để chuyển sang Basel III và IFRS 9 không? Các ngân hàng có đang đi theo hướng đó không? Ý tôi là, rõ ràng, việc chuyển đổi đó không thể chỉ sau một đêm. Không thể nói: “Chúng ta phải tuân thủ Basel III và IFRS 9” vào thứ Hai và đến thứ Ba đã xong. Việc này cần thời gian.
Tuy nhiên, việc chuyển đổi là bắt buộc. Cơ quan quản lý cũng cần chuyển động và hỗ trợ quá trình này. Đồng thời, môi trường kế toán cũng phải hỗ trợ, vì họ là người đảm bảo các ngân hàng thực hiện đúng như những gì họ công bố.
 |
Do đó, Basel III chủ yếu hướng đến việc tăng cường năng lực vốn, nâng cao khả năng chống chịu rủi ro và cải thiện tính minh bạch của hệ thống ngân hàng. Việc triển khai các chuẩn mực này có thể tạo ra một số độ trễ trong ngắn hạn, nhất là khi các ngân hàng phải điều chỉnh hệ thống quản trị rủi ro và tăng vốn tự có để đáp ứng yêu cầu. Tuy nhiên, về dài hạn, Basel III sẽ giúp nâng cao niềm tin vào hệ thống ngân hàng, từ đó hỗ trợ tốt hơn cho tăng trưởng kinh tế bền vững.
Theo ông, đâu là yếu tố cốt lõi để xây dựng một thương hiệu ngân hàng mạnh và bền vững trong bối cảnh hội nhập quốc tế và chuyển đổi số sâu rộng hiện nay?
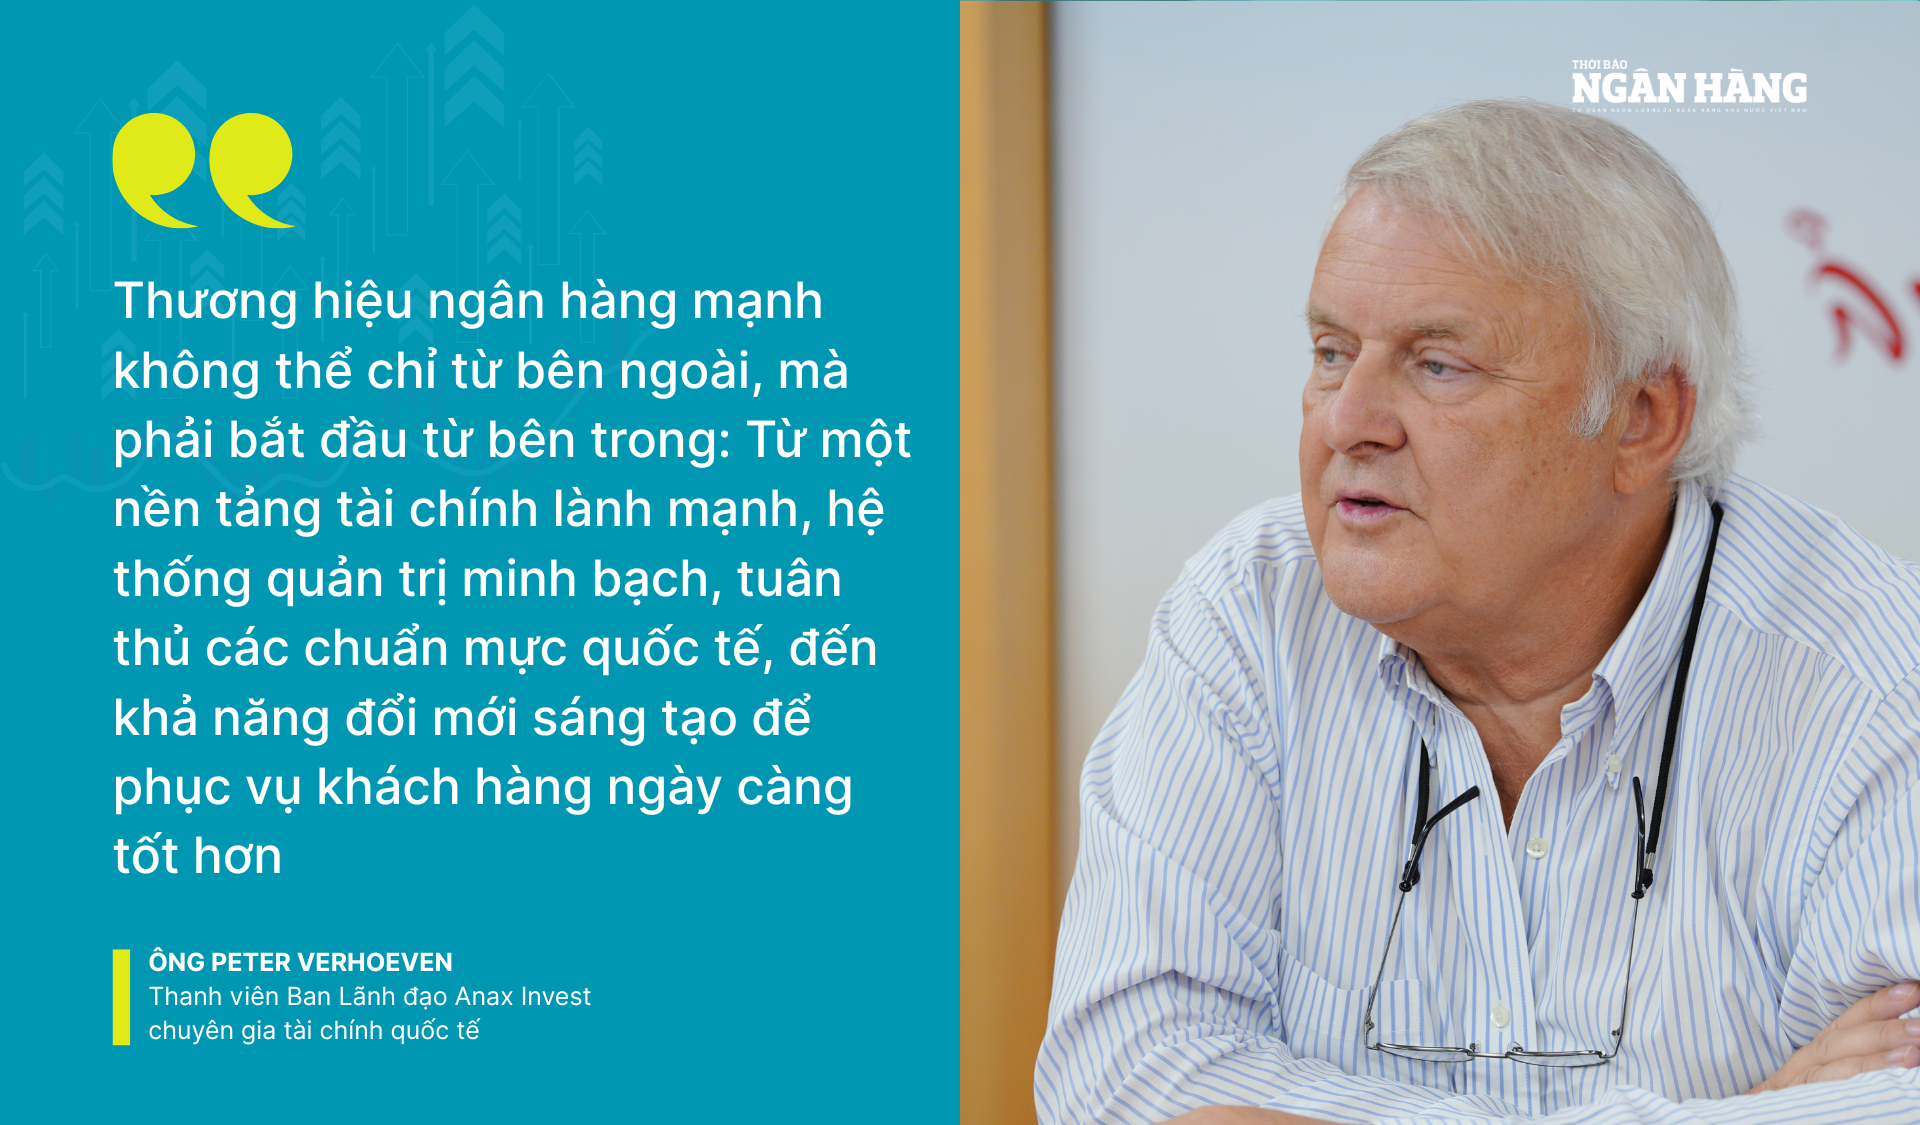
Với hơn 40 năm kinh nghiệm trong lĩnh vực tài chính toàn cầu, tôi cho rằng một thương hiệu ngân hàng thực sự vững mạnh không thể chỉ được xây dựng bằng hoạt động truyền thông hay quảng bá bên ngoài. Niềm tin của thị trường quốc tế dành cho một ngân hàng bắt nguồn từ nội lực bền vững. Đó là nền tảng tài chính lành mạnh, quản trị điều hành hiệu quả, kiểm soát rủi ro chặt chẽ và sự tuân thủ nghiêm ngặt các tiêu chuẩn quốc tế.
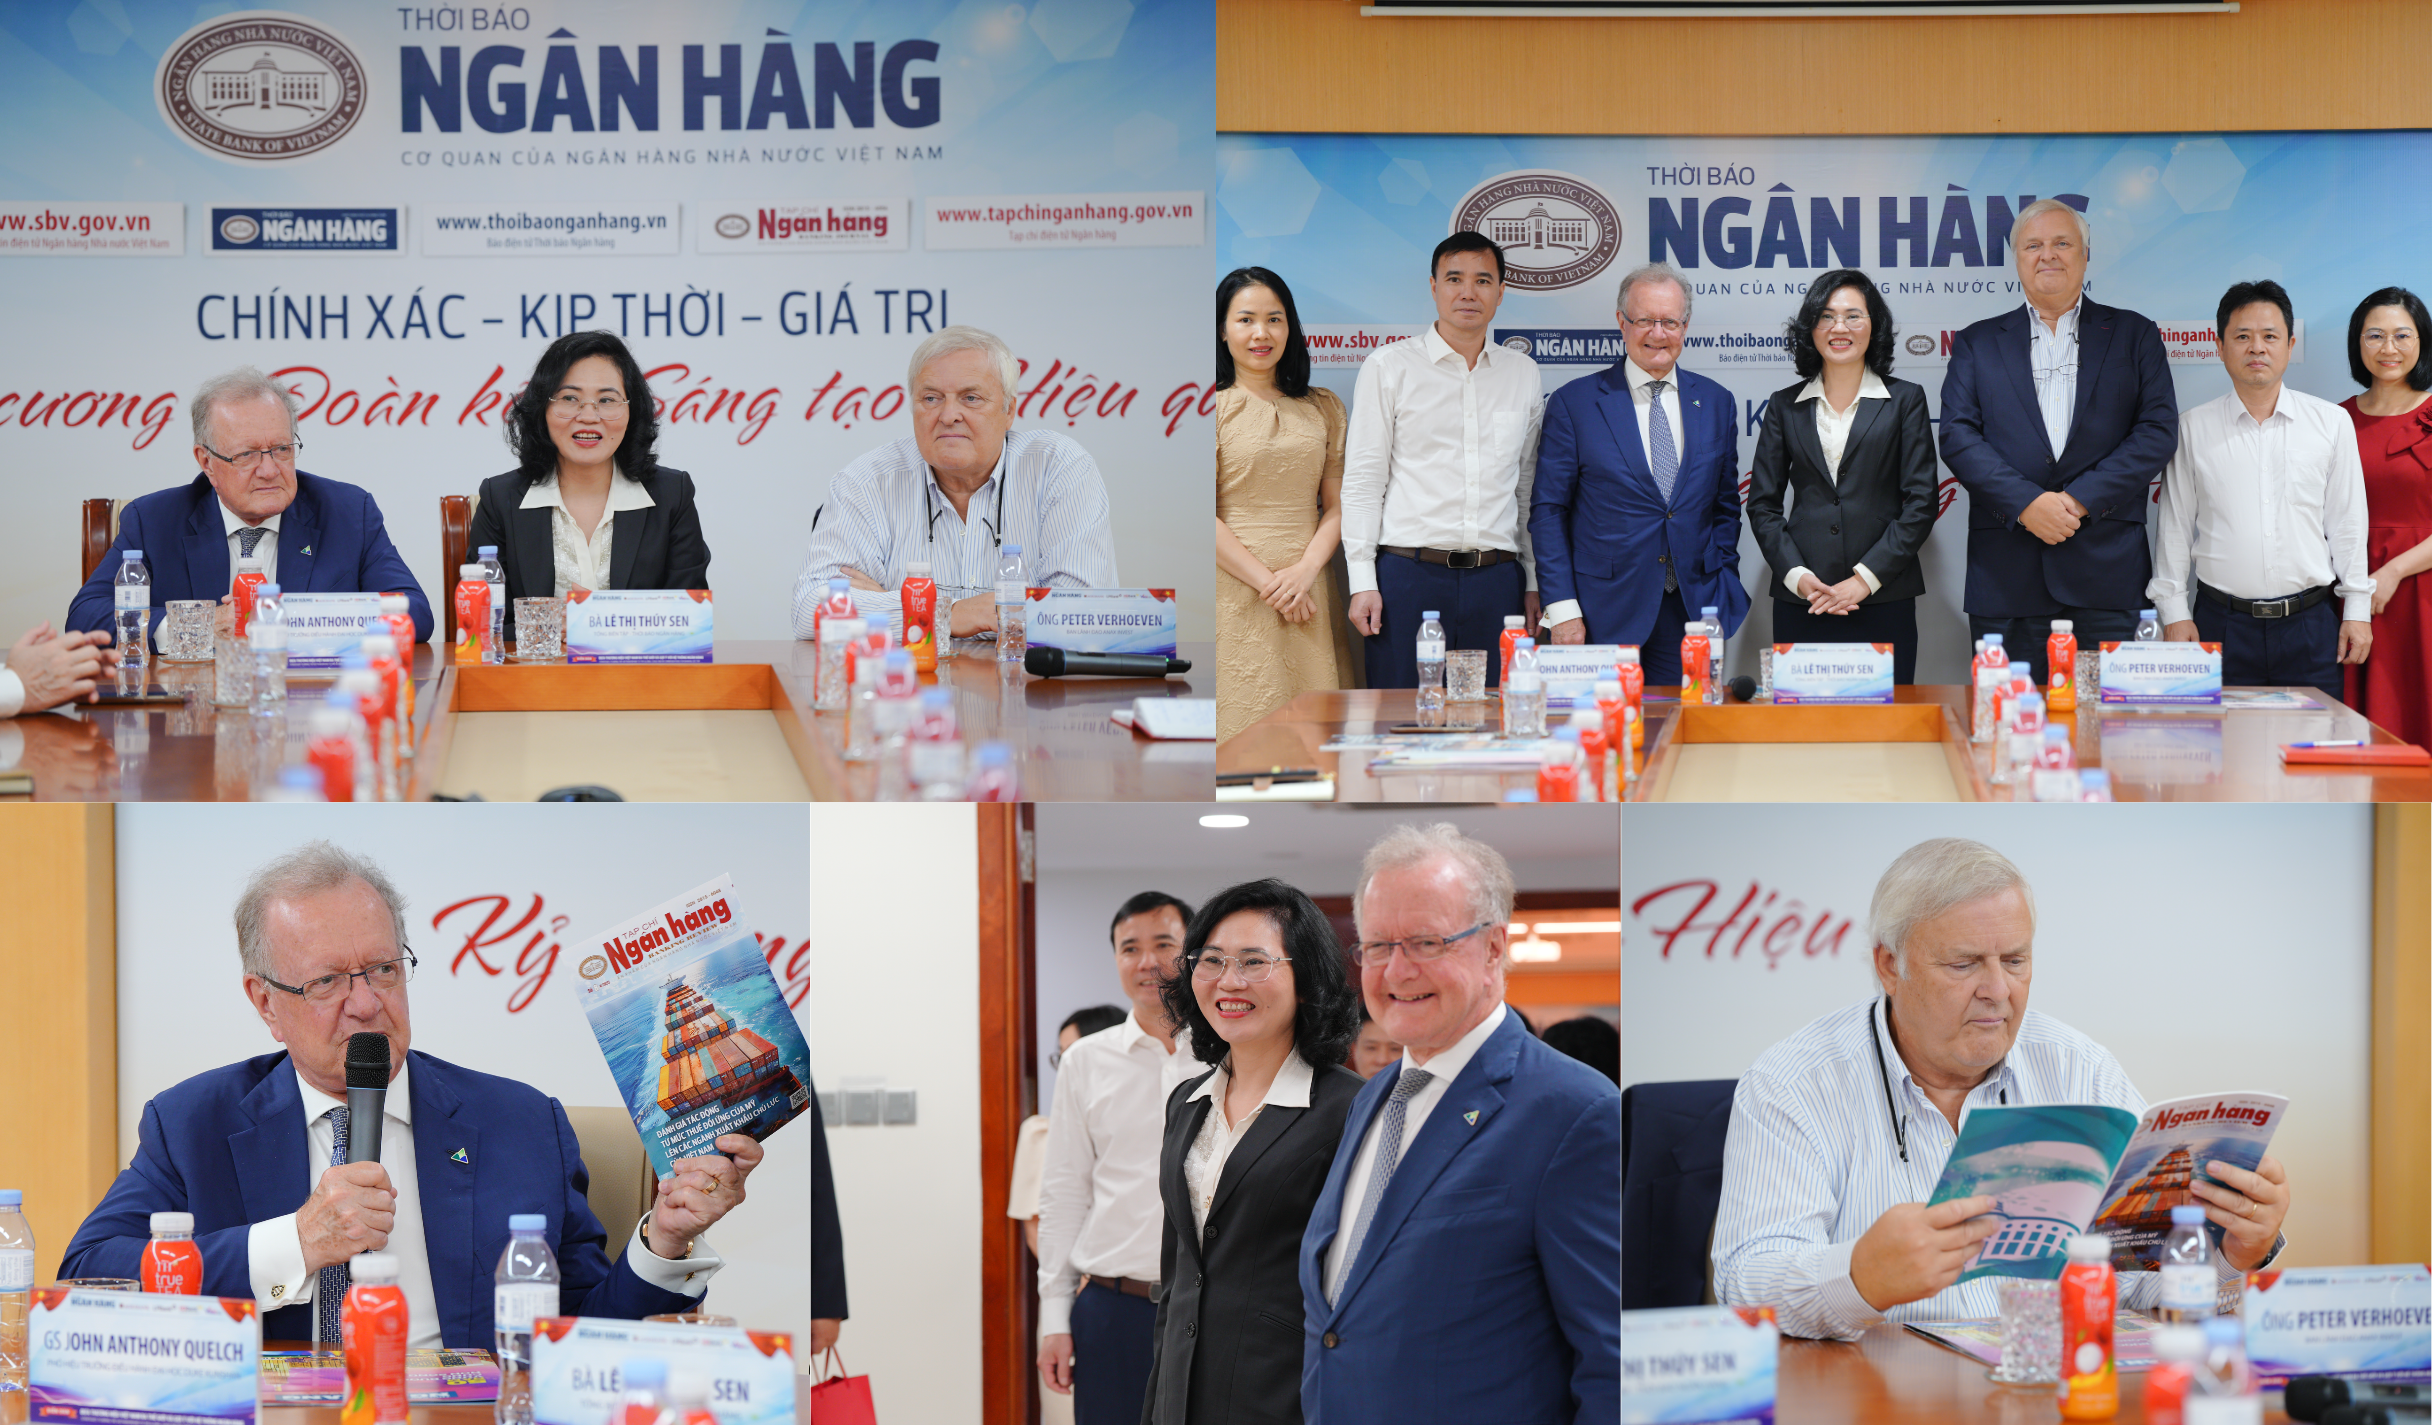 |
| Giáo sư John Quelch và ông Peter Verhoeven thăm và làm việc với Thời báo Ngân hàng |
Sau khủng hoảng tài chính toàn cầu 2007-2008, việc các quốc gia tăng cường giám sát và áp dụng các chuẩn mực như Basel III cho thấy, rõ ràng yếu tố minh bạch, khả năng kiểm soát rủi ro và năng lực nội tại là điều kiện tiên quyết để củng cố lòng tin thị trường. Việc các ngân hàng Việt Nam đang chủ động triển khai Basel III chính là đang đặt nền móng vững chắc cho sự phát triển lâu dài.
Ngoài ra, trong kỷ nguyên số, hai trụ cột không thể thiếu để xây dựng thương hiệu ngân hàng khác biệt và bền vững chính là hành trình trải nghiệm khách hàng và khả năng giám sát, phân tích sâu dữ liệu nội bộ. Cá nhân hóa sản phẩm, dịch vụ, phản hồi nhanh chóng, hiệu quả sẽ quyết định mức độ hài lòng và sự trung thành của khách hàng.
Xin cảm ơn ông!
Interview: Anh Tuấn | Photo: Lê Minh | Designer: Lâm.TV
Tin liên quan
Tin khác
Ổn định giá nhà, thúc đẩy nền kinh tế phát triển bền vững

Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Cuộc chuyển giao tài sản nghìn tỷ USD: Thế hệ trẻ đang thay đổi cuộc chơi như thế nào?

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI
Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng
Giá bất động sản sẽ đi về đâu?

Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?