Chìa khóa cho IFC thành công: Thượng tôn pháp luật, nhân lực chất lượng và cạnh tranh lành mạnh

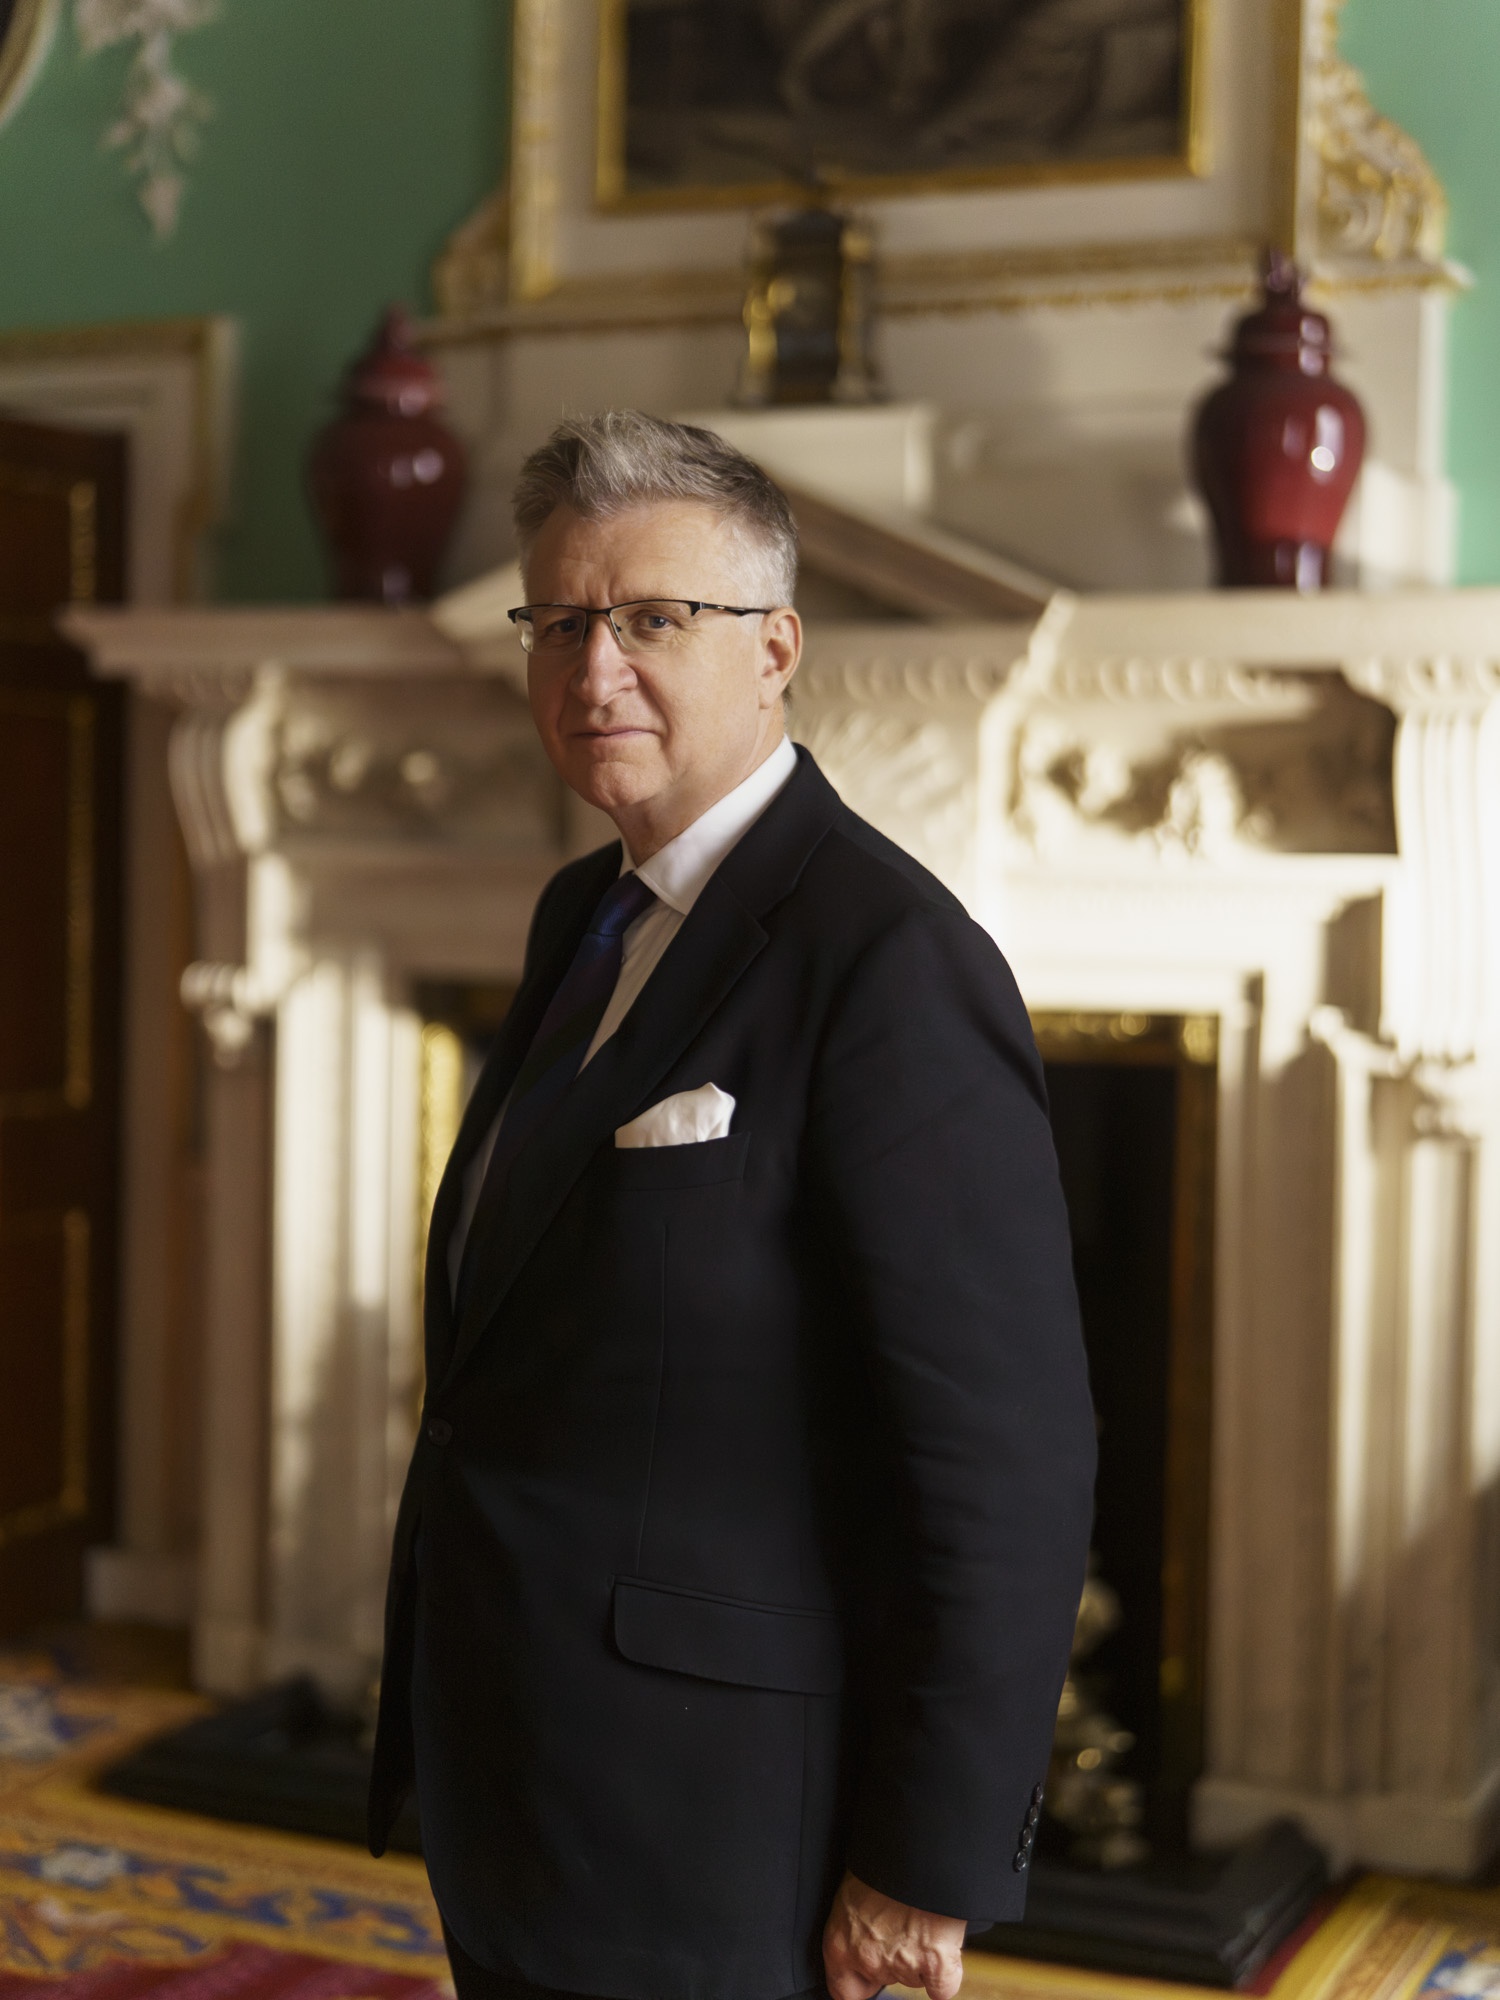 |
| Ông Alastair King - Thị trưởng khu Trung tâm Tài chính London (City of London) |
Lợi thế và cơ hội của Việt Nam
Ông nhìn nhận thế nào về lợi thế của Việt Nam trong phát triển trung tâm tài chính quốc tế (IFC)?
Tôi cho rằng, một trong những lợi thế lớn của Việt Nam chính là lực lượng dân số trẻ, năng động và đầy tiềm năng. Đây là một lực lượng có tay nghề, có sự gắn kết và khát khao tham gia vào các lĩnh vực như tài chính, pháp lý, dịch vụ chuyên nghiệp và hàng hải. Tôi thực sự nhìn thấy điều đó ở đây.
Bên cạnh đó, Việt Nam được ưu đãi bởi vị trí địa chính trị chiến lược nằm ngay tại ngã giao thương của Đông Nam Á với các khu vực khác trên thế giới. Chính phủ Việt Nam cũng đã xây dựng được uy tín tốt trong việc thu hút đầu tư trực tiếp nước ngoài.
Tất cả những yếu tố đó là động lực thúc đẩy. Ngoài ra, từ góc nhìn của Vương quốc Anh, tôi đánh giá rất cao thiện chí hợp tác của Việt Nam với những đối tác như Anh để phát triển quan hệ đối tác và hợp tác. Điều này rất quan trọng cho sự phát triển.
Chúng tôi không áp đặt rằng Việt Nam nên làm gì, mà chỉ sẵn sàng trả lời các câu hỏi, chia sẻ kinh nghiệm và hỗ trợ bằng những bài học từ việc xây dựng một trung tâm tài chính quốc tế hiệu quả ở London. Tôi cho rằng việc Việt Nam đặt ra những câu hỏi như vậy đã là một dấu hiệu quan trọng cho thấy IFC ở đây sẽ phát triển như thế nào.
Hình dung triển vọng IFC Việt Nam trong 5-10 năm tới theo ông sẽ như thế nào?
Tôi nhìn thấy cơ hội phi thường trong 5-10 năm tới. Vị trí địa lý của Việt Nam ở ngã giao thương ASEAN giúp kết nối vốn trong và ngoài khu vực. Các nhà đầu tư không muốn chỉ phụ thuộc vào một trung tâm như Singapore hay Hongkong – vẫn còn chỗ cho những trung tâm tài chính khác.
Quan trọng hơn, Việt Nam có thể xây dựng những “hồ vốn” nội địa, từ đó phát triển hạ tầng và hòa nhập vào dòng chảy vốn toàn cầu. Và cuối cùng, tôi phải nhấn mạnh, đó là nhân tài trẻ, được giáo dục tốt và tham gia ngày càng nhiều vào thị trường tài chính. Đây chính là yếu tố then chốt để Việt Nam có thể bứt phá trong những năm tới.
Kinh nghiệm và bài học từ Anh có thể áp dụng cho Việt Nam? Yếu tố cốt lõi là gì, thưa ông?
Theo tôi, nền tảng của Trung tâm Tài chính Quốc tế London chính là thượng tôn pháp luật, đặc biệt là hệ thống common law (thông luật Anh). Đây là bộ khung pháp lý được tôn trọng rộng rãi, tạo nền tảng vững chắc để thương mại và tài chính phát triển. Tôi nghĩ việc áp dụng yếu tố common law vào hệ thống pháp lý cho IFC sẽ rất quan trọng.
Yếu tố tiếp theo là một môi trường quản lý minh bạch và linh hoạt. Sức mạnh của các cơ quan quản lý trong việc tạo dựng niềm tin cho thị trường tài chính quốc tế không thể xem nhẹ. Ở Anh, chúng tôi theo hướng “bottom-up” – nghĩa là cho phép thị trường làm tất cả ngoại trừ những gì bị cấm, thay vì áp đặt từ trên xuống. Cách tiếp cận này hấp dẫn hơn nhiều, đặc biệt với những lĩnh vực đang phát triển nhanh như tài sản số.
Ngoài ra, một yếu tố quan trọng khác là nguồn nhân lực toàn cầu. Việt Nam cần thu hút nhân tài quốc tế để bổ sung cho lực lượng sẵn có, nhất là ở những mảng chuyên môn còn thiếu.
Nhân lực – hạ tầng – số hóa
Vậy theo ông, những điều kiện nào là cốt lõi?
Một lần nữa, tôi muốn nhấn mạnh về thượng tôn pháp luật – yếu tố giúp London trở thành trung tâm tài chính, pháp lý, hàng hải hàng đầu thế giới. Bên cạnh đó, cần có một hệ thống quy định cân bằng: Đủ rõ ràng để thị trường hiểu luật, nhưng không quá nặng nề để kìm hãm đổi mới.
Ngoài ra, phải đảm bảo hạ tầng hiện đại: văn phòng, cáp quang, trung tâm dữ liệu, các thiết bị công nghệ thông tin... Nhưng song song với đó là chất lượng sống – trường học, bệnh viện, dịch vụ hỗ trợ để thu hút và giữ chân nhân lực quốc tế. Quan trọng vẫn là nguồn nhân lực được đào tạo chuyên sâu trong các lĩnh vực then chốt: ngân hàng, bảo hiểm, kế toán, pháp lý, quản lý tài sản. Đây là yếu tố quyết định lâu dài.
Vậy thách thức lớn nhất trong xây dựng IFC là gì?
Thách thức lớn nhất luôn là cập nhật khung quản lý để bắt kịp sự thay đổi nhanh chóng của thị trường tài chính. Điều này đòi hỏi cơ quan quản lý phải được tin cậy, đưa ra quyết định minh bạch và nhất quán.
Bên cạnh đó, cần thúc đẩy số hóa, phát triển tài sản số, và tạo ra cạnh tranh lành mạnh để giảm chi phí và tăng hiệu quả thị trường. Yếu tố quan trọng nhất vẫn là đầu tư vào nhân lực. Không ai có thể học một lần là đủ, mà phải liên tục đào tạo, liên tục nâng cao trình độ.
Tài sản số, FinTech, tài chính xanh và vai trò hợp tác song phương
Ông đánh giá thế nào về tiềm năng của Việt Nam khi mở cửa với tài sản số và cần tránh điều gì khi phát triển thị trường tài sản số?
Điểm đáng chú ý là lĩnh vực tài sản số trên toàn cầu vẫn đang liên tục thay đổi, chưa có trung tâm nào có hàng chục năm kinh nghiệm. Điều này tạo cơ hội để Việt Nam đi cùng tốc độ với các trung tâm tài chính khác.
Tôi ấn tượng với cách Việt Nam nắm bắt cơ hội trong công nghệ tài chính (fintech). Fintech chính là nền tảng giúp tài sản số được ứng dụng rộng rãi hơn. Tôi cho rằng Việt Nam nên cân nhắc mô hình sandbox – tức một môi trường thử nghiệm có kiểm soát, giống như chúng tôi đã triển khai tại Anh. Điều này cho phép thử nghiệm các sản phẩm và giao dịch tài sản số một cách an toàn, vừa khuyến khích sáng tạo, vừa quản lý rủi ro.
Bài học của Anh là không nên siết chặt quá mức như một số khuôn khổ của Liên minh châu Âu, mà cần giữ sự linh hoạt. Tức là vẫn phải có quy định đủ để đảm bảo trật tự, nhưng không bóp nghẹt đổi mới.
Cùng với đó, cần một lực lượng lao động có kiến thức tốt về ưu điểm và rủi ro của tài sản số. Cơ quan quản lý cũng phải nắm rõ đâu là lĩnh vực cần điều chỉnh. Dĩ nhiên, có thể sẽ có những sai xót xảy ra song một hệ thống tài chính bền vững phải sẵn sàng chấp nhận, xử lý và học hỏi từ những sai lầm đó.
Về tài chính xanh và FinTech, ông nhìn nhận thế nào?
Tôi tin rằng tài chính xanh và FinTech sẽ là hai động lực tăng trưởng mạnh mẽ nhất trong thập kỷ tới. Việt Nam có lợi thế lớn nhờ nền nông nghiệp mạnh, cam kết năng lượng tái tạo, và mục tiêu net zero 2050. Đây là cơ sở để phát triển tài chính xanh.
Về FinTech, chúng tôi đã chứng kiến sự bùng nổ tại Anh, và nó lan tỏa ra toàn bộ hệ thống tài chính. Việt Nam chắc chắn cần một hệ sinh thái FinTech mạnh mẽ để đạt được mục tiêu của mình.
Vai trò của Khu Trung tâm Tài chính London trong hợp tác và hỗ trợ Việt Nam?
Chúng tôi liên tục tư vấn cho các cơ quan quản lý, giúp họ tìm sự cân bằng phù hợp trong điều tiết, đồng thời khuyến khích đào tạo, đổi mới và cải cách. Ví dụ, Mansion House Accord gần đây ở Anh là một sáng kiến tập hợp các quỹ hưu trí để thay đổi cách phân bổ vốn, nhằm khuyến khích đầu tư vào tài sản tư nhân, hạ tầng và doanh nghiệp khởi nghiệp. Đây là minh chứng cho sự linh hoạt và khả năng cải cách nhanh chóng mà chúng tôi có thể chia sẻ với Việt Nam.
Xin cảm ơn ông!Tin liên quan


Tin khác
Ổn định giá nhà, thúc đẩy nền kinh tế phát triển bền vững

Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Cuộc chuyển giao tài sản nghìn tỷ USD: Thế hệ trẻ đang thay đổi cuộc chơi như thế nào?

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI
Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng
Giá bất động sản sẽ đi về đâu?

Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?