Khơi thông dòng vốn ngân hàng với các startup Việt

| 6 năm, startup Việt Nam nhận đầu tư 2 tỷ USD Startup Việt Nam Alternō giành chiến thắng tại APAC năm 2024 Từ một vòng xe đến hệ sinh thái xanh: Startup Việt khiến thị trường "ngỡ ngàng" |
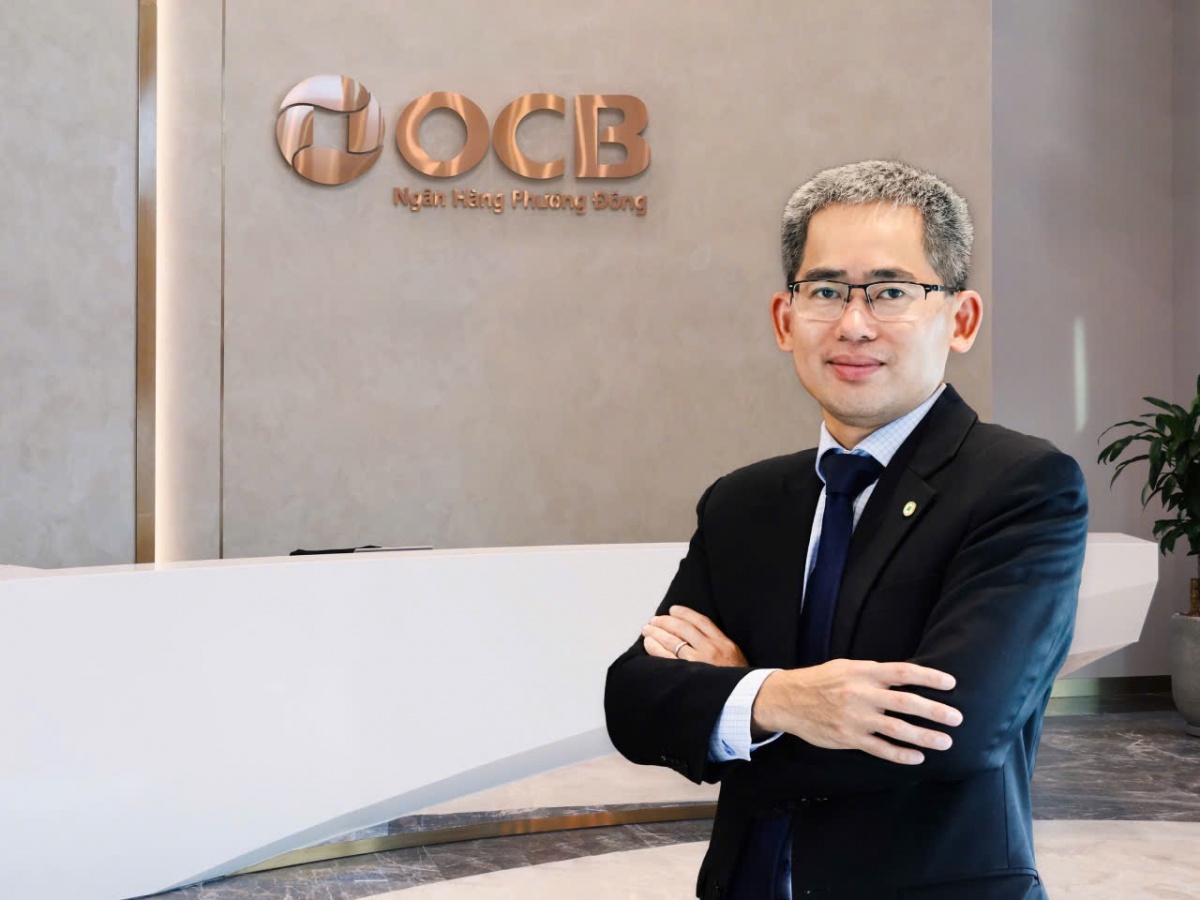 |
| Ông Phạm Hồng Hải, Tổng giám đốc OCB |
Với tinh thần hướng đến “Thúc đẩy đổi mới sáng tạo, nâng cao năng lực cạnh tranh và phát triển bền vững” mà Chính phủ đề ra, theo ông, các ngân hàng đã đồng hành, tham gia trong việc tài trợ nguồn lực, cho vay doanh nghiệp khởi nghiệp, đổi mới sáng tạo như thế nào?
Hiện nay tại Việt Nam, các quỹ đầu tư cho startup, nhất là trong lĩnh vực khoa học công nghệ còn hạn chế. Với kênh dẫn vốn qua các ngân hàng truyền thống, hoạt động cho vay đối với các doanh nghiệp nói chung và startup nói riêng cần phải có tài sản đảm bảo, trong khi startup thì gần như không thể đáp ứng được điều này. Ngoài những ý tưởng và sự đảm bảo từ người đứng đầu, thì gần như họ không có gì bởi dự án trong giai đoạn đầu triển khai chưa có nguồn thu, tỷ lệ nợ trên vốn chủ sở hữu cao.
Thực tế, hoạt động cho vay đối với startup của các ngân hàng trong nước hiện vẫn còn nhiều rào cản, đối mặt với nguy cơ rủi ro. Điều này đòi hỏi các NHTM phải xây dựng lại bộ đánh giá năng lực dành riêng cho đối tượng khách hàng là các startup, phải hiểu được mô hình kinh doanh mang tính sáng tạo mới có thể quản trị rủi ro một cách tốt nhất.
Bộ đánh giá năng lực tín dụng đối với startup tại Việt Nam phải chú trọng đến vấn đề về con người - đây là yếu tố mang tính tiên quyết, là cam kết của chủ doanh nghiệp (founder) đồng hành lâu dài với ngân hàng. Tuy nhiên, các NHTM thường sẽ không đi với startup từ giai đoạn ban đầu khi vừa mới hình thành ý tưởng, bởi tính rủi ro rất cao, trong khi các ngân hàng phải đảm bảo các quy chuẩn đối với hoạt động tín dụng theo quy định của NHNN.
Chính vì vậy, ngân hàng rất cần sự hợp tác từ các quỹ đầu tư, các bên liên quan, nhất là các chính sách của Chính phủ để tạo hành lang pháp lý, cùng đồng hành để hỗ trợ, cùng tìm giải pháp để tạo “bệ đỡ” cho các startup hôm nay sẽ trở thành doanh nghiệp lớn trong tương lai.
Điều ông đề cập đến phải chăng là cách nhìn, một cách tiếp cận khác hơn, cởi mở hơn để có thể đánh giá năng lực tín dụng một cách phù hợp với tính chất đặc thù của startup thế hệ mới tại Việt Nam, giúp họ có điều kiện tiếp cận với nguồn vốn ngân hàng một cách thuận lợi hơn?
Thực ra tôi nghĩ, để có thể hỗ trợ nguồn lực cho các startup khởi nghiệp thành công, đòi hỏi ngân hàng phải có nhiều cách tiếp cận khác nhau. Trong đó, yếu tố con người, người dẫn dắt doanh nghiệp luôn được đặt lên hàng đầu.
Một điều quan trọng khác nữa chính là về dòng tiền. Hiện nay, đa phần ngân hàng Việt Nam khá e dè trong việc quyết định đầu tư cho các startup từ giai đoạn rất sớm, mà thường sẽ hỗ trợ cho doanh nghiệp khi đã bắt đầu có dòng tiền ổn, mô hình kinh doanh đã hình thành và triển khai thực tế. Nhưng có thể trong tương lai, năng lực của các ngân hàng sẽ cải thiện hơn, để có thể tự tin hơn khi rót vốn cho các startup nhiều tiềm năng.
Ngoài ra, quyết định cấp vốn còn phụ thuộc vào điều kiện thị trường, bởi khi đó, cả ngân hàng và startup cùng “ngồi trên một con thuyền vượt đại dương lớn”, nếu gặp “bão tố” thì việc cùng đi đến đích sẽ gặp rất nhiều trắc trở.
Nhưng trên hết, ngân hàng vẫn luôn kỳ vọng điều kiện thị trường tốt để có thể đồng hành cùng đi một con đường dài và bền vững, dù thực tế lợi nhuận đem lại từ các startup rất “khiêm tốn”. Điều các ngân hàng nói chung và OCB nói riêng mong muốn là đóng góp cho hệ sinh thái startup, thúc đẩy tinh thần khởi nghiệp sáng tạo của thế hệ trẻ Việt Nam theo đúng chủ trương mà Chính phủ đề ra.
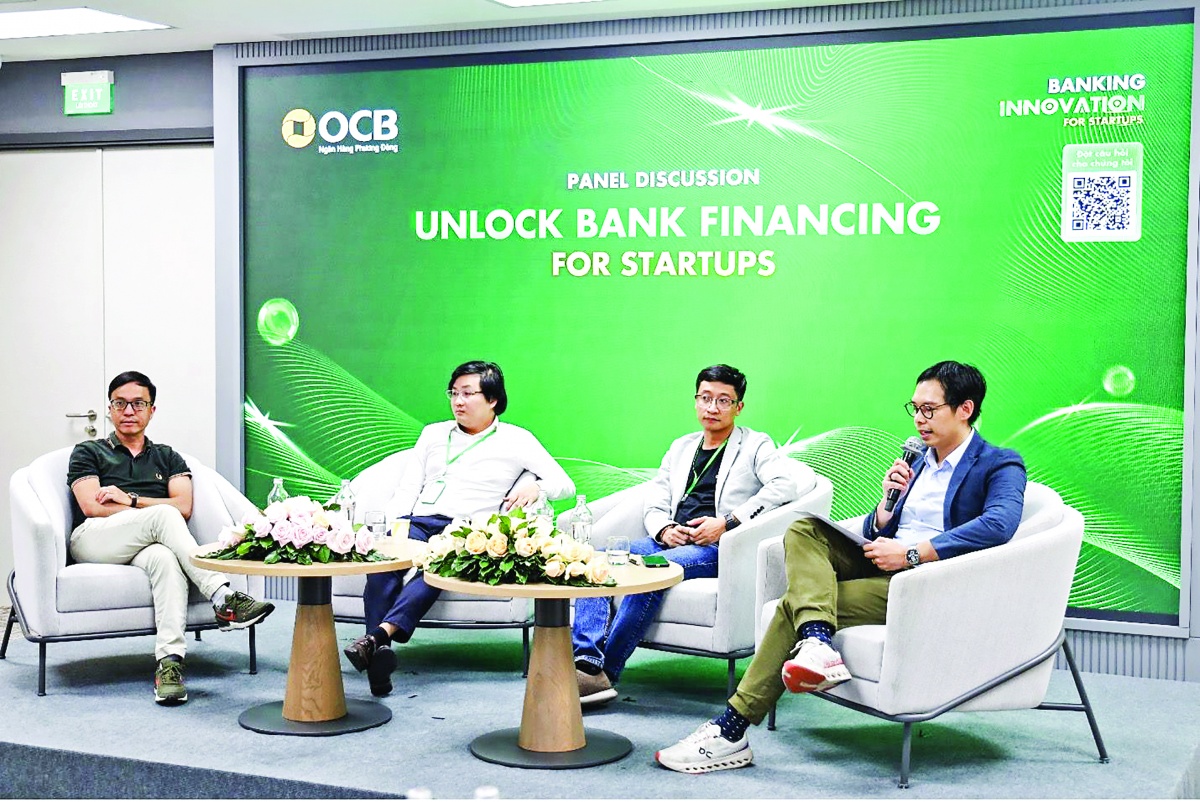 |
| Hội nghị Banking Innovation For Startups do OCB và Quỹ đầu tư Genesia Ventures tổ chức |
Nghị quyết 68 là “bệ phóng” giúp thúc đẩy các startup có cơ hội đạt quy mô lớn trong tương lai cùng với sự đồng hành, hỗ trợ nguồn lực từ phía các ngân hàng. Ông có thể nói thêm về vấn đề này?
Có thể nói, Nghị quyết 68 chính là “bà đỡ”, là động lực lớn nhất hỗ trợ cho sự phát triển của các doanh nghiệp tư nhân nói chung, các startup nói riêng.
Tuy nhiên, vẫn cần một cơ chế chấp nhận rủi ro đối với hoạt động tín dụng trong quá trình các ngân hàng cấp vốn, hỗ trợ nguồn lực cho startup, đây là một phần tất yếu bởi việc khởi nghiệp chưa bao giờ là dễ dàng. Chỉ có như vậy, các ngân hàng mới có thể mạnh dạn hơn trong việc “mở rộng cánh cửa” cho các startup tiếp cận vốn. Bên cạnh đó, cần có cơ chế rõ ràng để bảo vệ người làm đúng quy trình, trách nhiệm nhưng gặp rủi ro khách quan.
Còn về phía ngân hàng, tôi nghĩ các ngân hàng nếu tập trung quá mức vào các ngành kinh tế truyền thống đã khai thác nhiều, sẽ tạo rủi ro tập trung, dây chuyền. Vì vậy, trong bối cảnh hiện nay, bản thân các ngân hàng phải tự thay đổi, đi theo xu hướng mới và thực tế không ít ngân hàng ở một số quốc gia phát triển đã thành công khi khai phá con đường mới.
Vậy đối với các startup, cần chuẩn bị “hành trang” như thế nào khi tiếp cận với các ngân hàng để có thể được hỗ trợ nguồn lực giúp phát triển vươn xa, lớn mạnh trở thành “kỳ lân” trong tương lai, thưa ông?
Trước tiên điều các startup cần phải làm đó chính là minh bạch thông tin để ngân hàng có thể đánh giá được năng lực một cách tốt nhất, chuẩn xác nhất và đưa ra quyết định. Tất cả các bên đều cần có nỗ lực để đi đến mục đích chung.
Tôi nghĩ đây vừa là thách thức, vừa là cơ hội để mỗi tổ chức, cá nhân cùng chung tay góp sức xây dựng nên hệ sinh thái khởi nghiệp, đổi mới sáng tạo, kiến tạo sức mạnh nội tại của nền kinh tế trong nước, sức cạnh tranh của mỗi doanh nghiệp, trong đó có các startup. Để làm được điều này, chúng ta cần rất nhiều nỗ lực. Và chắc chắn trong đó không thể thiếu sự đồng hành của các NHTM, các quỹ đầu tư để có thể trở thành “bệ phóng” vững chắc, tạo thành “cái nôi” hỗ trợ nguồn vốn cho các startup, để các doanh nghiệp có thể tự tin xông pha trên thị trường trong nước cũng như quốc tế.
Trân trọng cảm ơn ông!
Tin liên quan
Tin khác
Ổn định giá nhà, thúc đẩy nền kinh tế phát triển bền vững

Linh hoạt hoán đổi ngoại tệ để chủ động điều tiết thanh khoản

Cuộc chuyển giao tài sản nghìn tỷ USD: Thế hệ trẻ đang thay đổi cuộc chơi như thế nào?

Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ.

Thị trường vốn vào giai đoạn mới: Cần gì để dòng tiền ở lại?

Việt Nam trước cơ hội tiến sâu vào chuỗi cung ứng AI
Trung tâm Tài chính Quốc tế cần những định chế có năng lực và hoạt động thực chất

Vận hành xanh: Chìa khóa giữ chân khách thuê văn phòng
Giá bất động sản sẽ đi về đâu?

Làm sao biến 13,7 triệu tài khoản thành dòng vốn dài hạn?